
Аванс - это сколько процентов от зарплаты? Как посчитать аванс от зарплаты калькулятор онлайн.
Как рассчитать аванс по зарплате? Ответить на этот вопрос однозначно совсем непросто, ведь не только порядок расчета аванса, но и само это понятие в явном виде трудовым законодательством не определено. Как же быть? Давайте разбираться.
Что такое аванс и в какие сроки его необходимо выдавать?
Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную фиксированную сумму. Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст. 136 кодекса. В новой редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода.
Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты. В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии. Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату.
После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ. Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д.
А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок. В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты.
Как правильно считать по новым правилам аванс в 2017-2018 годах?
Новые правила расчета аванса 2017 года, прописанные в ТК РФ, коснулись главным образом только сроков. А при определении суммы аванса следует исходить из реально отработанного за первую половину месяца времени (письмо Минтруда от 10.08.2017 № 14-1/В-725).
Причем чиновники рекомендуют учитывать при расчете аванса только те составляющие зарплаты, которые прямо привязаны к рабочему времени (оклад, надбавки за совмещение и т. п.). Что же касается выплат, размер которых можно определить только по итогам месяца (например, премии за выполнение плана), то они, по мнению Минтруда, при расчете аванса использоваться не должны.
Пример 1
Количество рабочих дней в расчетном месяце - 20, оклад инженера Петрова И. И. составляет 25 000 руб. в месяц. За первую половину месяца Петров И. И. отработал 9 дней. Таким образом, ему должен быть выплачен аванс в сумме:
А = 25 000 руб. / 20 дн. × 9 дн. = 11 250 руб.
Таким образом, новая формула расчета аванса учитывает реально отработанное время за период с 1 по 15 число расчетного месяца.
Подобная методика расчета является весьма трудоемкой. Фактически при этом удваивается объем работы бухгалтерских служб, занимающихся расчетом зарплаты. Поэтому на практике при определении того, как рассчитывается аванс по зарплате, его обычно устанавливают в виде определенного процента от суммы оклада.
Минздравсоцразвития в своем письме от 25.02.2009 № 22-2-709 рекомендует выдавать заработную плату и аванс в сопоставимых суммах. Т. к. при выплате аванса НДФЛ, как правило, не удерживается (подробнее об этом - в следующем разделе), то для обеспечения сопоставимости выплат оптимальным решением будет установить аванс в размере 40–45% от оклада.
Пример 2
Оклад Петрова И. И. составляет 25 000 руб. в месяц. На предприятии установлен размер аванса - 40% от оклада. Вычетами по НДФЛ Петров И. И. не пользуется. В этом случае он должен получить аванс в сумме:
А = 25 000 руб. × 40% = 10 000 руб.
И заработную плату в сумме:
З = 25 000 руб. – 25 000 руб. × 13% – 10 000 руб. = 11 750 руб.
Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени.
Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
Платится ли НДФЛ при выдаче аванса?
При выплате зарплаты работодатель выполняет функции налогового агента, удерживая НДФЛ из дохода работника. Зарплата становится доходом с точки зрения налогообложения в последний день расчетного месяца (п. 2 ст. 223 НК РФ). А т. к. аванс выплачивается в течение расчетного периода, то на момент его выплаты доход за период еще не получен и, соответственно, нет основания для уплаты НДФЛ. Эта позиция отражена, в частности, в письме Минфина от 13.07.2017 № 03-04-05/44802.
Однако если на предприятии дата получения аванса установлена в последний день месяца, то налоговики могут признать эту выплату доходом за истекший период. В этом случае предприятию придется рассчитывать и удерживать НДФЛ дважды в месяц. Позицию налоговых органов по данному вопросу поддержал и Верховный суд (определение от 11.05.2016 № 309-КГ16-1804). Чтобы избежать подобных проблем, лучше не выдавать аванс в последний день месяца.
Итоги
Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели. Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет.
Государственные органы рекомендуют выплачивать аванс на основании реально отработанного времени за первую половину месяца. Кроме того, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме. НДФЛ при выдаче аванса не удерживается, но, если аванс выдается в последний день месяца, возможны споры с налоговыми органами.
При приеме сотрудника на работу должен быть составлен трудовой договор. В нем указываются паспортные данные сотрудника, должность, оклад и т.д.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Согласно российскому законодательству, выплаты зарплаты должны осуществляться не менее 2 раз в месяц. 1 раз — аванс, 2 раз – заработная плата полностью.
Рассмотрим, что такое аванс по заработной плате, когда должен выплачиваться, как его рассчитать и обозначим законодательные акты, регулирующие его.
Что говорит закон?
Аванс – это часть заработной платы сотрудника за половину месяца. Обычно он составляет 40% от оклада.
В законодательстве не закреплено понятие «аванс».
Согласно стандартным названиям, первую выплату зарплаты называют авансом. Определение «аванс» впервые появилось при СССР, Постановление №566 от 23 мая 1957г «О выплате зарплаты в первую ½ месяца».
В Трудовом Кодексе РФ, ст.136 указано, что доход сотруднику должен выплачиваться минимум 2 раза в месяц.
Точные сроки выплат не приведены. Указываются во внутренних документах организации и сотрудников.
Сколько процентов и какая часть зарплаты?
В процентном выражении главный бухгалтер должен выдать аванс, составляющий 40%-50% от оклада за весь месяц. Аванс не может превышать ½ от зарплаты или суммы согласно отработанному сотрудником времени.
Обязательно ли выплачивать?
Перечисление аванса не должно рассматриваться, как процедура, проводимая на усмотрение руководства.
В ТК РФ сказано: зарплата обязана начисляться минимум 2 раза за 30 дней. При нарушении сроков и количества начислений, на руководителя накладывается штраф.
Кому положен?
В ТК РФ не указаны какие-либо исключения для сотрудников. Следовательно, аванс должен получать каждый официально трудоустроенный работник.
Помимо сотрудников, занятых на постоянной основе в офисе, аванс положен:
- при ;
- при малой сумме заработной платы;
- согласно внутреннему документальному распорядку, введена оплата зарплаты 1 раз в месяц – документ не законен.
Ответственность и штрафы за невыплату
При нарушении правил:
- аванс не выплачивается по незнанию или нежеланию;
- размер аванса устанавливается в произвольном порядке;
- выплачивается не всем сотрудникам;
- внутренним распорядком установлена выплата 1 раз в месяц или получено от сотрудника заявление на выплату.
Ответственность при выявлении нарушения ложится на юридическое лицо (организацию и должностные лица) и ИП.
Размер штрафов, согласно ст.5.27 КоАП РФ:
- юр.лица – до 50 тыс. рублей;
- должностные лица – до 5 тыс. рублей;
- ИП – до 5 тыс. рублей.
Расчет аванса по заработной плате
Какие доходы следует учитывать?
Все выплаты, кроме премий, следует учитывать при расчете аванса:
- оклад за месяц;
- доплата при замене заболевшего сотрудника или находившегося в ;
- надбавки за особые условия труда или их ухудшение;
- за переработанные часы;
- (секретарь, менеджер, логист);
- руководство студентов на практике и т.д.
В аванс не включаются:
- Премия , т.к. руководитель не знает на какой размер стимулирования вышел сотрудник. Она рассчитывается на основании работы за весь месяц. Напомним, аванс начисляется в первой половине месяца.
- Социальные выплаты – не являются оплатой за проделанную работу.
- Ежегодная материальная помощь .
Может ли быть больше зарплаты?
Выплата аванса проводится за фактически отработанное время (определение аванса). Т.е. при выплате первой части зарплаты 14 числа (в месяце 31 день), аванс будет равен 45% от оклада.
Оставшуюся часть (55% оклада) бухгалтер выдаст в зарплату, если остаток месяца сотрудник будет работать без командировок, или .
При образовании пропусков, заработная плата будет уменьшена.
Определение размера
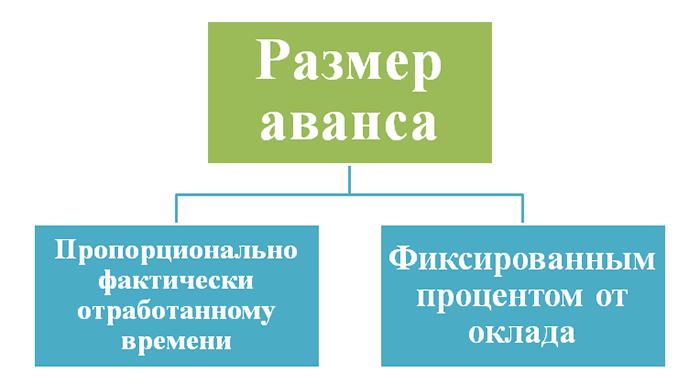
Размер аванса разрешено определять несколькими способами:
- в зависимости от фактически отработанного времени за первую половину месяца;
- процент от оклада – фиксированная сумма.
Как правильно начислять?
В зависимости от фактически отработанных дней.
Расчет аванса производится с учетом выходных дней и праздничных и без них.
Формула для расчета аванса в 1 случае: сумма оклада и надбавок/норма рабочих дней. Полученную цифру умножить на фактически отработанное время.
Формула для расчета аванса в 2 случае: произведение 50% на сумму из оклада и доплат.
В их число могут входить выплаты по замене сотрудника, переработку, ухудшение условий труда.
Отметим, что доплаты не подразумевают премии, так как их размер можно рассчитать только на основании работы за весь месяц.
Когда аванс начисляется в фиксированной сумме и равен проценту от него, выходные и праздничные дни на его размер не влияют.
Проводки
Дт70-Кт50 — аванс выплачен сотруднику из кассы.
Дт 70-Кт51 — аванс выплачен сотруднику с расчетного счета.
В связи с тем, что аванс представляет собой 1 часть зарплаты:
Дт20 (23,44…)-Кт70 – аванс был начислен.
Следующей проводкой мы его выдаем из кассы или с расчетного счета:
Дт70-Кт50(51)
Обычно используют 1 вариант.
Сроки выдачи
Согласно ТК РФ, зарплата должна выплачиваться 2 раза в месяц. Аванс начисляется в первой половине. Соответственно выплаты производятся примерно раз в 2-2,5 недели.
Сроки регламентируются внутренними документами организации. В них зафиксирован интервал для выплаты аванса и зарплаты. Например, с 10-15 число каждого месяца должен быть выплачен аванс.
Примеры
Без учета выходных и праздничных: оклад Иванова Д.К. - 20 тыс. руб., за совмещение - доплата 6 тыс. руб. Аванс составил (20+6)*50%=13 тыс. руб.
С учетом выходных и праздничных дней: исходные данные аналогичны. За месяц рабочих дней 20, в первую половину отработали 7. Аванс составил ((20+6)/20)*7=9,1 тыс. руб.
В 1 и 2 варианте оставшуюся часть Иванов получит в зарплате.
Какими документами оформляется?
В зависимости от того, каким способом в организации выплачивается зарплата, аналогично должен происходить расчет с сотрудниками по авансу.
Документы, сопровождающие выдачу аванса:
- при выдаче наличных денежных средств оформляется платежная или платежно-расчетная ведомость и РКО;
- при перечислении денег через расчетный счет оформляется платежная ведомость, она отправляется в банк, где оформлен зарплатный проект.
Примеры заполнения документов можно найти здесь:
Нюансы
Удержание НДФЛ
Не учитывают (13%).
Он учтен при выплате оставшейся суммы зарплаты за весь месяц. Это связано с тем, что сам сотрудник не может точно знать, отработает он полный месяц или уйдет на больничный, или возьмет отгул.
В случае незапланированных пропусков сумма аванса будет переплачена, соответственно и переплачен налог с нее государству.
Максимальная и минимальная сумма
Максимальный размер аванса не установлен. Он напрямую зависит от суммы оклада. Минимальная сумма не должна быть ниже фактически отработанного времени.
Возможна ли переплата аванса?
Переплата аванса может быть переплачена, когда он рассчитывается в фиксированной сумме, как процент от оклада. Например, работник заболел 10 числа и вышел с больничного последним днем месяца.
У него образовался долг перед организацией из-за излишне выданного аванса.
Удерживаются ли алименты?
Согласно законодательству алименты удерживаются одной суммой с заработной платы. Это связано с тем, что зарплата зависит от отработанного времени. Сотрудник может заболеть или уволиться.
Требуется ли выдача расчетных листков?
Зарплата традиционно состоит из двух частей, первую из которых называют авансом. Расскажем о размере аванса по заработной плате согласно ТК РФ 2019, а также о том, как правильно его рассчитать, выплатить и уплатить налог.
В соответствии с ТК РФ 2019 работодатели обязаны выплачивать за работную плату своим сотрудникам не реже, чем каждые полмесяца в день, установленный правилами внутреннего трудового распорядка, коллективным или трудовым договором (ч. 6 ст. 136 ТК РФ). То есть выплачивать зарплату надо как минимум 2 раза в месяц.
Первая часть заработной платы - за первую половину отработанного месяца называется авансом .
Расскажем, какой должен быть размер предоплаты по заработной плате по ТК РФ 2019 и как ее посчитать.
Внимание! Минтруд изменил правила расчета зарплаты. теперь нужно больше платить работникам. Эксперты газеты "УНП" разобрались, как теперь считать зарплату.
Аванс по Трудовому кодексу РФ 2019: сколько процентов от зарплаты
Трудовой кодекс не содержит норм, определяющих конкретный размер аванса в процентах от заработной платы. Однако действующее в настоящее время Постановление Совмина СССР от 23.05.1957 № 566 "О порядке выплаты заработной платы рабочим за первую половину месяца" определяет, что размер задатка за первую половину месяца определяет соглашение работодателя с профсоюзом при заключении коллективного договора, при этом минимальный размер аванса должен быть не ниже тарифной ставки работника за отработанное время.
Минтруд при этом в своем письме от 03.02.2016 № 14-1/10/В-660 разъяснил, что при определении размера зарплаты за первую половину месяца следует учитывать фактически отработанное сотрудником время или фактически выполненную им работу.
Получается, что работодатель должен выдавать зарплату не реже чем каждые полмесяца, устанавливая ее на свое усмотрение - выбирая процент от оклада или фиксированную сумму.
В идеале размер аванса по заработной плате по ТК РФ 2019 составляет половину заработка сотрудника за месяц, то есть 50 процентов.
Положение об оплате труда (фрагмент)
Премии, доплату за сверхурочные, работу в выходные и праздничные дни включать в расчет первой части зарплаты не нужно. Эти выплаты компания посчитает только по итогам месяца и заплатит сотруднику при окончательном расчете.
Пример расчета аванса по заработной плате при премиях, доплатах, работе в выходные дни
Компания выдает первую часть зарплаты 20-го, а окончательный расчет - 5-го числа. Оклад бухгалтера - 42 000 руб. В сентябре - 21 рабочий день. Норма времени - 168 ч. Оклад за день - 2000 руб. (42 000 руб. : 21 дн.). 15 сентября сотрудница работала ночью, а 18-го и 19-го замещала кассира. Оклад кассира - 33 600 руб. Доплата за ночные смены при ставке 20 % - 400 руб. (42 000 руб. : 168 ч. × 8 ч. × 20 %). За работу кассира при ставке 25 % - 800 руб. (33 600 руб. : 168 ч. × 8 ч. × 2 дн. × 25 %). По итогам месяца компания начислила премию - 5 000 руб.
Первая часть. С 1 по 20 сентября сотрудница отработала 14 дн. Зарплата - 29 200 руб. (2 000 руб. × 14 дн. + 400 руб. + 800 руб.).
Вторая часть. С 20 по 30 сентября рабочих дней - 7. Зарплата - 19 000 руб. (2 000 руб. × 7 дн. + 5000 руб.).
Директор может оказаться под следствием, если компания больше двух месяцев выдает зарплату меньше МРОТ либо не платит вообще (ч. 2 ст. 145.1 УК). Руководителя могут оштрафовать, отправить на исправительные работы или даже в тюрьму.
С 3 октября 2016 году работодатели по новым правилам определяют сроки выдачи зарплаты и аванса. Выплатить окончательный расчет надо не позднее 15 числа следующего месяца (ст. 136 ТК РФ). Следовательно, по ТК РФ сроки для выдачи зарплаты за первую половину месяца выпадают на период с 16 по 30 число месяца. Конкретный график выплаты зарплаты и аванса с учетом ограничений компания вправе устанавливать самостоятельно во внутренних документах c учетом новых правил выплаты аванса по зарплате. Чаще всего это прописывают в коллективном или трудовом договоре. Например, в компании может быть установлена выплата аванса 30 числа и зарплаты – 15 числа следующего месяца.
Аванс по зарплате в 2018 году, расчет по новому. Важно!
Если между авансом и зарплатой один интервал окажется больше 15 дней, а другой меньше, то Роструд может оштрафовать на 50 000 руб. (ст. 5.27 КоАП РФ).
Из внутренних документов должно четко следовать, в какой день сотрудник должен получить деньги. То есть это должны быть конкретные числа. Учтите три момента.
Во-первых, нельзя установить временной промежуток. Например, с 12 по 15 число. Безопаснее написать, не позднее какого числа компания перечисляет деньги сотрудникам. Раньше этой даты выдавать зарплату безопасно. А вот за более позднее перечисление придется заплатить еще и компенсацию.
Во-вторых, нельзя ставить размытые даты. Некоторые работодатели пишут такую формулировку: «заработная плата выплачивается не позднее 10-го и 25-го числа каждого месяца». В такой ситуации непонятно, 25 числа выдают зарплату за первую половину месяца (или аванс) или же итоговую сумму за месяц. Такое условие безопаснее исправить и проставить четкие сроки.
В-третьих, продумайте сроки с учетом требований НК. 15 число - законный, но опасный день для зарплаты и безопаснее перенести ее на более раннюю дату. Если выдавать деньги 15 числа, то аванс выпадает на 30. В некоторых месяцах это последний день. Получается с аванса, выданного в последний день месяца, придется рассчитать и удержать НДФЛ (п. 2 ст. 223 НК РФ, определение ВС РФ от 11 мая 2016 г. № 309-КГ16-1804). В итоге в эти месяцы придется удерживать НДФЛ дважды. А в месяцах, в которых 31 день, - только один раз. Это создает путаницу, как для бухгалтера, так и для налоговиков.
Как считать аванс и зарплату в 2018 году. Новый расчет.
Кодекс не устанавливать правила, как считать аванс от зарплаты. Но это не значит, что таких правил нет. Недавно Минтруд разъяснил, как рассчитывать сумму авансы по зарплате сотрудникам в 2017 и в 2018 годах. Зарплату за первую половину месяца надо рассчитать пропорционально отработанному времени. В расчет берут не только оклад, но и надбавки и доплаты, которые не зависят от результатов работы за месяц (письмо Минтруда России от 10 августа 2017 г. № 14-1/В-725). Например, компенсационные выплаты за работу в ночное время, надбавки за совмещение должностей, за профессиональное мастерство, за стаж работы и другие.
Пример 1. Как начислять аванс по зарплате с учетом надбавок и доплат
Компания выдает зарплату за первую половину месяца 16-го числа, а оставшуюся сумму за месяц - 1-го числа следующего месяца. Оклад продавца - 35 000 руб. В сентябре с 11-го по 15-е число помимо основных обязанностей продавец также исполнял обязанности временно отсутствующего администратора. Оклад администратора - 50 000 руб., за совмещение продавец должен получить 25 процентов от оклада администратора. По итогам месяца компания начислила премию продавцу - 5000 руб.
Рассчитаем зарплату продавца за первую половину месяца. С 1 по 15 сентября сотрудник отработал 11 дней, общее количество рабочих дней в сентябре - 21.
Оклад за этот период составит
35 000 руб. : 21 дн. × 11 дн. = 18 333,33 руб.
Доплата за работу администратора
50 000 руб. : 21 дн. × 5 дн. × 25% = 2976,19 руб.
Итого зарплата за первую половину месяца
18 333,33 руб. + 2976,19 руб. = 21 309,52 руб.
Зарплата за вторую половину месяца
35 000 руб. : 21 дн. × 10 дн. + 5000 руб. = 21 666,67 руб.
В 2017 и 2018 году платите авансы по зарплате сотрудникам с учетом надбавок и доплат, которые связаны с режимом работы и условиями труда. Например, за сверхурочную или ночную работу, в выходные и праздники, за совмещение должностей, за тяжелые или вредные условия труда (письмо Минтруда России от 18 апреля 2017 г. № 11-4/ООГ-718). Оклад рассчитайте пропорционально отработанным дням.
Шпаргалка! Как рассчитать аванс по зарплате в 2018 году
Зарплату за первую половину месяца считайте с учетом отработанного времени, доплат и надбавок. Чиновники считают, что если такие доплаты не учитывать, то компания нарушит трудовое законодательство. А за это предусмотрен штраф до 50 000 руб. (ст. 5.27 КоАП РФ).
Аванс не облагается НДФЛ (письмо Минфина России от 22 июля 2015 г. № 03-04-06/42063). Но есть риск, что если компания выдаст полный аванс за отработанные дни, то потом не сможет удержать налог. Например, если сотрудник заболеет. Чтобы избежать проблем, выдавайте аванс за первую половину месяца с учетом специального коэффициента 0,87 (100% – 13%). То есть вы как бы учитываете НДФЛ таким образом. Тогда при окончательном расчете вы сможете удержать налог независимо от того, работал ли сотрудник после аванса или нет. Порядок расчета запишите в локальном документе.
Формула для расчета аванса по зарплате
Покажем на примере, как посчитать аванс по зарплате
Пример 2. Как рассчитать аванс по зарплате
Водитель работает на пятидневке по 8 часов в день. 7 июля 2017 года сверхурочно отработал 3 часа. Все остальные дни первой половины июля работал по графику. Всего в первой половине июля 10 рабочих дней. Оклад сотрудника - 30 000 руб.
В положении об оплате труда компания определила такой расчет сверхурочных: оклад работника делят на среднемесячное количество рабочих часов и умножают на минимальные ставки. Первые два часа оплачивают в полуторном размере, следующие в двойном.
Бухгалтер рассчитал сверхурочные, чтобы учесть их при выплате аванса.
Заработная плата работникам должна выплачиваться не реже, чем каждые полмесяца – такое положение содержит ч. 6 ст. 136 ТК РФ. Как правило, оплата в течение месяца производится двумя частями: первая именуется авансом, а остальная – зарплатой. Сроки их выплаты устанавливаются трудовым договором, правилами внутреннего трудового распорядка, колдоговором.
Когда начисляется аванс, сколько процентов от зарплаты в 2017 г. он должен составлять? Должны ли обе части выплаты быть равными или нет? Как рассчитывается аванс? Что будет, если аванс не выплачивать? Эти и другие вопросы мы рассмотрим в нашей статье.
Выплата аванса
Исходя из требований ст. 136 ТК РФ, временной интервал между авансом и зарплатой составляет примерно 15 дней. Работодатели выплачивают аванс до окончания месяца в сроки, которые определяют самостоятельно. При приеме нового сотрудника, его должны ознакомить с установленными датами оплаты труда.
Оптимальным для выдачи аванса по заработной плате считается 15-16 число расчетного месяца, соответственно, зарплата приходится на 1-3 число месяца, следующего за расчетным. Избегать более поздних дат рекомендовал Минздравсоцразвития (письмо от 25.02.2009 № 22-2-709): в отношении сотрудников, принятых на работу с начала месяца, выплата аванса в поздних числах обернется нарушением ст. 136 ТК РФ, ведь интервал между авансом и зарплатой для них превысит законные полмесяца.
Игнорируя обязанность выплаты заработка за первую половину месяца, работодатель грубо нарушает закон. Отсутствие аванса может рассматриваться как несвоевременная выплата зарплаты, за которую сотрудники вправе требовать от работодателя компенсации (ст. 136 ТК РФ), а КоАП РФ предусматривает для таких нарушителей следующие штрафы (п. 6 ст. 5.27 КоАП РФ):
- для ИП – от 1000 до 5000 руб.,
- для должностных лиц от 10 000 до 20 000 рублей,
- для организации – от 30 000 до 50 000 рублей.
Аванс - это сколько процентов от зарплаты?
Законодательство не содержит прямого ответа на данный вопрос. О размере аванса, например, сказано в постановлении Совмина СССР от 23.05.1957 № 566, что его минимум не должен быть ниже тарифной ставки сотрудника за отработанное им время. В Трудовом кодексе тоже нет указаний как исчислять аванс, какой процент от зарплаты он должен составлять. Минтруд РФ в письме от 03.02.2016 № 14-1/10/В-660 разъяснил, что работодатель не только обязан выплачивать зарплату как минимум дважды в месяц, но и должен учитывать при ее расчете фактически отработанное сотрудником время.
Поскольку законодательного запрета на начисление аванса в процентном соотношении к зарплате нет, можно сделать вывод, что работодатель может начислять аванс следующими способами:
- по фактически отработанному сотрудниками времени (дням, часам) за первую половину месяца,
- установить, сколько процентов от зарплаты составляет аванс, также учитывая при расчете отработанное время. Как правило, размер устанавливается в пределах 40-50% от зарплаты, что соответствует трудовым затратам работников за полмесяца.
Способ и методику начисления следует закрепить в локальном нормативном акте. В любом случае расчет аванса будет производиться на основании табелей учета рабочего времени.
Что касается размера аванса, процент от зарплаты для него не всегда будет равен 50%, и вот почему: при начислении аванса в расчет берется оклад сотрудника, всевозможные надбавки, доплаты, оплата за совмещение должностей, за замещение другого работника в его отсутствие и т.д. При этом вряд ли возможно учесть премии и различные бонусы, которые начисляются по итогам месяца или квартала – в таком случае вторая «зарплатная» часть всегда будет больше, чем аванс.
Расчет аванса по заработной плате
При начислении аванса у работодателя не возникает обязанности одновременно удержать с него НДФЛ - это можно сделать при выплате оставшейся части заработка, ведь датой фактического получения дохода считается последний день месяца, а датой удержания налога – день выплаты зарплаты. Но в таком случае все же высок риск, что работник, получив аванс с неудержанным НДФЛ, во второй половине месяца не выйдет на работу по какой-либо причине и удержать налог с него будет уже невозможно. Страховые взносы отдельно на аванс тоже не начисляются, поскольку их рассчитывают по итогам месяца.
Возможные варианты расчета аванса рассмотрим на примерах.
Пример 1
В организации установлен день выплаты аванса – ежемесячно 16 числа, а зарплата выплачивается до 3 числа следующего месяца. Согласно правилам внутреннего трудового распорядка, аванс начисляется за фактически отработанные дни с 1 по 15 число включительно. С 1 по 15 марта 2017 г. по производственному календарю было 10 рабочих дней, а всего в марте их 22.
Сотрудник с окладом 50 000 руб. отработал в первой половине марта 8 дней и 2 дня был на больничном. Сначала рассчитаем стоимость одного рабочего дня сотрудника в марте:
50 000 руб. : 22 дня = 2272,73 руб.
Делаем расчет аванса за отработанные сотрудником дни:
2272,73 руб. х8 дней = 18 181,84 руб.
Если сразу удержать НДФЛ, то на руки сотрудник получит 15 818,20 руб. (18 181,84 руб. – 13%).
Пример 2
Аванс, согласно правилам трудового распорядка, принятым в организации, начисляется в размере 45% от зарплаты до вычета подоходного налога. Новый сотрудник приступил к работе со 2 марта 2017 г. с окладом 40 000 руб. За период с 1 по 15 марта он фактически отработал 9 дней.
Аванс при полностью отработанном периоде составит:
40 000 руб. х 45% = 18 000 руб.
Рассчитаем аванс за фактически отработанное время:
18 000 руб. : 10 дней х 9 дней = 16 200 руб.
После удержания НДФЛ сумма аванса составит 14094 руб. (16200 руб. – 13%).
Как видим, однозначно ответить на вопрос «аванс – это какая часть зарплаты?» нельзя: его размер зависит от методики начисления, принятой работодателем, от фактически отработанного сотрудниками времени, от наличия доплат, оплаты за совмещение, замещение и т.п. Даже при процентном способе начисления аванса нужно учитывать, сколько дней отработано сотрудниками, используя учетные данные табелей рабочего времени.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации