
Анализ платежеспособности организации. Что показывает и как рассчитать коэффициент платежеспособности предприятия
Расчет платежеспособности проводится несколькими способами . Один из наиболее популярных – деление пассивов на 4 группы и определение их обеспеченности активами. По аналогии с анализом ликвидности активов .
В 1-ю очередь необходимо погасить кредиторскую задолженность и долг участникам по выплате доходов. Это срочные обязательства.
Рассчитаем значение П1 и определим средний период погашения кредиторской задолженности в отчетном периоде по формуле:
T= 0,5*(П1нач + П1кон)/Выручка*360
Расчет платежеспособности
| Показатели | Начало 2011 | Конец 2011 |
|---|---|---|
| 1. Срочные обязательства П1 (бухгалтерский баланс стр.620 + 630) | 5 570 441 | 5 598 414 |
| 2. Краткосрочные обязательства П2 (стр. 610 + 650 + 660) | 147 809 | 147 809 |
| 3. Долгосрочные обязательства П3 (стр. 590) | 1 408 | 1 627 |
| 4. Постоянные обязательства и собственные средства П4 (стр. 490 + 640) | 10 651 353 | 10 433 626 |
| 5.ТО (текущая платежеспособность, обязательства), (строки этой таблицы 7 +8) | 5 718 250 | 5 746 223 |
| 6. Долгосрочные источники финансирования = П3 + П4 (строки этой таблицы 9+10 таблицы) | 10 652 761 | 10 435 253 |
| 7. Доля долгосрочных источников финансирования (стр. 12/1 таблицы) | 0,6507 | 0,6448 |
| 8. Собственные оборотные средства. СООБС = ОБС (форма1 стр. 290) – ТО (по таблице) | 693 161 | 880 535 |
| 9. Показатель обеспеченности оборотных активов собственными средствами (Коб = СООБС/ОБС) | 0,1081 | 0,1328 |
| 10. Выручка за отчетный период | 7 052 453 | 7 052 453 |
| 11. Активы | 16 371 011 | 16 181 476 |
Тп1 = 285, 06≈285 (дней), то есть при годовой выручке 7 052 453 рублей средний срок погашения срочных обязательств составляет 285 дней.
Во 2-ую очередь предприятие должно погасить все прочие краткосрочные обязательства.
Определим по той же формуле через сколько дней предприятие сможет погасить эти обязательства в отчетный период:
Т=0,5*(147 809 + 147 809)/7 052 453*360=7,54~8 (дней)
Значит, организация в среднем по прочим краткосрочным обязательствам может рассчитаться за 8 дней за счет поступающей выручки от продаж.
В 3-ю очередь должны быть погашены обязательства по долгосрочным заемным средствам. Это долгосрочные обязательства.
В последнюю очередь погашаются обязательства перед собственниками – акционерами. Это постоянные (или устойчивые) обязательства – это собственные средства организации.
Таким образом, группы П1 и П2 – это краткосрочные источники финансирования, или текущие обязательства, которые необходимо погасить в течение года, и на их основе определяют текущую платежеспособность (ТО):
Определим текущую платежеспособность на конец отчетного периода ТО= 5 746 223.
Группы П3 и П4 учитываются при оценке платежеспособности предприятия в будущем, и чем больше их доля в общих источниках, тем выше уровень финансовой устойчивости предприятия на момент оценки. Это долгосрочные источники финансирования.
Определим уровень финансового риска с помощью доли долгосрочных источников финансирования по отношению к активам:
В конце отчетного периода доля составила d= 64,48%. Нормальная финансовая устойчивость достигается, если доля таких источников не меньше 70%. На рассматриваемом нами предприятии ресурсы к концу отчетного года обеспечены ДИФ лишь на 64,48%.
Таким образом, получается, что рыночная устойчивость предприятия незначительная, а уровень финансового риска достаточно высок.
Определяя текущие способности на конкретную дату, необходимо сопоставить группы активов по ликвидности с группами обязательств по степени срочности оплаты.
Если выполнено условие .
Следующее условие: о. Данное условие выполняется, значит, поступающих средств от дебеторов будет достаточно для погашения краткосрочных кредитов.
Еще одно условие: . Условие выполнимо, следовательно, если возникнет необходимость рассчитаться по долгосрочным обязательствам, нашему предприятию не нужно будет продавать свои запасы.
В случае одновременного выполнения всех трех условий, организация является абсолютно платежеспособной. А если выполняется условие .
СООБС – это та часть собственных оборотных средств, которая используется для финансирования текущей деятельности, покрытия оборотных активов. Также СООБС можно выразить как разность между оборотными средствами и текущими обязательствами (ТО). Рассчитаем их в динамике на начало и на конец отчетного года:
СООБСнач = 693 161
СООБСкон = 880 535
Следует также отметить рост оборотных средств. Увеличение в динамике в итоге дало 880 535 рублей на конец отчетного года.
Для финансирования оборотных активов надо, чтобы собственных средств было не менее 10% от оборотных активов. В противном случае предприятие не является платежеспособным.
Для оценки рассчитывается коэффициент обеспеченности оборотных активов собственными средствами:
Коб_нач = 0,1081 = 10,81%
Коб_кон = 0,1328 = 13,28%
На лицо рост показателя обеспеченности оборотных активов собственными средствами. Если в первом периоде на один рубль оборотных активов приходилось 9,01 копеек СООБС, то в последнем – уже 13, 28 копеек.
Платежеспособность характеризует способность предприятия погашать свои платежные обязательства за счет активов. Различают текущую и общую платежеспособность. Текущая платежеспособность – это способность предприятия погашать свои платежные обязательства за счет оборотных активов, а общая – за счет оборотных и внеоборотных активов. Достаточно часто используется такое выражение, как «текущая ликвидность предприятия». Ликвидность предприятия характеризуется наличием оборотных активов в размере, достаточном для погашения краткосрочных обязательств. Основным признаком ликвидности предприятия является:
Оборотные активы > Краткосрочные обязательства.
Понятия «платежеспособность» и «ликвидность» очень близки. От степени ликвидности активов зависит платежеспособность предприятия. Предположим, что у предприятия в стоимостном выражении оборотных активов больше, чем краткосрочных обязательств, а значит, предприятие можно считать платежеспособным. Но это только теоретически, так как в составе оборотных активов больший удельный вес могут занимать медленно реализуемые активы, срок превращения которых в деньги не совпадает со сроком погашения краткосрочных обязательств.
Для оценки платежеспособности предприятия используются показатели:
1. Коэффициент абсолютной ликвидности.
2. Коэффициент быстрой ликвидности.
3. Коэффициент текущей ликвидности.
4. Коэффициент ликвидности товарно-материальных ценностей.
5. Коэффициент общей платежеспособности.
Коэффициент абсолютной ликвидности (К а.л. ) показывает, какая часть краткосрочных обязательств (КО ) может быть погашена наиболее ликвидными оборотными активами – денежными средствами (ДС ) и краткосрочными финансовыми вложениями (КФВ ). Рассчитывается по формуле
Или .
Коэффициент быстрой ликвидности (К б.л. ) показывает, какую часть краткосрочных обязательств предприятие может покрыть за счет денежных средств, краткосрочных финансовых вложений и при условии полного погашения краткосрочной дебиторской задолженности (КДЗ ). Рассчитывается по формуле
или .
Рекомендуемое значение ≥ 0,7–1,0. Это означает, что 70–100% краткосрочных обязательств должно покрываться за счет денежных средств, краткосрочных финансовых вложений и при условии полного погашения краткосрочной дебиторской задолженности.
Коэффициент текущей ликвидности (К т.л. ) показывает, в какой степени предприятие может покрыть краткосрочные обязательства за счет всех оборотных активов (ОА ). При расчете данного коэффициента учитываются денежные средства, краткосрочные финансовые вложения, вся дебиторская задолженность, налог на добавленную стоимость, запасы, прочие оборотные активы, т.е. все оборотные активы. Рассчитывается по формуле
Или .
Рекомендуемое значение ≥ 2 (оптимально ≥ 2–2,5). Это означает, что оборотные активы должны в 2–2,5 раза превышать краткосрочные обязательства предприятия. В учебниках и учебных пособиях по финансовому анализу встречается и другое рекомендуемое значение данного показателя – от 1,0 до 3,0. Действительно, значение данного показателя зависит от отраслевых особенностей предприятия. Так, для торговли, где более высокая оборачиваемость оборотных активов, значение коэффициента текущей ликвидности может меняться в пределах от 1 до 1,5, а для промышленного производства, строительства – от 1,5 до 2. Нижняя граница данного показателя не может быть меньше единицы. Оборотных активов должно быть, по крайней мере, достаточно, чтобы погасить все краткосрочные обязательства.
В соответствии с методическими положениями по оценке финансового состояния предприятий структура баланса предприятия признается неудовлетворительной, если коэффициент текущей ликвидности менее двух.
Коэффициент ликвидности товарно-материальных ценностей (К л.т.м.ц. ) показывает, какую часть краткосрочных обязательств предприятие может погасить за счет реализации запасов (З ). При расчете данного коэффициента учитываются запасы, за исключением расходов будущих периодов (РБП ). Рассчитывается по формуле
или .
Значение данного коэффициента будет зависеть от отраслевой принадлежности предприятия. Чаще встречается ограничение – 0,5 – 0,7.
Коэффициент общей платежеспособности (К о.п. ) характеризует способность предприятия покрыть все свои обязательства, как краткосрочные (КО ), так и долгосрочные (ДО ), за счет всех активов (ИА ). Рассчитывается по формуле
или .
Рассчитаем и проанализируем изменение показателей платежеспособности предприятия на примере данных табл. 3.1 (табл. 3.10).
Таблица 3.10
Анализ показателей платежеспособности
Как показал расчет коэффициентов (табл. 3.10,
рис. 3.20–3.23), платежеспособность предприятия на конец года улучшилась практически по всем показателям. Исключение составляет коэффициент абсолютной ликвидности, который снизился с 0,1 до 0,09 и не достигает рекомендуемого значения. Коэффициент быстрой ликвидности увеличился и на конец года составил 0,83, что выше рекомендуемого значения. Коэффициент текущей платежеспособности возрос на 14,73%, но при этом его значение не превысило 2. Если руководствоваться , то можно утверждать, что предприятие по-прежнему остается неплатежеспособным, а структура баланса неудовлетворительной. Однако нижняя граница данного показателя выдерживается (1,69 > 1,0), а это означает, что оборотные активы в 1,69 раза превышают его краткосрочные обязательства. Более того, для предприятий промышленности и строительства допускается значение коэффициента текущей платежеспособности ≥ 1,5. В целом по состоянию на конец года предприятие можно признать платежеспособным, но не абсолютно. Повышение платежеспособности предприятия связано с увеличением объемов реализации продукции, улучшением структуры оборотных средств, ростом оборотных активов – 109,02% (табл. 3.2), снижением краткосрочных обязательств (темп роста – 95,02%) и увеличением собственного капитала. (табл. 3.8).
На конец анализируемого периода коэффициент общей платежеспособности достигает рекомендуемого значения (≥ 2). Это означает, что имущество предприятия (актив баланса) в два раза превышает его обязательства.
Следует отметить, что причинами снижения платежеспособности могут быть: снижение объемов производства и реализации продукции, работ; рост себестоимости продукции и снижение прибыли; недостаток собственных источников средств финансирования деятельности предприятия и значительно увеличение обязательств; отвлечение средств в дебиторскую задолженность; накопление сверхнормативных запасов; неплатежеспособность покупателей продукции предприятия.
Рис. 3.20. Динамика коэффициента абсолютной ликвидности
Рис. 3.21. Динамика коэффициента быстрой ликвидности
Рис. 3.22. Динамика коэффициента текущей ликвидности
Рис. 3.23. Динамика коэффициента общей платежеспособности
Согласно методическим положениям по оценке неудовлетворительной структуры баланса, если коэффициент текущей ликвидности менее 2, то рассчитывается коэффициент восстановления платежеспособности:
.
Если данный коэффициент ≥ 1,0, то предприятие в ближайшее время (6 месяцев) восстановит свою платежеспособность. Так как в нашем случае коэффициент текущей ликвидности на конец года составил 1,69, то рассчитаем коэффициент восстановления платежеспособности
Коэффициент восстановления платежеспособности < 1, и, следовательно, у предприятия в течение 6 месяцев нет возможности восстановить платежеспособность.
Можно предположить, что если тенденция изменения показателей платежеспособности сохранится на следующий год, то предприятие сможет восстановить свою платежеспособность полностью
Если коэффициент текущей ликвидности больше 2, предприятие признается платежеспособным и в таком случае рассчитывается коэффициент утраты платежеспособности
.
Если данный коэффициент ≥ 1, то предприятие в ближайшие три месяца не утратит свою платежеспособность.
Коэффициенты ликвидности и платежеспособности: их значение в финансовом анализе
Что такое ликвидность? Это возможность компании расплачиваться по своим обязательствам в кратчайшие сроки. Данный термин применим только к активам баланса и отражает их способность из имущества преобразиться в деньги. Самые ликвидные средства - это деньги на расчетных счетах, наличные, ценные бумаги и легкореализуемые оборотные активы. Коэффициенты ликвидности интересны банкам и лизинговым компаниям при рассмотрении заявки на кредит/лизинг, акционерам и собственникам для определения текущей ситуации в бизнесе и выявления перспектив развития, государству - при рассмотрении возможности участия компании в государственных проектах и программах, арбитражным управляющим - для определения вероятности банкротства фирмы, контрагентам для принятия решения о сотрудничестве, а также руководству фирмы - для оценки результатов деятельности, текущего положения дел, для тактического и стратегического планирования. Коэффициенты ликвидности банка устанавливаются Центробанком и выражают способность финансового учреждения вовремя выполнять взятые обязательства перед кредиторами, владельцами депозитов и прочими клиентами.
Коэффициенты ликвидности: виды, порядок расчета и оптимальные значения
* Коэффициент абсолютной ликвидности отражает способность фирмы погашать самые срочные обязательства и определяется так:
Коэф абс ликв = (Деньги на банковском счете и кассе + Краткосрочные финансовые вложения)/краткосрочные пассивы
Оптимальное значение коэффициента находится в интервале 0,7-0,8 (по российским нормам), в идеале должно быть 1 и более (по международным стандартам).
* Коэффициент текущей ликвидности = Сумма всех оборотных активов/краткосрочные пассивы
Показывает, насколько краткосрочные обязательства покрываются оборотным капиталом, поэтому его называют еще и коэффициентом покрытия. Общепринятое нормальное значение - больше 2. Это интерпретируется так: чтобы обеспечить минимальную гарантию инвестиций, оборотные активы должны как минимум дважды перекрывать срочные обязательства.
* Коэффициент критической ликвидности
К КЛ = (Денежные средства + краткосрочные финансовые вложения + Дебиторка)/Краткосрочные обязательства
Показатель отражает долю текущих обязательств, которую предприятие в силах погасить за счет имеющихся и ожидаемых денежных средств, а также характеризует успешность работы с дебиторами, его норма находится между 0,8 и 1,0.
Платежеспособность фирмы
Платежеспособность позволяет оценить, может ли предприятие вовремя расплачиваться по краткосрочным и долгосрочным обязательствам и служит одним из главных индикаторов финансовой устойчивости. При его анализе рассчитываются финансовые коэффициенты ликвидности. Их нормативные значения являются обязательным, но неполным условием платежеспособности. Фирма должна иметь на расчетном счете запас средств для поддержания платежеспособности на необходимом уровне. Иначе, чтобы своевременно выполнять обязательства, ей придется оформлять краткосрочный кредит, что отрицательно скажется на рентабельности (проценты за кредит) и ослабит финансовое состояние фирмы (увеличатся пассивы, коэффициенты ликвидности ухудшатся).
* Общая платежеспособность означает время погашения обязательств и определяется так:
К об. Пл = Заемный Капитал/Среднемесячная валовая выручка
* Другой вариант расчета - способность покрывать краткосрочные и долгосрочные обязательства всеми активами в балансе:
К об. Пл = Активы/Обязательства
Оптимальным значением считается 2.
* Долгосрочная платежеспособность характеризует возможность предприятия расплатиться по долгосрочным займам собственными средствами и рассчитывается по следующей формуле:
Кдолг пл = Долгосрочные обязательства/Собственный капитал
Когда коэффициент больше 1, значит такой перспективы нет, что повышает риски инвесторов. Оптимальное значение - 1 и меньше. Тенденция к уменьшению показателя служит позитивным сигналом, потому что гарантирует возврат долгосрочных кредитов.
Выписка о движении средств на расчетном счете как подтверждение выводов
Конечно, коэффициенты ликвидности и платежеспособности зачастую не учитывают многих факторов, рассчитываются на определенную дату, до и после которой ситуация может быть совершенно иной. Платежеспособность подтверждается наличием денег на расчетном счете, финансовых вложений, состоянием валютных счетов. Важно, чтобы суммы в этих активах имели оптимальную величину. Бесспорно, чем больше денежных средств в расположении предприятия, тем лучше для кредиторов - есть уверенность в возврате долгов. Но в то же время, даже если на расчетном счете не имеется большой суммы, это еще не означает, что предприятие неплатежеспособно. Возможно, средства поступят в ближайшее время. Для полной оценки платежеспособности можно попросить фирму предоставить выписку с расчетного счета о движении денежных средств.
Коэффициент ликвидности: формула по балансу и нормативное значение
Одним из показателей деятельности фирмы является уровень ликвидности. По нему оценивается кредитоспособности организации, ее способности в полном объеме и рассчитываться по обязательствам в срок. Детальнее о том, какие существуют коэффициенты ликвидности, формулы по новому балансу для расчета каждого показателя представлены в статье далее.
Суть
Ликвидность - это степень покрытия обязательств активами фирмы. Последние делятся на группы в зависимости от срока превращения в денежные средства. По данному показателю оценивается:
- способность фирмы быстро реагировать на финансовые проблемы;
- умение увеличивать активы с ростом объемов продаж;
- возможность возвращать долги.
Степени ликвидности
Недостаточная ликвидность выражается в отсутствии возможности оплатить долги и взятые обязательства. Приходится продавать основные средства, а в самом худшем случае – ликвидировать организацию. Ухудшение финансовой ситуации выражается в уменьшении прибыльности, потере капитальных вложений собственников, задержке оплаты процентов и части основного долга по кредиту.
Коэффициент срочной ликвидности (формула по балансу для расчета будет представлена далее) отражает способность хозяйственного объекта погасить задолженность за счет имеющихся средств на счетах. Текущая платежеспособность может повлиять на отношение с клиентами и поставщиками. Если предприятие не способно в срок погасить задолженность, его дальнейшее существование вызывает сомнения.
Любой коэффициент ликвидности (формула по балансу для расчета будет представлена далее) определяется по соотношению активов и пассивов организации. Эти показатели делятся на четыре группы. Точно так же любой коэффициент ликвидности (формула по балансу для расчета нужна для анализа деятельности), можно определить отдельно по быстро и медленно реализуемым активам и обязательствам.
Активы
Ликвидность - это способность имущества предприятия приносить определенный доход. Скорость этого процесса как раз и отражает коэффициент ликвидности. Формула по балансу для расчетов будет представлена далее. Чем он больше, тем лучше предприятие «стоит на ногах».
Проранжируем активы по скорости их преобразования в денежные средства:
- деньги на счетах и в кассах;
- векселя, казначейские ценные бумаги;
- непросроченная задолженность поставщикам, выданные займы, ЦБ других предприятий;
- запасы;
- оборудование;
- сооружения;
Теперь распределим активы по группам:
- А1 (самые ликвидные): средства в кассе и на счету в банке, акции других предприятий.
- А2 (быстро продаваемые): краткосрочная задолженность контрагентов.
- А3 (медленно реализуемые): запасы, НЗП, долгосрочные финвложения.
- А4 (трудно реализуемые) - внеоборотные активы.
Конкретный актив относится к той или оной группе в зависимости от степени использования. Например, для машиностроительного завода токарный станок будет относиться к "товарным запасам", а агрегат, изготовленный специально для выставки – к внеоборотным активам со сроком использования несколько лет.
Пассивы
Коэффициент ликвидности, формула по балансу которого представлена далее, определяется соотношением активов с пассивами. Последние также делятся на группы:
- П1 – самые востребованные обязательства.
- П2 - кредиты со сроком действия до 12 месяцев.
- П3 – остальные долгосрочные займы.
- П4 - резервы предприятия
Строки каждой из перечисленных групп должны совпадать со степенью ликвидности активов. Поэтому перед проведением расчетов желательно модернизировать бухгалтерскую отчетность.
Ликвидность баланса
Для проведения дальнейших расчетов нужно сопоставить денежные оценки групп. При этом должны выполняться такие соотношения:
- А1 > П1.
- А2 > П2.
- А3 > П3.
- А4 < П4.
Если из перечисленных условий выполняются первые три, то и четвертое будет выполнено автоматически. Однако недостаток средств по одной из групп активов не может быть компенсирован переизбытком по другой, поскольку быстрореализуемые средства не могут заменить медленно реализуемые активы.
С целью проведения комплексной оценки рассчитывается коэффициент общей ликвидности. Формула по балансу:
L1 = (А1 + (1/2) * А 2 + (1/3) * А3) / (П1 + (1/2) * П2 + (1/3) * П3).
Оптимальное значение – 1 и более.
Представленная таким образом информация подробностями не изобилует. Более детальный расчет платежеспособности осуществляется по группе показателей.
Текущая ликвидность
Способность субъекта хозяйствования погашать краткосрочные обязательства за счет всех активов показывает коэффициент текущей ликвидности. Формула по балансу (номера строк):
Ктл = (1200 – 1230 – 1220) / (1500 – 1550 – 1530).
Существует также другой алгоритм, по которому можно рассчитать коэффициент текущей ликвидности. Формула по балансу:
K = (ОА - долгосрочная ДЗ - задолженность учредителей) / (крат. обяз.) = (A1 + A2 + A3) / (Π1 + Π2).
Чем выше значение показателя, тем лучше платежеспособность. Его нормативные значения рассчитываются для каждой отрасли производства, но в среднем колеблются в пределах 1,49-2,49. Значение меньше 0,99 свидетельствует о неспособности предприятия рассчитываться в срок, а больше 3 - о высокой доле неиспользуемых активов.
Коэффициент отражает платежеспособность организации не только в текущий момент, но и в чрезвычайных обстоятельствах. Однако он не всегда предоставляет полную картину. У торговых предприятий значение показателя меньше нормативного, а у производственных – чаще всего больше.
Срочная ликвидность
Способность субъекта хозяйствования погашать обязательства за счет быстрореализуемых активов за вычетом товарных запасов отражает коэффициент срочной ликвидности. Формула по балансу (номера строк):
Ксл = (1230 + 1240 + 1250) / (1500 – 1550 – 1530).
K= (крат. ДЗ + крат. финвложения + ДС) / (крат. займы) = (A1 + A2) / (Π1 + Π2).
В расчете данного коэффициента, как и предыдущего не учитываются запасы. С экономической точки зрения реализация данной группы активов принесет предприятию больше всего убытков.
Оптимальное значение - 1,5, минимальное - 0,8. Этот показатель отражает удельный вес обязательств, которые можно покрыть за счет денежных поступлений от текущей деятельности. Для повышения значения данного показателя следует наращивать объем собственных средств и привлекать долгосрочные займы.
Как и в предыдущем случае, значение показателя больше 3 свидетельствует о нерационально организованной структуре капитала, что вызвано медленной оборачиваемостью запасов и ростом дебиторской задолженности.
Абсолютная ликвидность
Способность субъекта хозяйствования погашать задолженность за счет наличных средств отражает коэффициент абсолютной ликвидности. Формула по балансу (номера строк):
Кал = (240 + 250) / (500 – 550 – 530).
Оптимальное значение – более 0,2, минимальное – 0,1. Оно показывает, что 20% срочных обязательств организация может погасить немедленно. Несмотря на чисто теоретическую вероятность возникновения потребности срочного погашения всех займов, необходимо уметь рассчитывать и анализировать коэффициент абсолютной ликвидности. Формула по балансу:
K= (кратк. финвложения + ДС) / (кратк. займы) = A1 / (Π1 + Π2).
В расчетах также используется коэффициент критической ликвидности. Формула по балансу:
Ккл = (А1 + А2) / (П1 + П2).
Прочие показатели
Маневренность капитала: А3 / (АО - А4) - (П1 + П2).
Ее уменьшение в динамике рассматривается как положительный фактор, поскольку часть средств, замороженная в производственных запасах и дебиторской задолженности, освобождается.
Удельный вес активов в балансе: (итог баланса - А4) / итог баланса.
Обеспеченность собственными средствами: (П4 - А4) / (АО - A4).
У организации должны быть минимум 10% собственных источников финансирования в структуре капитала.
Чистый оборотный капитал
Данный показатель отражает разницу между оборотными активами и займами, кредиторской задолженностью. Это та часть капитала, которая сформирована за счет долгосрочных займов и собственных средств. Формула для расчета имеет вид:
Чистый капитал = ОА - краткосрочные кредиты = стр. 1200 - стр. 1500
Превышение оборотных средств над обязательствами свидетельствует о том, что предприятие способно погасить долги, имеет резервы для расширения деятельности. Нормативное значение – больше нуля. Недостаток оборотного капитала свидетельствует о неспособности организации погашать обязательства, а значительное превышение - о нерациональном использовании средств.
Пример
На балансе предприятия числятся:
- Денежные средства (ДС) – 60 000 руб.
- Краткосрочные вложения (КФВ) – 27 000 руб.
- Дебиторская задолженность (ДЗ) – 120 000 руб.
- ОС - 265 тыс. руб.
- НМА - 34 тыс. руб.
- Запасы (ПЗ) – 158 000 руб.
- Долгосрочные кредиты (КЗ) – 105 000 руб.
- Краткосрочный кредит (КК) – 94 000 руб.
- Долгосрочные займы – 180 тыс. руб.
Кал = (60 + 27) / (105 + 94) = 0,4372.
Оптимальное значение – более 0,2. Предприятие способно оплатить 43% обязательств за счет средств на счете в банке.
Рассчитаем коэффициент срочной ликвидности. Формула по балансу:
Ксл = (50 + 27 + 120) / (105 + 94) = 1,09.
Минимальное значение показателя - 0,80. Если предприятие задействует все имеющиеся средства, в том числе задолженность дебиторов, то эта сумма будет в 1,09 раз больше имеющихся обязательств.
Рассчитаем коэффициент критической ликвидности. Формула по балансу:
Ккл = (50 + 27 + 120 + 158) / (105 + 94) = 1,628.
Трактовка результатов
Сами по себе коэффициенты не несут смысловой нагрузки, но в разрезе временных интервалов они детально характеризуют деятельность предприятия. Особенно если они дополнены другими расчетными показателями и более детальным рассмотрением активов, которые учитываются в конкретной строке баланса.
Неликвидные запасы нельзя быстро реализовать или использовать в производстве. Их не следует учитывать при расчете текущей ликвидности.
В организации, которая является частью холдинговой группы, при расчете коэффициента ликвидности показатели внутренней дебиторской и кредиторской задолженности не учитываются. Уровень платежеспособности лучше определять по данным коэффициента абсолютной ликвидности.
Много проблем вызовет завышенная оценка активов. Включение в расчеты взыскания маловероятной задолженности приводит к некорректной (сниженной) оценке платежеспособности, получению недостоверных данных о финансовом положении организации.
С другой стороны, при исключении из расчетов активов, вероятность получения доходов с которых невысока, достичь нормативных значений показателей ликвидности затруднительно.
9.4 Анализ платежеспособности и ликвидности.
Одной из основных характеристик финансового состояния организации является ее платежеспособность.
Платежеспособность – это способность организации своевременно и в полном объеме погашать свои обязательства по платежам перед бюджетом, банком, поставщиками и другими юридическими и физическими лицами в рамках осуществления нормальной финансово-хозяйственной деятельности.
Платежеспособность является важнейшим условием кредитоспособности, т.е. наличия у организации предпосылок для получения кредита и способность возвратить его в срок.
В целях обеспечения единого методического подхода к оценке платежеспособности субъектов хозяйствования, своевременного выявления нестабильности их финансового состояния Постановлением Совета Министров Республики Беларусь № 1672 определены показатели платежеспособности (коэффициенты).
Расчет коэффициентов платежеспособности и анализ финансового состояния и платежеспособности субъектов хозяйствования производится на основании бухгалтерского баланса на определенную дату.
Коэффициенты, используемые в качестве показателей для оценки платежеспособности, и их нормативные значения дифференцированы по видам экономической деятельности:
коэффициент текущей ликвидности характеризует общую обеспеченность субъекта хозяйствования собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств. Коэффициент текущей ликвидности (Кт.л.) рассчитывается по формуле (9.10):
, (9.10)
Нормативное значение коэффициента для торговых организаций – 1,0.
коэффициент обеспеченности собственными оборотными средствами характеризует наличие у субъекта хозяйствования собственных оборотных средств, необходимых для его финансовой устойчивости. Этот коэффициент рассчитывается по формуле (9.11):
Нормативное значение коэффициента для отрасли – 0,1.
коэффициент обеспеченности финансовых обязательств активами характеризует способность субъекта хозяйствования рассчитываться по своим финансовым обязательствам после реализации активов. Значение данного коэффициента рассчитывается следующим образом (9.12):
Нормативное значение коэффициента для всех видов экономической деятельности согласно Общегосударственному классификатору видов экономической деятельности в республике Беларусь – не более 0,85.
Анализ платежеспособности необходим не только для предприятия, с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов и пользователей отчетной информации, прежде всего для банков.
С понятием платежеспособность тесно связано понятие ликвидность, которая может определяться по отношению к активам, балансу, организации.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Она зависит от степени соответствия величины, имеющихся платежных средств, величине краткосрочных долговых обязательств.
Ликвидность предприятия – это способность вовремя оплатить обязательства. Данное понятие более общее, чем ликвидность баланса, которая предполагает изыскание платежных средств только за счет внутренних источников. Предприятие же может привлечь заемные средства со стороны.
Ликвидность баланса является основой платежеспособности и ликвидности организации в целом.
Ликвидность и платежеспособность близкие, но не тождественные понятия. Рассчитываемые по данным бухгалтерского баланса показатели ликвидности могут свидетельствовать об их удовлетворительном уровне, но по существу организация имеет просроченные обязательства, в связи с замедлением непосредственного денежного оборота, если в составе оборотных активов имеются неликвидные запасы или просроченная дебиторская задолженность.
Ликвидность характеризует как текущее состояние расчетов, так и перспективу платежеспособности на определенную дату.
В нормативно правовой базе РБ между данными показателями, по сути, стоит знак равенства.
Анализ ликвидности баланса заключается в сравнении статей активов, сгруппированных по степени их ликвидности, и источников активов, сгруппированных по срочности их оплаты (таблица 9.1).
Для определения ликвидности баланса, следует составить реклассицированный баланс, сгруппировав статьи активов собственного капитала и обязательств, в соответствии с приведенной выше классификацией. Далее производят сопоставление соответствующих групп, по результатам которого устанавливают уровень ликвидности, по состоянию на отчетную дату.
Таблица 9.1 – Группировка активов по степени их ликвидности и источников активов по срочности оплаты
|
Источники активов |
|
|
А 1 . Наиболее или абсолютно- ликвидные активы Денежные средства и их эквиваленты Краткосрочные финансовые вложения. |
П 1 . Наиболее срочные обязательства Краткосрочная кредиторская задолженность; Срочные краткосрочные обязательства, требующие погашения в течении месяца. |
|
А 2 . Быстрореализуемые активы
|
П 2. . среднесрочные обязательства. Краткосрочные кредиты и займы; Краткосрочная часть долгосрочных обязательств; Обязательства, предназначенные для реализации; Среднесрочная краткосрочная кредиторская задолженность. Прочие краткосрочные обязательства. |
|
А 3 . Медленно реализуемые активы. Незавершенное производства; Долгосрочные активы, предназначенные для реализации; Долгосрочные финансовые вложения: Долгосрочная дебиторская задолженность |
П 3 . Долгосрочные обязательства. Долгосрочные кредиты, Долгосрочные займы прочие долгосрочные обязательства. |
|
А 4 .труднореализуемые активы Долгосрочные активы, за исключением А3. Нематериальные активы |
П 4 .постоянные пассивы Собственный капитал |
Абсолютно-ликвидным считается бух баланс, при выполнении следующих неравенств:
A1 > П1; A2 > П2; A3 > П3; A4 < П4
Выполнение трех первых неравенств, влечет за собой выполнение и четвертого.
Минимально необходимым условием для признания структуры баланса удовлетворительной является соблюдение неравенства №4. В противном случае, можно сделать вывод о рискованной финансовой политике организации и использовании на формировании долгосрочных активов части обязательств. В таком случае, у организации отсутствуют собственные оборотные средства.
Сопоставление итогов первой группы отражает соотношение текущих поступлений и платежей в течении 3х месяцев.
Сравнение итогов второй группы показывает тенденцию изменений текущей ликвидности в ближайшем будущем, срок от 3 до 6 месяцев.
Сравнение сумм двух первых групп позволяет выяснить текущую ликвидность.
Сравнение в третьей группе показывает перспективную ликвидность в относительно далеком будущем (12 и более месяцев).
Используя данные баланса ликвидности, можно оценить тип текущей платежеспособности организации, путем сравнения отдельных элементов, активов и краткосрочных обязательств.
Возможность наиболее раннего погашения обязательств отражает коэффициент абсолютной ликвидности, показывающий какаю часть краткосрочных обязательств может быть погашена немедленно и рассчитывается как отношение суммы денежных средств и их эквивалентов и краткосрочных финансовых вложений к их краткосрочным обязательствам по формуле (9.13):
, (9.12)
где 260 стр. – краткосрочные финансовые вложения;
270 стр. – денежные средства и их эквиваленты.
Значение коэффициента абсолютной ликвидности, должно быть не менее 0,2 (инструкция № 140/206).
После расчета показателей изучается их динамика по данным за несколько лет и проводится их факторный анализ.
Способом пропорционального деления или долевого участия определяется влияние факторов второго порядка на изменение коэффициента платежеспособности.
В случае, если показатели, т.е коэффициенты платежеспособности ниже нормативных значений, предприятие объявляется неплатежеспособным.
При определенных условиях неплатежеспособность признается как приобретающая (устойчивый характер) или имеющая устойчивый характер (постановление 1672).
Выводы, полученные по результатам расчета коэффициентов платежеспособности субъектов хозяйствования, используются при подготовке предварительных заключений по данным хозяйственных судов и информации о финансовом состоянии субъектов хозяйствования заинтересованным органам и организациям по их запросам.
Для оценки эффективности использования средств субъекта хозяйствования проводится анализ деловой активности.
Нормативные финансовые коэффициенты платежеспособности
Таблица 4
|
Наименование |
Способ расчета |
Нормальное |
Показатели |
|||||
|
Показателя |
Ограничение |
|||||||
|
Общий показатель |
L1=A1+0,5A2+0,ЗAЗ/ |
|||||||
|
ликвидности |
/П1+0,5П2+0,ЗПЗ |
|||||||
|
Коэффициент |
Показывает, какую |
|||||||
|
абсолютной |
часть краткосрочной |
|||||||
|
ликвидности |
задолженности |
|||||||
|
организация может |
||||||||
|
погасить за счет |
||||||||
|
денежных средств |
||||||||
|
Коэффициент |
L3=Al+A2/П1+П2 |
Допустимое |
Показывает, какая |
|||||
|
«критической |
значение |
часть краткосрочных |
||||||
|
обязательств может |
||||||||
|
желательно |
быть немедленно |
|||||||
|
погашена за счет |
||||||||
|
средств на различных |
||||||||
|
счетах, в |
||||||||
|
краткосрочных |
||||||||
|
ценных бумагах, а |
||||||||
|
также поступлений по |
||||||||
|
Расчетам |
||||||||
|
Коэффициент |
L4= А1+А2+АЗ/ |
Необходимое |
Показывает, какую |
|||||
|
значение 1; |
часть текущих |
|||||||
|
ликвидности |
оптимальное не |
обязательств по |
||||||
|
кредитам и расчетам |
||||||||
|
можно погасить, |
||||||||
|
мобилизовав все |
||||||||
|
оборотные средства |
||||||||
|
Коэффициент |
L5=A3/(A1+A2+A3)- |
Уменьшение |
Показывает, какая |
|||||
|
маневренности |
пкоказателя в |
|||||||
|
функционирующего |
динамике- |
Функционирующего |
||||||
|
капитала |
положительный |
капитала обездвижена |
||||||
|
в" производственных |
||||||||
|
запасах и |
||||||||
|
долгосрочной |
||||||||
|
дебиторской |
||||||||
|
задолженности |
||||||||
|
Доля оборотных |
Зависит от |
|||||||
|
средств в активах |
отраслевой |
|||||||
|
принадлежности |
||||||||
|
организации |
||||||||
|
Коэффициент |
Не менее 0,1 |
Характеризует |
||||||
|
обеспеченности |
наличие собственных |
|||||||
|
собственными |
оборотных средств у |
|||||||
|
средствами |
организации, |
|||||||
|
необходимых для ее |
||||||||
|
финансовой |
||||||||
|
устойчивости |
||||||||
Для комплексной оценки ликвидности в целом следует использовать общий показатель ликвидности, вычисляемый по формуле:
Ll=А1+0,5А2+0,ЗАЗ/П1+0,5П2+0,ЗПЗ
L1 н.г. =1103+0,5х12775+0,3х36539/12456+0,5х261+0,3х2750 = 18452,2/13411,5=1,37;
L1 к.г. = 1,43;
L1 н.г. < L1 к.г.
С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надежного из множества потенциальных партнеров на основе отчетности.
В ходе анализа каждый из приведенных в таблице 4 коэффициентов рассчитывается на начало и конец периода. Если фактическое значение коэффициентане соответствует нормальному ограничению, то оценить его можно по динамике (увеличение или снижения значения).
Исходя из данных баланса в анализируемой организации коэффициенты, характеризующие платежеспособность, представлены в таблице 5.
Коэффициенты, характеризующие платежеспособность (в долях единицы) Таблица 5
|
Коэффициенты |
Нормальное |
Отклонение |
|||
|
Платежеспособности |
ограничение |
||||
|
1. Общий показатель |
|||||
|
ликвидности (L1) |
|||||
|
2. Коэффициент абсолютной |
|||||
|
ликвидности (L2) |
|||||
|
3. Коэффициент «критической» |
Допустимое |
||||
|
оценки (L3) |
значение |
||||
|
желательно |
|||||
|
4. Коэффициент текущей |
Необходимое |
||||
|
ликвидности (L4) |
значение 1; |
||||
|
оптимальное не |
|||||
|
5. Коэффициент маневренности |
Уменьшение |
||||
|
функционирующего капитала |
показателя в |
||||
|
динамике - |
|||||
|
положительный |
|||||
|
б. Доля оборотных средств в |
Зависит от |
||||
|
активах (L6) |
отраслевой |
||||
|
принадлежности |
|||||
|
организации |
|||||
|
7. Коэффициент |
Не менее 0,1 |
||||
|
обеспеченности собственными |
|||||
|
средствами (L7) |
|||||
Коэффициент абсолютной ликвидности (коэффициент срочности) исчисляется как отношение денежных средств и быстро реализуемых ценных бумаг (III раздел актива) к краткосрочной задолженности (итог раздела III пассива). Он показывает, какая часть текущей задолженности может быть погашена на дату составления баланса или другую конкретную дату.
В нашем расчете соотношение денежных средств и краткосрочных обязательств составляет 0,07:1 (1103:15467) на начало года и 0,05:1 (746:14167) на конец. Это говорит о том, что погасить свои обязательства в срочном порядке предприятие не смогло бы. Однако, учитывая малую вероятность того, что все кредиторы предприятия одновременно предъявят ему свои долговые требования, и принимая во внимание тот факт, что теоретически достаточным значением для коэффициента срочности является соотношение 0,2:1, можно предварительно предположить допустимость сложившихся на предприятии соотношений легко реализуемых активов и краткосрочной задолженности.
Уточненный коэффициент ликвидности - определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности (III раздел актива) к краткосрочным обязательствам (итог Ш раздела пассива баланса-нетто). Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. По данным баланса это соотношение составило на начало года 0,03:1 ((1103 +647): 643 69) и на конец года 0,02:1 ((746+647): 66408), т.е. сократилось на 1 пункт. Это говорит о том, что лишь малая часть обязательств может быть погашена за счет поступлений за отгруженную продукцию, работы и услуги.
Общий коэффициент ликвидности (коэффициент покрытия) представляет собой отношение всех текущих активов (итог II раздела + итог III раздела актива) к краткосрочным обязательствам (итог Ш раздела пассива баланса нетто). Он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Нормальными считаются значения этого показателя, находящиеся в пределах от 2 до 3. По данным баланса анализируемой организации общий коэффициент ликвидности равен на начало года 1,37 и на конец года 1,43, т. е увеличилось на 0,06 пункта, что говорит о том, что организация обладает небольшим количеством ресурсов, которые формируются за счет собственных источников.
Учитывая, что если отношение текущих активов и краткосрочных обязательств ниже, чем 1:1, то есть все основания говорить о высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета.
Соотношение 1:1 предполагает равенство текущих активов и краткосрочных обязательств. Принимая во внимание различную степень ликвидности активов, можно с уверенностью предположить, что не все активы будут реализованы в срочном порядке, а, следовательно, и в данной ситуации возникает угроза финансовой стабильности предприятия.
Если же значение коэффициента покрытия значительно превышает соотношение 1:1, то можно сделать вывод о том, что предприятие располагает значительным объемом свободных ресурсов, формируемых за счет собственных источников.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих расходов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства (или в целом до тех пор, пока предприятие ликвидно),
В этой связи полезно определить, какая часть собственных источников средств вложена в наиболее мобильные активы. Для этого рассчитывается так называемый коэффициент маневренности.
К маневренности == оборотный капитал/источники собственных средств
По нашим расчетам коэффициент маневренности составляет 50417:64369 = 0,783 в начале года и 50547:66408 = 0,761 в конце, что в целом подтверждает ранее сделанные выводы относительно структуры источников формирования текущих активов на предприятии.
Различные показатели ликвидности позволяют не только дать характеристику устойчивости финансового состояния организации при разной степени учета ликвидности средств, и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Банк, дающий кредит данной организации, больше внимания уделяет коэффициенту «критической»оценки.
Покупатели и держатели акций предприятия в большей мере оценивают финансовую устойчивость организации по коэффициенту текущей ликвидности.
Используя данные коэффициенты можно отнести организацию к тому или иному классу кредитоспособности. Но сложность заключается в том, что:
Не установлены нормативные значения коэффициентов ликвидности для организаций различной отраслевой принадлежности;
Не определена относительная значимость оценочных показателей и нет алгоритма расчета обобщающего критерия.
Динамика коэффициентов LI, L2, L3 анализируемой организации в целом положительная. Коэффициент «критической» оценки показывает, какая часть текущих обязательств может быть погашена не только за счет ожидаемых поступлений от разных дебиторов.Нормальным считаетсязначение 0,7-0,8, однако следует иметь в виду, что достоверность выводов по результатам расчетов этого коэффициента и его динамики в значительной степени зависит от «качества» дебиторской задолженности, что можно выявить только по данным внутреннего учета. Оптимально, если L3 больше 1,5.
У анализируемой организации значение этого коэффициента (L3) близко к критериальному, в конце года оно не изменилось. Это уже положительная тенденция.
Коэффициент текущей ликвидности (L4) позволяет установить в какой кратности текущие активы покрывают краткосрочные обязательства. Это главный показатель платежеспособности. Нормальным значение этого показателя считается от 1 до 2. В нашем случае этот показатель составляет 3,96 на начало года и 4,18 на конец года, что говорит о том, что большую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Нестабильность экономики делает невозможным нормирование этого показателя. Он должен оцениваться для каждого конкретного предприятия по его учетным данным. Если соотношение текущих активов и краткосрочных обязательств ниже, чем 1:1, то можно говорить о высоком финансовом риске, связанным с тем, что организация не в состоянии оплатить свои счета. Принимая во внимание различную степень ликвидности активов, можно предположить, что не все активы могут быть реализованы в срочном порядке, а следовательно, возникнет угроза финансовой стабильности организации. Если же значение коэффициента L4 превышает 1, то можно сделать вывод о том, что организация располагает некоторым объемом свободных ресурсов, формируемых за счет собственных источников.
В финансовой теории есть положение, что чем выше оборачиваемость оборотных средств, тем меньше может быть нормальный уровень коэффициента текущей ликвидности. Однако не любое ускорение оборачиваемости материальных оборотных средств позволяет считать нормальным более низкий уровень коэффициента текущей ликвидности, а лишь связанное со снижением материалоемкости. Связь нормального коэффициента текущей ликвидности с материалоемкостью может быть объяснена логически: чем меньше потребность в материальных ресурсах, тем меньшая часть средств расходуется на приобретение материалов и тем самым большая часть средств остается на погашение долгов. Иными словами, организация может считаться платежеспособной при условии, что сумма ее оборотных активов равна сумме краткосрочной задолженности.
Коэффициент текущей ликвидности обобщает предыдущие показатели и является одним изпоказателей, характеризующих удовлетворительность бухгалтерского баланса.
ресурсов, которые формируются Анализ ликвидности баланса сводится к проверке того, покрываются ли обязательства в пассиве баланса активами, срок превращения которых в денежные средства равен сроку погашения обязательств. Из расчета общего коэффициента ликвидности стало ясно, что лишь малая часть обязательств может быть погашена за счет поступлений за отгруженную продукцию, работы и услуги, а большую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Предприятие обладает небольшим количеством за счет собственных источников. В целом же динамика коэффициентов ликвидности (таблица 5) анализируемой организации положительная.
Ни для кого не секрет, что составляемая внешняя бухгалтерская отчетность является мало информативной для принятия управленческих решений. Здесь сказывается целый ряд факторов. Это и привязка к нормам налогового законодательства, и определенная условность оценок, производимых по правилам, устанавливаемым нормативными документами Минфина, и многое другое. Вместе с тем многие организации в настоящее время ведут управленческий учет, заключающийся не только в учете затрат, но и в отражении всей картины финансового положения организации. Анализ такой управленческой отчетности позволяет составить реальное представление о положении дел в организации, о ее финансовом состоянии. Методику оценки платежеспособности по данным управленческой отчетности организации рассматривает в предлагаемой статье М Л. Пятов, д. э. н. (СПбГУ).
Платежеспособность: что это такое
Платежеспособность - это возможность организации вовремя оплачивать свои долги. Это основной показатель стабильности ее финансового состояния. Иногда вместо термина "платежеспособность" говорят, и это в целом правильно, о ликвидности, т. е. возможности тех или иных объектов, составляющих актив баланса, быть проданными. Это наиболее широкое определение платежеспособности. В более тесном, конкретном смысле платежеспособность - это наличие у предприятия денежных средств и их эквивалентов, достаточных для расчетов по кредиторской задолженности, требующей погашения в ближайшее время.
Когда мы говорим о платежеспособности организации, ее активы должны рассматриваться нами как обеспечение ее долгов, то есть как то имущество, которое мы можем обратить в деньги, чтобы расплатиться по имеющимся обязательствам.
При этом при оценке платежеспособности организации всегда следует принимать во внимание возможность существования двух точек зрения на ее финансовое положение.
Теория статического баланса
В первом случае (теория статического баланса) мы оцениваем финансовое положение организации исходя из допущения возможности прекращения ею своей деятельности и необходимости, следовательно, единовременно погасить все свои долги. Такой подход очень важен с позиций оценки риска возможного банкротства организации. В этом случае анализ платежеспособности позволяет увидеть, хватит ли у организации имущества, чтобы расплатиться по всем своим долгам. Для этого весь актив баланса сопоставляется со всей кредиторской задолженностью организации. При этом деление активов на внеоборотные и оборотные, а обязательств - на краткосрочные и долгосрочные не имеет значения.
Таким образом, статический баланс предполагает оценку платежеспособности по алгоритму, представленному на схеме 1.
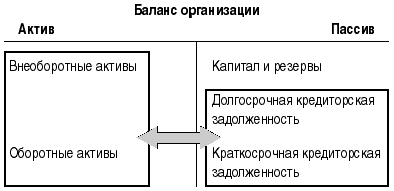
Измеряется показатель платежеспособности по статическому балансу коэффициентом
где А - актив баланса, а K - долги предприятия (его кредиторская задолженность, привлеченный капитал).
Оценивая возможные значения данного коэффициента можно сказать, что при его расчете организация всегда будет выглядеть платежеспособной, так как при наличии даже минимального объема собственных источников средств (раздел пассива баланса "капитал и резервы") значение данного коэффициента будет больше единицы.
Однако это не совсем так. Если мы при оценке финансового положения организации вводим в свои рассуждения предположение о ее возможном закрытии, то, рассматривая актив баланса как обеспечение обязательств, мы должны переоценить актив до так называемых ликвидационных цен. Это цены, которые можно будет выручить при распродаже активов вследствие ликвидации фирмы.
Ликвидационные цены всегда ниже тех, по которым имущество отражается в балансе (то есть себестоимости или остаточной стоимости). По статистике ликвидационная цена составляет от 60 до 40 % оценки активов по фактическим затратам на приобретение или остаточной стоимости.
Исходя из этого, если коэффициент L больше единицы, то это очень радующий нас показатель.
Так, например, мы имеем упрощенный баланс некой организации "А" следующего вида:
|
Внеоборотные активы |
Капитал и резервы | ||
|
Основные средства |
Уставный капитал | ||
|
Оборотные активы |
Краткосрочные обязательства | ||
|
Расчеты с поставщиками | |||
|
Расчеты с покупателями |
Расчеты по налогам и сборам | ||
|
Денежные средства |
Расчеты с работниками | ||
|
Баланс |
Баланс |
Предположим, что переоценка актива до ликвидационных цен даст следующие результаты: основные средства - 150; товары - 100.Следовательно,
L = 550 / 450 = 1,2
Таким образом, наш показатель платежеспособности, рассчитанный исходя из положений теории статического баланса, носит положительный характер, поскольку риск банкротства нашей организации минимален.
Теория динамического баланса
Второй подход к оценке платежеспособности организации (теория динамического баланса) исходит из допущения того, что в ближайшем обозримом будущем организация не закроется.
Данный подход базируется на допущении непрерывности деятельности, согласно которому предполагается, что организация будет продолжать свою деятельность в обозримом будущем, и у нее отсутствуют намерения и необходимость ликвидации или существенного сокращения деятельности, и, следовательно, обязательства будут погашаться в установленном порядке.
Этот подход позволяет оценить платежеспособность организации с позиций ее текущей деятельности без ориентации на вероятность банкротства. Если организация нормально функционирует и не собирается закрываться, то у нее не возникает необходимости распродавать все свое имущество для погашения долгов. В этом случае в качестве обеспечения текущих (краткосрочных) обязательств организации рассматриваются те активы, которые в ближайшее время будут обращены в деньги не в результате тотальной распродажи, а в ходе нормальной деятельности организации.
Оценивая платежеспособность предприятия, в этом случае мы сопоставляем объем его наиболее ликвидного имущества с текущей кредиторской задолженностью. Общий принцип оценки платежеспособности в рамках теории динамического баланса может быть представлен на схеме 2.

Основные коэффициенты оценки платежеспособности
При анализе платежеспособности предприятия с позиций допущения непрерывности его деятельности обычно рассчитывается три основных коэффициента:
- коэффициент текущей платежеспособности;
- коэффициент быстрой платежеспособности;
- коэффициент абсолютной платежеспособности.
Коэффициент текущей платежеспособности L(1) дает оценку возможности предприятия погашать свои долги, показывая сколько рублей оборотных средств приходится на один рубль краткосрочной кредиторской задолженности.
Данный коэффициент рассчитывается по формуле:

где А - оборотные активы фирмы; K - краткосрочная кредиторская задолженность.
Этот коэффициент демонстрирует, насколько текущие долги фирмы покрываются ее оборотными акти- вами.
А определяется как итог раздела "Оборотные активы" баланса, K - это итог раздела "Краткосрочные обязательства" баланса.
Обычно приводится критическое нижнее значение показателя текущей платежеспособности, равное 2; однако это лишь ориентировочные параметры, указывающие на порядок показателя, но не на его точное нормативное значение.
Так, в нашем примере
L(1) = 500 / 450 = 1,1
Таким образом, значение коэффициента L(1) существенно ниже его стандартного показателя. Это свидетельствует о существующем риске несвоевременного погашения текущих обязательств.
Обратите внимание: анализ платежеспособности нашей организации с позиций теории статического баланса говорил о хороших показателях возможности организации оплачивать свои долги.
Анализ платежеспособности с позиции теории динамического баланса говорит совсем о другом. Это как нельзя лучше демонстрирует разницу между этими двумя подходами. У нашего предприятия достаточно имущества, чтобы погасить все свои долги при ликвидации бизнеса, но не хватает оборотных активов, чтобы своевременно расплачиваться по текущим долгам при нормальном продолжении дел.
Вместе с тем не все так печально. Следует помнить, что такой элемент оборотных активов организации как запасы отражается в балансе по ценам приобретения. Если же рассматривать запасы организации как обеспечение ее краткосрочных обязательств, то во внимание должны приниматься возможные цены их продажи.
Так, допустим, что в нашем примере предполагаемая цена продажи товаров составит 350. В этом случае значение L(1) составит:
L(1) = 650 / 450 = 1,4
Это существенно улучшает картину платежеспособности, получаемую по данным нашего баланса.
При расчете коэффициента быстрой платежеспособности L(2) , из числителя исключается такой показатель как запасы, то есть материалы, полуфабрикаты, готовая продукция и товары. Коэффициент принимает следующий вид:

где ДЗ - сумма дебиторской задолженности, показанной в активе баланса предприятия, а ДC - денежные средства фирмы и их эквиваленты (краткосрочные финансовые вложения).
ДЗ определяется как сумма строки "Дебиторская задолженность" (платежи по которой ожидаются в течение двенадцати месяцев после отчетной даты), а ДC - как сумма строк: "Краткосрочные финансовые вложения", "Касса", "Расчетные счета", "Валютные счета" и "Прочие денежные средства".
Логика исключения из числителя суммы оценки запасов состоит не только в значительно меньшей в сравнении с дебиторской задолженностью и денежными средствами степенью их ликвидности, но и (что гораздо более важно) то, что деньги, которые можно выручить в случае вынужденной продажи запасов, могут быть существенно меньше расходов по их приобретению.
В большинстве современных работ, посвященных анализу отчетности, приводится ориентировочное нижнее значение показателя быстрой платежеспособности - 1, однако эта оценка носит также весьма условный характер.
По данным нашего примера значение коэффициента быстрой платежеспособности составит:
L(2) = 300 / 450 = 0,6
Такое значение L(2) также значительно ниже его ориентировочного нижнего значения. Это подтверждает те выводы, которые мы сделали на основании анализа значения коэффициента L(1). Коэффициент абсолютной платежеспособности L(3) является наиболее жестким критерием ликвидности предприятия, показывая, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно за счет имеющихся денежных средств. Коэффициент абсолютной платежеспособности имеет следующий вид:
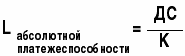
В нашем примере:
L(3) = 150 / 450 = 0,3
Таким образом, 30 % имеющихся у организации краткосрочных обязательств может быть погашено немедленно.
Обычно приводимое в литературе по финансовому менеджменту нижнее значение коэффициента абсолютной платежеспособности составляет 0,25.
Следовательно, у нашей организации значение коэффициента L(3) выгодно отличается от показателей L(1) и L(2). Это говорит о том, что у нашей организации имеется избыток свободных денежных средств, которые могли бы быть пущены в оборот. При этом увеличение объемов товарооборота смогло бы улучшить общую картину платежеспособности организации.
Проблемы оценки платежеспособности
При расчете данных трех коэффициентов возникает логическая некорректность, ибо активы (А) представлены на определенный момент, а долги (К), хотя и числятся на ту же дату, должны быть погашены за определенное время. И, следовательно, когда мы смотрим на наши долги, не следует особенно пугаться. Все зависит от того, когда их надо оплачивать. Так, например, если большая часть долгов предприятия подлежит погашению более чем через шесть месяцев после отчетной даты, то показатели платежеспособности уже не будут выглядеть столь удручающими, так как знаменатель коэффициентов платежеспособности станет существенно меньше на момент расчета.
Еще одним препятствием при определении платежеспособности организаций выступает оценка активов, представленных в бухгалтерском балансе по себестоимости. В том случае, если активы организации мы рассматриваем как обеспечение долгов, нас должны интересовать цены их возможной продажи. Однако такую оценку баланс предприятия предоставить не может. Отсюда рассчитываемый по данным баланса коэффициент общей платежеспособности при наличии запасов в активе организации будет отчасти занижен, так как запасы в балансе оцениваются по себестоимости, а не по возможным ценам их продажи.
Внешним проявлением финансовой устойчивости выступает платежеспособность. Платежеспособность - это способность предприятия своевременно и полностью выполнить свои платежные обязательства, вытекающих из торговых, кредитных и иных операций платежного характера. Оценка платежеспособности предприятия определяется на конкретную дату.
Способность предприятия вовремя и без задержки платить по своим краткосрочным обязательствам называется ликвидностью. Ликвидность предприятия - это способность предприятия своевременно исполнять обязательства по всем видам платежей. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы. Основные средства (если только они не приобретаются с целью дальнейшей перепродажи), как правило, не являются источниками погашения текущей задолженности предприятия в силу своей специфической роли в процессе производства и, как правило, из-за затруднительных условий их срочной реализации.
Предприятие может быть ликвидным в той или иной степени, поскольку в состав текущих активов входят самые разнородные оборотные средства, среди которых имеются как легко реализуемые, так и труднореализуемые. Ликвидность активов - это способность активов трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть осуществлена. Чем короче период трансформации, тем выше ликвидность активов.
В ходе анализа ликвидности решаются следующие задачи:
Оценка достаточности средств, для покрытия обязательств, сроки которых истекают в - --соответствующие периоды;
Определение суммы ликвидных средств и проверка их достаточности для выполнения срочных обязательств;
Оценка ликвидности и платежеспособности предприятия на основе ряда показателей.
В то же время в составе краткосрочных пассивов обычно выделяются обязательства различной степени срочности. Отсюда одним из способом оценки ликвидности на стадии предварительного анализа является сопоставление определенных элементов актива и пассива между собой. С этой целью обязательства предприятия группируются по степени их срочности, а его активы - по степени ликвидности (скорости возможной реализации). Так, наиболее срочные обязательства предприятия (срок оплаты которых наступает в текущем месяце) сопоставляются с величиной активов, обладающих максимальной ликвидностью (денежные средства, легко реализуемые ценные бумаги). При этом часть срочных обязательств, остающихся необеспеченными, должна уравновешиваться менее ликвидными активами - дебиторской задолженностью предприятий с устойчивым финансовым положением, легко реализуемыми запасами товарно-материальных ценностей. Прочие краткосрочные обязательства соотносятся с такими активами, как дебиторы, готовая продукция, производственные запасы и др.
Ликвидность означает способность предприятия переводить активы предприятия в ликвидные средства (наличные и безналичные денежные средства), при этом процесс перевода активов в ликвидные средства может происходить как с потерей, так и без потери балансовой стоимости активов, то есть скидками с цены.
В настоящее время существует два подхода определению ликвидности.
Первый состоит в отождествлении ликвидности и платежеспособности, при этом под платежеспособностью предприятия подразумевается его способность погасить краткосрочную задолженность своими средствами.
Второй подход определяет возможность реализации материальных и других ценностей для превращения их в денежные средства, при этом все имущество по степени ликвидности подразделяют на четыре группы:
Первоклассные ликвидные средства - все виды денежных средств (наличные и безналичные);
Быстрореализуемые активы - краткосрочные финансовые вложения (ценные бумаги со сроком погашения до 12 месяцев), вложения, для обращения которых в денежные средства требуется определенное время, в эту группу активов включаются дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, прочие оборотные активы;
Среднереализуемые активы - долгосрочные финансовые вложения (все остальные ценные бумаги), запасы сырья, материалов, малоценные и быстроизнашивающиеся предметы, незавершенное производство, дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, прочие запасы и затраты;
Труднореализуемые или неликвидные активы - имущество, предназначенное для текущей хозяйственной деятельности (нематериальные активы, основные средства и оборудование к установке, капитальные и долгосрочные финансовые вложения, то есть итог раздела 1 актива баланса).
Ликвидность - одна из важнейших характеристик финансового состояния фирмы, определяющая возможность предприятия своевременно оплачивать счета и фактически является одним из показателей банкротства.
Для оценки платежеспособности предприятия используется три относительных показателя, различающиеся набором ликвидных активов, рассматриваемых в качестве покрытия краткосрочных обязательств.
Коэффициент абсолютной (мгновенной) ликвидности отражает способность предприятия выполнять краткосрочные обязательства за счет свободных денежных средств и краткосрочных финансовых вложений, быстро реализуемых в случае надобности. Краткосрочные обязательства корректируются на статьи "Доходы будущих периодов", "Резервы предстоящих расходов и платежей", а также "Фонды потребления".
где ДС - денежные средства, КФВ - краткосрочные финансовые вложения, ТП - скорректированные текущие пассивы.
Основным фактором повышения уровня абсолютной ликвидности является равномерное и своевременное погашение дебиторской задолженности.
Этот коэффициент показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно. Рекомендуется проводить анализ динамики данных показателей, дополняя его сравнительным анализом материалов по предприятиям, имеющим аналогичную ориентацию своей хозяйственной деятельности.
Коэффициент быстрой ликвидности показывает, какую часть текущей задолженности организация может покрыть в ближайшей перспективе при условии полного погашения дебиторской задолженности. При расчете данного показателя основным вопросом является разделение текущих активов на ликвидную и трудноликвидную части. Этот вопрос в каждом конкретном случае требует отдельного исследования, т.к. к ликвидной части можно безоговорочно можно отнести лишь денежные средства.
Показатель исчисляется по более узкому кругу текущих активов, когда из расчета исключены производственные запасы. Дело здесь не только в значительно меньшей ликвидности запасов, но и в том, что денежные средства, которые можно выручить в случае вынужденной реализации производственных запасов, могут оказаться существенно ниже затрат по их приобретению. В условиях рыночной экономики типичной является ситуация, когда при ликвидации предприятия выручают 40% и менее от учетной стоимости запасов. Анализируя динамику этого коэффициента, следует обращать внимание и на факторы, обусловившие его изменение. Если рост коэффициента быстрой ликвидности был связан в основном с ростом неоправданной дебиторской задолженности, то это не характеризует деятельность предприятия с положительной стороны. Коэффициент быстрой ликвидности равен сумме денежных средств, расчетов и прочих активов, деленной на сумму текущих обязательств.
,
где ДЗ - дебиторская задолженность.
Для повышения уровня текущей ликвидности необходимо способствовать росту обеспеченности запасов собственными оборотными средствами, для чего следует увеличивать собственные оборотные средства и обоснованно снижать уровень запасов.
Коэффициент текущей ликвидности показывает платежные возможности организации при условии погашения краткосрочной дебиторской задолженности и реализации имеющихся запасов.
,
где ТА - текущие активы, ТП - скорректированные текущие пассивы.
Уровень коэффициента текущей ликвидности непосредственно определяется наличием долгосрочных источников формирования запасов. Для повышения уровня рассматриваемого коэффициента необходимо пополнять реальный собственный капитал предприятия и обоснованно сдерживать рост внеоборотных активов и долгосрочной дебиторской задолженности.
У рассматриваемого показателя есть существенный недостаток: он не учитывает различий в составе оборотных активов, некоторые из них более ликвидны, чем другие. Это может привести к тому, что у компании возникнут проблемы с денежными средствами, а значение коэффициента останется высоким.
Ситуация, при которой компании не хватает ресурсов для поддержания достигнутого масштаба операций, называется чрезмерным расширением. Это случается, если компания очень быстро наращивает масштабы деятельности или если она была не полностью профинансирована на предыдущих этапах развития. Первым симптомом указанной угрозы становится хроническая нехватка денежных средств для обеспечения повседневной потребности в них. В результате возникает угроза банкротства. Возможным способом выхода из такого опасного положения является обращение к долгосрочным займам.
Не существует каких-то единых подходов для рассмотренных показателей работы фирмы. Они зависят от многих факторов: отраслевой принадлежности, принципов кредитования, сложившейся структуры источников средств, оборачиваемости оборотных средств, репутации предприятия и др. Тем не менее, заметим, что владельцы предприятия (акционеры, инвесторы и другие лица, сделавшие взнос в уставный капитал) предпочитают допустимый рост в динамике доли заемных средств. Кредиторы (поставщики сырья и материалов, банки, предоставляющие краткосрочные ссуды, и другие деловые партнеры) отдают естественное предпочтение предприятиям с высокой долей собственного капитала, с большей финансовой автономностью.
Итак, причины финансовой несостоятельности и плохой платежеспособности можно разделить на внешние и внутренние. К внешним причинам относятся, прежде всего, экономические факторы (общий спад производства в стране, кризис неплатежей, банкротство должников), политические (политическая нестабильность общества, несовершенство законодательства в области хозяйственного права, условия экспорта и импорта), а также уровень развития науки и техники (устаревшие технологии, недостаточность капитальных вложений в наукоемкие производства, неудовлетворительный ход конверсии) и др. Чтобы смягчить воздействие такого рода факторов, предприятие может провести ряд мероприятий. Среди них можно назвать выпуск в обращение новых акций. Тот факт, что фондовый рынок в стране все еще развит слабо, служит аргументом весьма осторожного привлечения необходимых средств по такому каналу.
Более надежным методом улучшения финансового состояния фирмы является диверсификация производства (рассредоточение активов по различным видам деятельности). В ряде случаев эффективно ограничение сфер производственной деятельности. Например, в уставе ряда нефтегазовых организаций к основным видам деятельности, связанной с добычей нефти и газа, до недавнего времени была отнесена также строительная деятельность, не связанная с основным и вспомогательным производством, эксплуатация жилого фонда, водоканализационных сетей, производство и реализация пищевой и сельскохозяйственной продукции и т.д.
Среди внутренних факторов возникновения неплатежеспособности можно выделить те, устранение которых напрямую зависит от успешной совместной работы бухгалтерии, финансового отдела и менеджмента. К ним относятся: наличие дефицита собственных оборотных средств, рост дебиторской и кредиторской задолженности, несовершенство механизма определения фактической цены реализации продукции и низкая договорная дисциплина. Существенным фактором, оказывающим влияние на оздоровление финансового состояния предприятия, является погашение дебиторской задолженности. Одним из вариантов решения этой проблемы может стать проведение финансовых операций между факторинговой компанией или коммерческим банком и предприятием. Еще один путь для погашения дебиторской задолженности - это договор-цессия, т.е. уступка требований и передача права собственности.
Можно также выделить некоторые нетрадиционные методы обновления материальной базы и ускоренной модернизации основных фондов, одним из которых является лизинг. Лизингодатель, предоставляя лизингополучателю основные фонды на установленный договором срок и за определенную плату, по существу реализует принципы срочности, возвратности и платности, присущие кредитной сделке. С другой стороны, и лизингодатель, и лизингополучатель оперируют капиталом не в денежной, а в производственной форме, что сближает лизинг с инвестированием, поднимает его экономическую значимость.
Кроме того, важный фактор финансового оздоровления фирмы - совершенствование договорной работы и договорной дисциплины. Влияние этого фактора невозможно выявить без учета отраслевых особенностей производства и организации финансов. Учитывая массовые неплатежи между предприятиями, уместно было бы заключение договора-инкассо с банком на акцептную форму расчетов с предприятиями-покупателями по обязательным поставкам, а также заключение с банком договора об автоматическом начислении штрафа за каждый день просрочки при несвоевременной оплате продукции с выставлением платежного требования в адрес банка, обслуживающего покупателя.
Итак, платежеспособность фирмы, ее возможность производить необходимые платежи и расчеты в определенные сроки, зависящая как от притока денежных средств дебиторов, покупателей и заказчиков фирмы, так и от оттока средств для выполнения платежей в бюджет, расчетам с поставщиками и другими кредиторами фирмы - ключевой фактор ее финансовой стабильности. Недаром в России какое-либо сотрудничество с предприятием, фирмой, банком всегда начинают с оценки его платежеспособности. Для руководства фирмы особенно важно проводить систематический анализ платежеспособности предприятия для эффективного управления им, для предупреждения возникновения и своевременного прекращения уже возникших кризисных ситуаций.
При оценке платежеспособности, прежде всего, важно измерить, в какой мере все оборотные активы предприятия перекрывают имеющуюся краткосрочную задолженность; в какой степени эту задолженность можно покрыть без привлечения материальных оборотных средств, т.е. за счет денежных средств, краткосрочных финансовых вложений и средств в расчетах и, наконец, какую часть краткосрочной задолженности реально погасить самой мобильной суммой активов - денежными средствами и краткосрочными финансовыми вложениями.
Определение показателей платежеспособности:
Рассчитанные коэффициенты необходимо отразить в таблице №3.
Таблице №3 - Определение показателей платёжеспособности
|
Показатели |
Значение |
Отклонение |
||
|
На начало |
На конец |
|||
Вывод: Проводя анализ платежеспособности видно, что ни один из показателей не соответствует нормативным значениям. Это говорит о том, что данное предприятие является не платежеспособным. Финансовое состояние организации не позволяет своевременно и полно оплачивать предстоящие платежи, выполнять свои финансовые обязательства.
Определение
Ликвидность - способность активов быть быстро проданными по цене, близкой к рыночной. Ликвидность - способность обращаться в деньги (см. термин "ликвидный активы").
Обычно различают высоколиквидные, низколиквидные и неликвидные ценности (активы). Чем легче и быстрее можно получить за актив полную его стоимость, тем более ликвидным он является. Для товара ликвидности будет соответствовать скорость его реализации по номинальной цене.
В российском бухгалтерском балансе активы предприятия расположены в порядке убывания ликвидности. Их можно разделить на следующие группы:
А1. Высоколиквидные активы (денежные средства и краткосрочные финансовые вложения)
А2. Быстрореализуемые активы (краткосрочная дебиторская задолженность, т.е. задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты)
А3. Медленно реализуемые активы (прочие, не упомянутые выше, оборотные активы)
А4. Труднореализуемые активы (все внеоборотные активы)
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
П1. Наиболее срочные обязательства (привлеченные средства, к которым относится текущая кредиторская задолженность перед поставщиками и подрядчиками, персоналом, бюджетом и т.п.)
П2. Среднесрочные обязательства (краткосрочные кредиты и займы, резервы предстоящих расходов, прочие краткосрочные обязательства)
П3. Долгосрочные обязательства (раздела IV баланса "Долгосрочные пассивы")
П4. Постоянные пассивы (собственный капитал организации).
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов. Идеальным считает ликвидность, при которой выполняются следующие условия:
А1 > П1
А2 > П2
А3 > П3
А4 < П4
Например, указанный выше анализ ликвидности по группам можно выполнить автоматически в программе "Ваш финансовый аналитик ".
Расчет коэффициентов ликвидности
В практике финансового анализа существует три основные показателя ликвидности.
Текущая ликвидность
Коэффициент текущей (общей) ликвидности (коэффициент покрытия; англ. current ratio, CR) — финансовый коэффициент, равный отношению текущих (оборотных) активов к краткосрочным обязательствам (текущим пассивам). Это наиболее общий и часто используемый показатель ликвидности. Формула:
Ктл = ОА / КО
где: Ктл - коэффициент текущей ликвидности;
ОА - оборотные активы (внимание: до 2011 г. в Балансе в составе оборотных активов указывалась долгосрочная дебиторская задолженность - ее необходимо исключить из оборотных активов!);
КО - краткосрочные обязательства.
Коэффициент отражает способность компании погашать текущие (краткосрочные) обязательства за счёт только оборотных активов. Чем показатель больше, тем лучше платежеспособность предприятия.
Нормальным считается значение коэффициента 2 и более (это значение наиболее часто используется в российских нормативных актах; в мировой практике считается нормальным от 1.5 до 2.5, в зависимости от отрасли). Значение ниже 1 говорит о высоком финансовом риске, связанном с тем, что предприятие не в состоянии стабильно оплачивать текущие счета. Значение более 3 может свидетельствовать о нерациональной структуре капитала.
Быстрая ликвидность
Коэффициент быстрой ликвидности (иногда называют промежуточной или срочной ликвидности; англ. quick ratio, QR) — финансовый коэффициент, равный отношению высоколиквидных текущих активов к краткосрочным обязательствам (текущим пассивам). Источником данных служит бухгалтерский баланс компании аналогично, как для текущей ликвидности, но в составе активов не учитываются материально-производственные запасы так как при их вынужденной реализации убытки будут максимальными среди всех оборотных средств. Формула быстрой ликвидности:
Кбл = (Краткосрочная дебиторская задолженность + Краткосрочные финансовые вложения + Денежные средства) / Текущие обязательства
Коэффициент отражает способность компании погашать свои текущие обязательства в случае возникновения сложностей с реализацией продукции.
Нормальным считается значение коэффициента не менее 1.
Абсолютная ликвидность
Коэффициент абсолютной ликвидности — финансовый коэффициент, равный отношению денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам (текущим пассивам). Источником данных служит бухгалтерский баланс компании аналогично, как для текущей ликвидности, но в составе активов учитываются только денежные и близкие к ним по сути средства:
Кал = (Денежные средства + краткосрочные финансовые вложения) / Текущие обязательства
В отличие от двух приведенных выше, данный коэффициент не нашел широкого распространения на западе. Согласно российским нормативным актам нормальным считается значение коэффициента не менее 0,2.
Коэффициент текущей, быстрой и абсолютной ликвидности можно автоматически рассчитать по данным бухгалтерского баланса в программе "




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации