
Акт списания материалов на ремонт образец. Акт на списание материалов образец, бланк, типовая форма
У любых предприятий возникает необходимость в материальных ценностях, без таких ценностей невозможна нормальная хозяйственная деятельность. Благодаря этому производственный процесс и сбыт продукции становятся цикличными.
Ценности приобретаются в свободном доступе, либо у работающих партнёров. Обязательно за средства самого предприятия.
Но при покупке не всегда можно распознать качество расходных материалов, их соответствие установленным нормам. Либо порча появляется по субъективным причинам.
После этого материалы уже нельзя использовать по прямому назначению.
В этот момент у хозяйствующего объекта возникает обязанность по списанию ценностей. В этом процессе не обойтись без оформления налоговых, финансовых документов.
Документ относится к отчётным . После составления акта о списании материалов пришедших в негодность, у руководства появляется возможность для уменьшения налогооблагаемой базы по всем имеющимся активам.
Только акт делает любые виды списания обоснованными. При его наличии у проверяющих организаций не возникает лишних вопросов.
Составление акта должно быть инициативой физического лица, ответственного за само хранение ценностей. Это лицо подаёт докладную записку на имя руководства о том, что необходимо провести списание.
Руководство должно убедиться в том, что информация в записке соответствует действительности. Для этого проверяется состояние, в котором находятся материалы. Если признаётся их негодное состояние, выпускается соответствующий распорядительный приказ.
Главное, чтобы она соответствовала принятой на предприятии политике.
Инструкция по заполнению документа
Как уже говорилось, на каждом предприятии формируют индивидуальные бланки, в соответствии с особенностями производственного процесса.
Составляют документ в количестве двух экземпляров.
- Один из них передают в бухгалтерию на хранение.
- Другой должен получить сотрудник, признанный материально-ответственным.
Само списание проводится членами специальной комиссии. Какие именно сотрудники в неё входят?
- Занимающий должность главбуха.
- Лицо с материальной ответственностью за товары.
- Специалисты по конкретному профилю, при списании специального оборудования.
Состав комиссии утверждается руководством предприятия.
После того, как комиссия проведена, бухгалтер занимается указанием размеров повреждений с балансовой стоимостью ценностей, которые были списаны.
Записи делаются только по акту, предварительно составленному сотрудниками. Отдельно производятся расчёты по компенсациям, если в процедуре участвуют виновные лица.
Где можно скачать образец в формате excel?
Образец акта о списании материалов на производстве можно скачать . Пример документа в формате excel качайте .
О том, что должно присутствовать в документе, выше уже было написано.
Специалисты считают, что табличное оформление основной части – оптимальное решение. Или использование списка, тогда информация будет более удобной для прочтения и понимания.
Название с датой прописываются в самом начале. Затем нужно указать, на основании какого факта действует комиссия. Обязательно поставить номер приказа вместе с датой его составления.
Проставление утвердительного грифа допустимо только на странице номер один, вверху справа, в углу. Этому правилу должно подчиняться любое учреждение.
Расчёт количества стройматериалов для строительства объекта невозможен без привлечения сотрудников, представляющих производственно-технический отдел. В документе стоимость материалов необходимо указать.
При этом учитывается несколько факторов:
- Транспортные, погрузочные, разгрузочные, выгрузочные расходы.
- Стоимость материалов к моменту закупки.
- Таможенные расходы.
- Посреднические услуги.
- Консалтинговые услуги.
Обязательное требование – формирование отчётов для начальников на производственных участках.
Когда отчётный период заканчивается, начальники сами отправляют свои данные техническому отделу. В этом процессе используется форма документа М29. Данные в документе перепроверяются несколько раз.
Подробнее о списании материалов на строительство объектов, вы узнаете из этого видео:
Выполняя строительство, подразумевающее под собой возведение объекта большой площади, требуется использование немалого количества стройматериалов . Стоит отметить, что стоимость также напрямую зависит от количества применяемых материалов и цены на них. Даже в том случае, если осуществляется возведение небольших по площади зданий, требуется очень грамотный бухгалтерский учет. От правильности выполнения работ по учету зависит и налоговая база предприятия.
В данном вопросе немаловажную роль играет процесс списания . Данный процесс представляет собой учет отпущенных в производство и переданных для применения, а также проданных по каким-либо внештатным причинам. Стоит сказать, что процесс несколько отличается от учета товарных и материальных ценностей. Он начинается в процессе составления документации проектно-сметного типа. При разработке документов, осуществляется закладывание норм и нормативов, связанных с расходом.
Осуществление контроля
Для того чтобы определить, какое количество стройматериалов требуется на объекте, сотрудники производственно-технического отдела компании-застройщика выполняют расчет . Директора предприятий утверждают список сотрудников, которые будут являться ответственными за списание.
Чаще всего, данная задача возлагается на начальников производственных участков, сотрудников инженерного отдела и людей, работающих в бухгалтерии. Издавая внутренний приказ, устанавливается ответственность.
Помимо выполнения проверки, сотрудниками бухгалтерии выполняется процесс предотвращения к списанию и их необоснованным тратам.
Как проводится оценка
Достаточно важным в данном вопросе является выполнение оценки стоимости. В соответствии с законодательством о бухгалтерском учете, стройматериалы должны учитываться в соответствии с их фактической стоимостью.
В данном случае идет речь, про сумму затрат, которая возникает в процессе доставки материалов на предприятие. Фактическая стоимость включает в себя цену строительного материала, расходы на транспортировку, оплату услуг консультантов, таможенные пошлины и так далее.
В процессе списания тех материалов, которые были предоставлены для использования, оценка их стоимости осуществляется отдельно по каждому из видов . В данном случае используются такие способы, как:
- Себестоимость одной единицы являющихся выбывающими.
- Расчет средней себестоимости.
- Списание тех материалов, которые поставлялись самыми последними.
Используемые документы
К , которые позволяют осуществлять расчет количества материалов, предназначенных для списания, относят:
- Акт приема работ , которые были выполнены (форма №КС-2). В данном документе представлено перечисление объемов реализованной работы, за определенный участок времени.
- Акт инвентаризации производства , которое было не завершено. В документе размещено количество работ по конструктивным элементам части которых, не завершены.
- Отчет про расход основных материалов , в соответствии с производственными нормами (форма М-29).
Под актом формы №КС-2 подразумевается документ, в котором идет речь про факт сдачи и приема работы, которые были выполнены. Данный документ является первичным и применяется для сдачи, а также приема всех видов работ подрядного типа, которые связаны со строительством объектов производственного, гражданского и жилищного назначения.
Стоит сказать, что данный документ составляется на основании информации, которая внесена в специальный журнал, в котором ведется учет всех завершенных работ. В данном акте может быть поставлена подпись, а также печать.
При составлении документа данного вида, в него вносится такая информация , как:
- Дата заполнения документа.
- Данные про заказчика, инвестора или подрядчика. Они подразумевают внесение информации, про саму организацию, ее юридический адрес, контактные данные.
- Данные про строительный объект.
- Таблица, в которой предоставлена информация, про выполнение работ. В нее вносятся данные связанные с видом работы, номером, единицей измерения, количеством, стоимостью.
- Окончательная цена за выполнение работы.
- Фамилия, имя, отчество, занимаемая должность и подпись прораба, ответственного за выполнение работы в срок.
Документ формы М-29 является основанием для того, чтобы произвести списание на себестоимость работ. Помимо этого должно осуществляться сопоставление расхода материалов, которые определены производством. Составление отчета осуществляется человеком, который носит материальную ответственность.
Стоит сказать, что к объектам строительства относят все виды зданий или сооружений, которые возводятся. В том числе сюда относят не только само здание, но и специализированное оборудование, инструменты и инвентарь находящиеся на территории возведенного объекта.
В том случае, если на объекте осуществляет свою деятельность несколько сотрудников, выполняющих роль прорабов, то документ формы М-29 должен быть составлен старшим сотрудником. Чаще всего, он выступает в роли материально-ответственного лица. Отметим, что данный документ должен составляться каждый месяц.
Он составляется на основании актов проведения работ , которые были закреплены подписью заказчика. Информация, про нормативный расход материалов, а также количество, которое было израсходовано «по факту», заполняются человеком, который относится к лицам несущим материальную ответственность.
Помимо этого, в данном вопросе могут быть задействованы сотрудники работающие в производственном и технологическом отделах.
Необходимо отметить, что экономия и перерасход на объекте за один календарный месяц рассчитывается в качестве разности между расходами фактическими и теми, которые были посчитаны на основании норм процесса производства. При этом каждый из случаев является частным.
Осуществление контроля, за используемыми материалами, могут осуществлять сотрудники, относящиеся к службам технического и экономического вида. Помимо этого, контроль могут осуществлять директора предприятий.
Приведем случаи, когда происходит отклонение от норм . Также предоставим основную информацию про причины возникновения ситуаций подобного характера.
Достаточно часто, лица несущие материальную ответственность, аргументируют процесс экономии тем, что материалы действительно были получены и применены. При этом их поставка не была правильно оформлена. В подобных ситуациях они небыли оформлены поставщиком или же лицом, которое является материально ответственным.
Как следствие, при проведении учета, материалы просто не числятся и не могут быть подвержены процессу . Используя документ формы М-29, существует возможность отображения количества материалов, которые были сэкономлены за последний месяц.
В отдельных случаях, процесс экономии одного материала для строительства, может быть объясним перерасходом других материалов. Проще говоря, в ходе выполнения работ, вместо одного материала, использовался другой. Это актуально в том случае, если соблюдены такие условия , как:
- Процесс замены материала может быть допущен в тех ситуациях, когда исходных материал отсутствует. При этом в данном случае имеется в виду материал, в нужном количестве и качестве.
- Процесс замены осуществляется на материал, который очень похож по своим характеристикам с исходным.
- Использование других материалов не может нарушить «технологию» производственного процесса и в значительной степени не влияет на себестоимость выполнения работ. К примеру, может быть осуществлена замена перемычек железобетонного типа на металлические профиля или арматуры.
Документ, представляющий собой допустимость замены, предоставляет главный инженер предприятия. В отдельных случаях, заключение может быть выдано в проектном институте, который разработал проект и смету на объект. Используя форму М-29, существует возможность правильно оформить документы . Это позволит сократить количество использования одного вида материалов и при этом, увеличить другое количество.
Осуществляя списание стройматериалов или каких-либо других материалов, применяемых в процессе возведения объекта, требуется брать во внимание то, что железобетонные изделия, металлические конструкции, а также изделия штучного типа не могут быть расходуемые в большем количестве, чем норма производственного характера.
Какие-либо потери в данном вопросе также должны быть исключены. Осуществление экономии не может относиться к товарным смесям, к примеру, бетону, так как они теряют свои характеристики за короткий период времени и могут применяться сразу же после того как были получены. Именно по этой причине, в отчет по состоянию на первое число каждого месяца не может быть внесен остаток товарной смеси.
В случае возникновения подобной ситуации, объяснение дается лицом, являющимся материально-ответственным . Тогда, когда объем работ с использованием товарных смесей – небольшой, допустимо изготовление в построечных условиях.
Крайне важно обеспечить правильность выполнения списания материалов в строительстве. В таком случае можно быть уверенным, что лишней траты денежных средств не возникнет и соответственно, не произойдут конфликтные ситуации с заказчиком. Оформление документов по списанию должно осуществляться специалистом, который владеет данным вопросом.
Формирование пакета документов для сметы — в данной инструкции.
Акт списания - образец его пригодится каждой компании для подтверждения материальных расходов в налоговом учете по налогу на прибыль. Наш образец акта списания материалов целесообразно использовать в тех случаях и на тех участках учета, когда правила документооборота в организации не предусматривают составления иных документов на перемещение или использование ТМЦ.
В каком порядке определяется величина материальных расходов?
В качестве даты осуществления большинства видов материальных расходов Налоговый кодекс (п. 2 ст. 272) предусматривает дату передачи в производство. При определении величины материальных расходов их сумма должна быть уменьшена на стоимость материалов, не использованных на конец месяца, то есть оставшихся в оперативном запасе на приобъектном или цеховом складе, на рабочих местах (п. 2 ст. 318, ст. 319 НК РФ).
Об оценке материально-производственных запасов при их списании читайте в статье «Методы оценки материально-производственных запасов» .
Каким документом оформить передачу материалов в производство?
Традиционно для документального оформления передачи материалов в производство применяют самостоятельно разработанные или унифицированные формы: требования-накладные, лимитно-заборные карты, накладные на внутреннее перемещение и др. Эти документы составляются при передаче материалов в производство со склада.
Если приобретенные материалы непосредственно поступают в подразделение или на приобъектный склад, минуя склад организации, составление документов на перемещение зачастую нецелесообразно. В этом случае документально подтвердить факт передачи и использования ТМЦ в производстве поможет акт на списание материалов.
Учет ТМЦ, как правило, сопровождается массой вопросов. На нашем форуме можно получить ответ на любой из них. Так, можно узнать, как провести инвентаризацию материалов в программе Смета-Смарт.
Как подтвердить фактическое использование материалов?
При оценке материальных расходов можно применить инвентарные ведомости остатков материалов в производстве с указанием наименования, количества и стоимости материалов или другие подобные документы.
Взамен документированного результата пересчета остатков, а также в случае, если остатки отсутствуют и переданные материалы использованы в производственных целях полностью, удобно воспользоваться актом списания материалов.
Составляем образец акта списания материалов
Образец акта списания содержит реквизиты, предусмотренные бухгалтерским законодательством. В акте нужно указать название вашей организации и подразделение (цех, отдел, участок), в деятельности которого использовались материалы. В отдельной графе указывается целевое назначение материалов.
Наименование, цена и стоимость материалов вписываются в акт списания по образцу из первичного документа — накладной, товарного чека, счета-фактуры. Ссылку на этот документ, подтверждающий величину расходов, следует указать в последней графе списка материалов.
Документ может быть составлен за месяц, неделю, декаду или иной удобный для организации период в пределах месяца. Акт на списание материалов подписывают материально-ответственное лицо и руководитель подразделения. Списание санкционируется руководителем и главным бухгалтером организации.
Любая организация приобретает материалы для деятельности фирмы не ради их самих. И купленные ценности не будут мертвым грузом лежать на складе, чтобы на них любовался директор. Они предназначены для использования в производстве, при продаже или для управленческих нужд. Поэтому приобретаемые материалы в дальнейшем расходуются в производстве.
Однако на складе за них отвечает кладовщик или начальник склада, и учитываются материалы на счете 10. Когда материалы со склада уйдут, то ситуация поменяется: сменится счет и ответственное лицо. В этой статье мы разберем списание материалов пошаговая инструкция по этой процедуре для вас.
1. Бухгалтерские проводки по списанию материалов
2. Оформление списания материалов
3. Списание материалов — пошаговая инструкция, если расходуется не все
4. Нормы списания материалов в производство
5. Пример акта на списание
6. Методы списания материалов в производство
7. Вариант №1 – средняя себестоимость
8. Вариант №2 – метод ФИФО
9. Вариант №3 – по стоимости каждой единицы
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем списания материалов далее в статье.
1. Бухгалтерские проводки по списанию материалов
Итак, начнем с того, что определим, куда могут быть направлены приобретенные материалы. Надо отметить, что материалы поистине вездесущи и способы, что называется «заткнуть дыру» в любом проблемном месте организации:
- — служить основой для производства продукции
- — быть вспомогательным расходным материалом в процессе производства
- — выполнять функцию упаковки готовой продукции
- — использоваться для нужд администрации в управленческом процессе
- — помогать в ликвидации выводимых из эксплуатации основных средств
- — использоваться для строительства новых основных средств и т.д.
И от того, на что материалы отпускаются со склада, зависят бухгалтерские проводки по списанию материалов:
Дебет 20 «Основное производство» – Кредит 10 – отпущено сырье для производства продукции
Дебет 23 «Вспомогательное производство» — Кредит 10 – отпущены материалы в ремонтный цех
Дебет 25 «Общепроизводственные расходы» – Кредит 10 – отпущены тряпки и перчатки уборщице, обслуживающей цех
Дебет 26 «Общехозяйственные расходы» – Кредит 10 – выдана бухгалтеру бумага для офисной техники
Дебет 44 «Расходы на продажу» – Кредит 10 – выдана тара для упаковки готовой продукции
Дебет 91-2 «Прочие расходы» – Кредит 10 – отпущены материалы для ликвидации основного средства
Также возможна ситуация, когда обнаруживается, что материалы, числящиеся в учете, на самом деле отсутствуют. Т.е. имеет место недостача. Для такого случая тоже есть бухгалтерская проводка:
Дебет 94 «Недостачи и потери от порчи ценностей»– Кредит 10 – списаны недостающие материалы
2. Оформление списания материалов
Любая хозяйственная операция сопровождается составлением первичного учетного документа, не исключение и списание материалов. Пошаговая инструкция следующим пунктом содержит изучение первичных документов, которые сопровождают процесс списания.
В настоящее время любая коммерческая организация имеет право самостоятельно определить набор документов, которые будут использоваться для оформления списания материалов, поэтому оформление списания материалов может различаться от организации к организации.
Главное, чтобы используемые документы были утверждены в составе учетной политики и содержали все обязательные реквизиты, предусмотренные ст.9 закона №402-ФЗ «О бухгалтерском учете».
Типовые формы, которые могут использоваться при списании материалов (утверждены Постановлением Госкомстата от 30.10.1997г. №71а):
- — требование-накладная (форма №М-11) применяется, если в организации нет лимитов на получение материалов
- — лимитно-заборная карта (форма №М-8) применяется, если в организации установлены лимиты на списание материалов
- — накладная на отпуск материалов на сторону (форма №М-15) применяется в другое обособленное подразделение организации.
Эти формы организация может доработать – убрать ненужные реквизиты и добавить реквизиты, которые организации необходимы.

Требование-накладная подходит для учета движения материальных ценностей внутри организации, между материально-ответственными лицами или структурными подразделениями.
Накладную в двух экземплярах составляет материально ответственное лицо структурного подразделения, сдающего материальные ценности. Один экземпляр служит сдающему подразделению основанием для списания ценностей, а второй — принимающему — для оприходования ценностей.
3. Списание материалов пошаговая инструкция, если расходуется не все
Обычно при оформлении данных документов предполагается, что отпущенные материалы сразу были использованы по назначению, а значит, сопровождаются проводками, которые мы рассмотрели выше – по кредиту 10 счета и дебету 20, 25, 26 и т.д.
Но так случается не всегда, особенно на крупном производстве. Переданные на рабочий участок или в цех материалы могут не сразу использоваться в производстве. Фактически они просто «переезжают» с одного места хранения на другое. К тому же не всегда при отпуске материалов бывает известно, для производства какого именно вида продукции они предназначены.
Поэтому те материалы, которые со склада отпущены, но не израсходованы, не должны учитываться в качестве расходов текущего месяца, ни в бухгалтерском, ни в налоговом учете по налогу на прибыль. Что же делать в таком случае, как производится списание материалов пошаговая инструкция далее.
В таких ситуациях отпуск материалов со склада в производственное подразделение должен отражаться как внутреннее перемещение, с использованием отдельного субсчета к счету 10, например «Материалы в цехе». И в конце месяца составляется еще один документ – акт расхода материалов, где уже будет видно направление расходования материалов. И в этот момент будет произведено списание материалов.
Такое отслеживание расходования материалов позволит добиться большей достоверности в бухгалтерском учете и правильно рассчитать налог на прибыль.
Обратите внимание, это относится не только к материалам, которые идут в производство, но и любому имуществу, в том числе канцтоварам, используемым для административных нужд. Материалы не должны выдаваться «про запас». Они должны сразу использоваться. Поэтому разовая операция по списанию 10 калькуляторов на бухгалтерию из 2 человек при проверке наверняка вызовет вопросы – для каких целей они потребовались в таком количестве.
4. Пример акта на списание
- — или вы выдаете и сразу списываете только то, что фактически расходуется (при этом требования накладной вполне достаточно)
- — или вы составляете акт на списание материалов (требованием-накладной передаете, а затем постепенно актами на списание списываете).
Если вы используете акты на списание, не забудьте их форму также утвердить в составе учетной политики.
В акте обычно указываются наименование, при необходимости – номенклатурный номер, количество, учетная цена и сумма по каждому наименованию, номер (шифр) и (или) наименование заказа (изделия, продукции), для изготовления которого они израсходованы, либо номер (шифр) и (или) наименование затрат, количество и сумма по нормам расхода, количество и сумма расхода сверх норм и их причины.
Пример, как может выглядеть такой акт — на картинке ниже. Повторю, это только пример, вид акта очень сильно будет зависеть от специфики работы предприятия. Здесь за основу я взяла форму акта, который применяется в бюджетных учреждениях.

5. Нормы списания материалов в производство
Законодательство по бухгалтерскому учету не устанавливает норм, в соответствии с которыми материалы должны списываться в производство. Но в п.92 Методических указаний по бухучету МПЗ (приказ Минфина от 28.12.2001г. №119н) говорится, что материалы отпускаются в производство согласно установленным нормам и объему производственной программы. Т.е. количество списываемых материалов не должно быть бесконтрольным и нормы списания материалов в производство должны быть утверждены.
К тому же для налогового учета нелишне будет вспомнить ст.252 НК: расходы экономически обоснованы и документально подтверждены.
Нормы расходования материалов (лимиты) организация устанавливает самостоятельно . Они могут быть закреплены в сметах, технологических картах и др. аналогичных внутренних документах. Документы такого рода разрабатывает не бухгалтерия, по подразделение, контролирующее технологический процесс (технологи), а затем они утверждаются руководителем.
Материалы списываются на производство в соответствии с утвержденными нормами. Можно списывать материалы и сверх норм, но в каждом таком случае нужно пояснить причину сверхнормативного списания. Например, исправление брака или технологические потери.
Отпуск материалов сверх лимита производится только с разрешения руководителя или уполномоченных им лиц. На первичном учетном документе – требовании-накладной, акте – должна быть пометка о сверхнормативном списании и его причинах. В противном случае списание неправомерно, ведет к искажению себестоимости и бухгалтерской и налоговой отчетности.
На тему расходов в виде технологических потерь можно почитать: Постановление ФАС Северо- Кавказского округа от 04.02.2011г. №А63-3976/2010, письма Минфина России от 05.07.2013г. №03-03-05/26008, от 31.01.2011г. №03-03-06/1/39, от 01.10.2009г. №03-03-06/1/634.
6. Методы списания материалов в производство
Итак, теперь мы знаем, какие документы нам потребуются для списания материалов, а также знаем счета, в дебет которых они относятся. По документам знаем, в каком количестве материалы списаны. Теперь дело за малым – определить стоимость их списания. Как же нам определить, сколько стоили отпущенные материалы, и на какую сумму будет проводка по списанию? Давайте посмотрим простой пример, на основе которого изучим методы списания материалов в производство.
Пример
ООО «Сладкоежка» выпускает шоколадные конфеты. Для их упаковки покупаются картонные коробки. Пусть приобретено 100 таких коробок по цене 10 руб. за штуку. Упаковщик приходит за коробками на склад и просит кладовщика отпустить ему 70 штук коробок.
Пока у нас не возникает вопроса, сколько стоит каждая коробка. Упаковщик получает 60 коробок по 10 руб., итого на 600 руб.
Пусть еще приобретены коробки в количестве 80 штук, но по цене уже 12 руб. за штуку. Такие же самые коробки. Конечно, кладовщик не хранит старые и новые коробки отдельно, они все хранятся вместе. Упаковщик снова пришел и хочет получить еще коробки – 70 штук. Вопрос – по какой цене будут оцениваться коробки, отпущенные во второй раз. На каждой коробке не написано, сколько стоила именно она – 10 или 12 руб.
На данный вопрос можно дать разные ответы – в зависимости от того, какой метод списания материалов в производство утвержден в учетной политике ООО «Сладкоежка».
7. Вариант №1 – средняя себестоимость
После того, как упаковщик ушел со склада с коробками первый раз, на нем осталось 40 коробок по 10 руб. – это будет, как говорят, первая партия. Куплено еще 80 коробок по 12 руб. – это уже вторая партия.
Считаем итоги: у нас теперь 120 коробок на общую сумму: 40 * 10 + 80 * 12 =1360 руб. Сколько в среднем стоит коробка, посчитаем:
1360 руб. / 120 коробок = 11,33 руб.
Поэтому, когда упаковщик приходит второй раз за коробками, мы ему выдадим 70 коробок по 11,33 руб., т.е.
70*11,33=793,10 руб.
И на складе у нас останется 50 коробок на сумму 566,90 руб.
Этот способ называется по средней себестоимости (мы же нашли среднюю стоимость одной коробки). При дальнейшем поступлении новых партий коробок мы опять будем считать среднее и снова выдавать коробки, но уже новой средней цене.
8. Вариант №2 – метод ФИФО
Итак, к моменту второго визита упаковщика у нас на складе 2 партии:
№1 — 40 коробок по 10 руб. – по времени приобретения это первая партия – более «старая»
№2 – 80 коробок по 12 руб. — по времени приобретения это вторая партия – более «новая»
Предполагаем, что мы выдадим упаковщику:
40 коробок из «старой» — первой по времени приобретения партии по цене 10 руб. – итого на 40*10=400 руб.
30 коробок из «новой» — второй по времени приобретения партии по цене 12 руб. – итого на 30*12=360 руб.
Итого мы выдадим на сумму 400 + 360 = 760 руб.
На складе останется 50 коробок по 12 руб., на сумму 600 руб.
Этот способ называется ФИФО – первым пришел, первым ушел. Т.е. сначала мы как бы отпускаем материал из более старой партии, а потом из новой.
9. Вариант №3 – по стоимости каждой единицы
По стоимости единицы запасов, т.е. у каждой единицы материалов есть своя стоимость. Для обычных картонных коробок такой метод оказывается не применимым. Картонные коробки ничем друг от друга ни отличаются.
А вот материалы и товары, используемые организацией в особом порядке (ювелирные изделия, драгоценные камни и т.п.), или запасы, которые не могут обычным образом заменять друг друга, могут оцениваться по себестоимости каждой единицы таких запасов. Т.е. если у нас все коробки были бы различные, на каждую мы бы наклеили свою бирку, то за каждой из них была бы закреплена своя себестоимость.
Вот самые важные вопросы по теме списание материалов: пошаговая инструкция у вас теперь перед глазами. Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите видеоурок по списанию материалов в этой программе.
Какие проблемные вопросы по списанию материалов накопились у вас? Задавайте их в комментариях!
Также вы можете , которые упоминались в статье, по вопросу технологических потерь.
Списание материалов пошаговая инструкция для бухгалтерского учета
На сегодняшний день унифицированной формы по отчету и фиксации затраченных объемов строительных материалов на стройках нет. Ранее общеприменимым и обязательным был документ по форме М-29, который относился к первичной документации строительных фирм. Однако, несмотря на отмену с 2013 года использования единого образца этого документа, он по-прежнему широко распространен в своем прежнем виде. На основе него проводится списание стройматериалов на себестоимость работ. Этот же документ позволяет сопоставить данные по заранее запланированным расходам, исходя из норм и фактического потребления материалов.
ФАЙЛЫ
Кто заполняет документ
Основная обязанность по заполнению формы М-29 входит в компетенцию прорабов или начальников стройучастков, которые в течение некоторого периода времени вносят в него все требуемые сведения, касаемо реального использования стройматериалов. Информацию же по нормам расходования материалов вписывается сотрудниками производственно-технических отделов. А проверяется и подписывается отчёт о расходах материалов специалистами бухгалтерии и руководителем строительной организации.
При этом проверка документа должна производиться помесячно, чтобы своевременно выявлять допущенные нарушения по нормам расхода материалов и предотвращать их в дальнейшем.
На каждый отдельный строительный объект заполняется свой отчет. Документ может иметь дополнительные листы, поэтому его объем неограничен.
Основанием для составления отчета служат общеутвержденные и местные нормы расходования стройматериалов, «первичка» по учету материала, сведения из журнала учета выполненных работ и т.д.
Инструкция по заполнению отчёта по форме М-29
Открывает документ титульный лист, который включает в себя наименование строительного объекта, а также период ведения работ (дата их начала и окончания). Тут все понятно и никаких затруднений эта часть вызвать не должна.
Далее идет первая основная страница отчета, которая заполняется специалистами производственно-технического отдела предприятия перед тем, как строительная бригада приступит к своим трудовым обязанностям. В ней прописываются нормы по расходу того или иного материала на строительство. В первую графу вносится конкретное название работ , их код (если такое кодирование применяется), единица измерения затрачиваемых на их проведение материалов (метры, килограммы, кубы, штуки и т.д.).
Далее вписывается обоснование норм расхода (здесь указывается ссылка на разделы, таблицы, пункты сборников, которыми пользуются для высчитывания норм инженеры ПТО данной строительной организации) и сама норма (на основании все тех же документов).
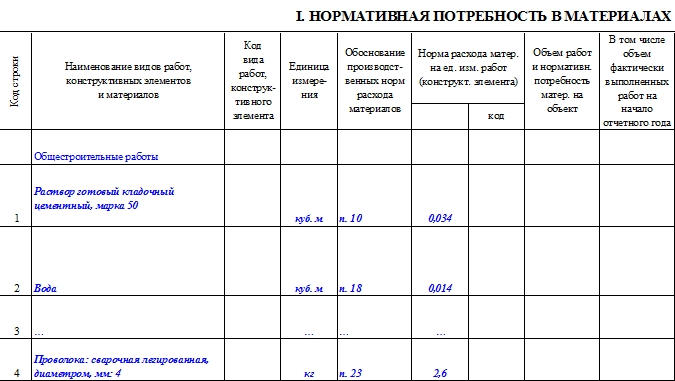
Вторая страница отчета отведена для внесения числовых данных по объему расхода материалов .
Цифры сюда должны вноситься регулярно, после окончания каждого отчетного месяца.
Заполняет этот раздел сотрудник, ответственный непосредственно за ведение работ и расходование материалов на объекте (начальник участка или старший прораб).
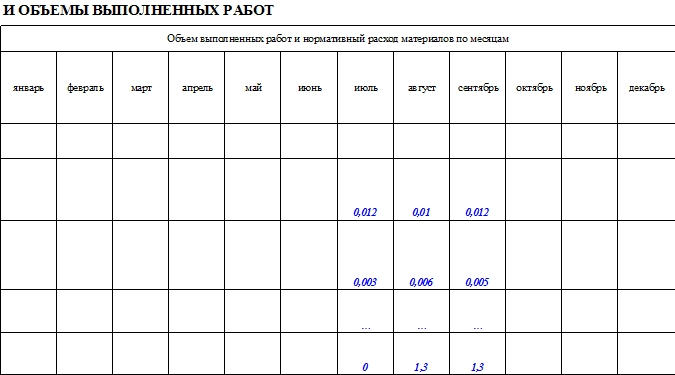
Заполнение второго раздела отчёта по форме М-29
В этот раздел вносятся данные по фактическим затратам стройматериалов и результаты сопоставления реальных расходов и установленных норм (это может быть как экономия, перерасход или же нулевой показатель). Определяются эти результаты помесячно в виде вычитания из фактических расходов заранее установленных норм.
Перерасход необходимо указывать со знаком «минус», а экономию со знаком «плюс». При наличии перерасхода в дальнейшем прораб участка должен написать объяснительную (также по специальному образцу).
Все сведения вписываются напротив каждого наименования материалов, изделий и конструкций в соответствующем столбце месяца.
Затем в столбец «списать на себестоимость» вносится цифра по количеству материалов, которые подлежат списанию. Если количество реально израсходованных материалов меньше того, что рассчитано по нормам, к списанию на себестоимость следует внести фактический расход.
Если же ситуация с точностью, да наоборот, но выявленный сверх меры расход материалов вызван необходимостью и аргументирован (например в силу производственных причин), то на себестоимость строительных и монтажных работ списывается столько материалов, сколько разрешает отдельным распоряжением руководитель предприятия.
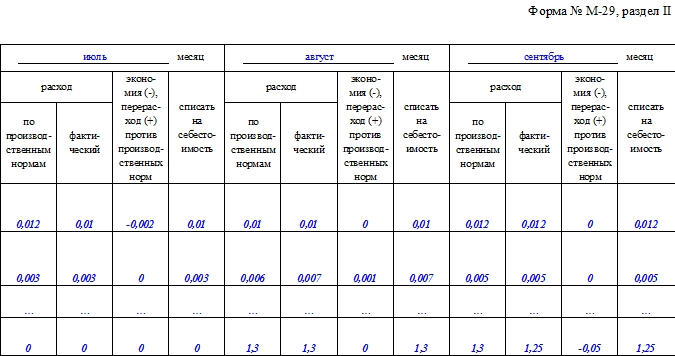
Вся вышеозначенная информация должна быть заверена прорабом или начальником участка, а также, после проведения анализа и проверки – подписями специалиста производственно-технического отдела, бухгалтера и начальника строительной организации (в данном случае, главного инженера).
В последнюю страницу документа вносятся итоговые данные по расходу стройматериалов, по году и с начала строительства. Эти цифры вполне могут совпадать, если период строительно-монтажных работ был в рамках одного года.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации