
Акт списания материальных ценностей. Бланк акта на списание материалов
Оформление акта на списание материалов требуется в тех случаях, когда имеющиеся на балансе организации материальные ценности и запасы по каким-либо причинам пришли в негодность. Списание происходит в строго установленном порядке и фиксируется в соответствующем акте.
ФАЙЛЫ
Порядок списания материалов
Для списания материальных ценностей требуется создание специальной комиссии. В ее состав входят материально ответственные лица, как правило, из разных структурных подразделений предприятия. Именно в их обязанность входит выявление и освидетельствование повреждений, дефектов или неисправностей оборудования, техники, мебели, хозяйственного инвентаря, инструментов и пр. ценностей, содержащихся на балансе организации.
После фиксации таких фактов, они уполномочены к оформлению акта о списании материалов. Как правило, в крупных организациях для подобных действий существуют специально разработанные четкие инструкции.
Для списания материалов необходимы веские основания, имеющие документальное подтверждение.
Списание материалов не может происходить без веских на то оснований, подтвержденных определенной доказательной базой. В частности, при процедуре списания материалов могут использоваться вспомогательные документы.
Итак, это:
- отчеты о произведенной за определенный период продукции (ее объем, наименования и т.д.);
- отчеты материально ответственных лиц об использованных материальных ценностях;
- письменные документы о расходах материалов свыше установленных нормативов (с обоснованием этих фактов);
- утвержденная калькуляция по нормам материальных затрат для изготовления единицы товара;
- прочие финансовые и учетные документы.
Перед списанием материальных ценностей на предприятии должна быть проведена инвентаризации имущества с внесением её результатов в соответствующие документы.
Как правильно оформить акт о списании материалов
Данный документ в обязательном порядке должен содержать в себе сведения о предприятии и о членах комиссии по списанию: их должности, фамилии, имена, отчества, а также подробный перечень списываемых материалов, включая их количество и стоимость (поштучную и общую), причину списания. Комиссия назначается отдельным приказом руководителя организации, в нем же прописывается председатель комиссии. После внесения всех данных в акт по списанию каждый член комиссии должен поставить под документом свою подпись , тем самым удостоверяя, что вся информация в него внесена верно. Также, по завершении процедуры, акт должен заверить руководитель организации.
Акт о списании материалов имеет юридический статус, поскольку на основе него специалисты бухгалтерских отделов отражают балансовую стоимость списываемых материальных ценностей, а также непосредственную убыль предприятия из-за их утраты. В свою очередь эти сведения отражаются в налоговом учете юридического лица.
Акт не имеет унифицированного, стандартного образца, поэтому составляться он может в свободной форме либо по разработанному внутри организации шаблону, в соответствии с особенностями ведения ею деятельности и потребностями. Документ можно оформить на обычном листе А4 формата или же на фирменном бланке организации в единственном экземпляре, предназначенном для бухгалтерии предприятия (однако при необходимости, члены комиссии как материально-ответственные лица могут потребовать себе копии акта). Заверять его печатью необязательно, поскольку он относится к внутреннему документообороту и фиксируется в специальном журнале.
Инструкция по заполнению Акта на списание материалов
- В верхнем правом углу документа вписываем наименование предприятия, а также должность, фамилию, имя, отчество руководителя, который, после оформления акта утвердит его.
- Затем заполняем название документа, а также коротко передать его суть (в данном случае «о списании материалов»), поставить дату: число, месяц (прописью), год.
- Далее переходим к составу комиссии по списанию: должность каждого сотрудника, фамилию, имя, отчество, а также зафиксировать факт списания материальных ценностей и указать причины их списания (непригодность к использованию, выявленные дефекты, завершенный срок амортизации, моральное устаревание и т.д.).
Во вторую часть акта нужно включить таблицу, в которой подробным образом перечислить все материалы, подвергшиеся списанию, их наименование, количество, цену одной штуки и общую стоимость списанных ценностей в целом. Если есть какие-либо примечания по списываемым материалам, их также нужно обозначить в таблице. Под таблицей нужно указать общую стоимость списанных материалов (цифрами и прописью), а после внесения всей необходимой информации в документ, каждый член комиссии подписывает его, и документ передаётся на подпись руководителю организации.
На сегодняшний день унифицированной формы по отчету и фиксации затраченных объемов строительных материалов на стройках нет. Ранее общеприменимым и обязательным был документ по форме М-29, который относился к первичной документации строительных фирм. Однако, несмотря на отмену с 2013 года использования единого образца этого документа, он по-прежнему широко распространен в своем прежнем виде. На основе него проводится списание стройматериалов на себестоимость работ. Этот же документ позволяет сопоставить данные по заранее запланированным расходам, исходя из норм и фактического потребления материалов.
ФАЙЛЫ
Кто заполняет документ
Основная обязанность по заполнению формы М-29 входит в компетенцию прорабов или начальников стройучастков, которые в течение некоторого периода времени вносят в него все требуемые сведения, касаемо реального использования стройматериалов. Информацию же по нормам расходования материалов вписывается сотрудниками производственно-технических отделов. А проверяется и подписывается отчёт о расходах материалов специалистами бухгалтерии и руководителем строительной организации.
При этом проверка документа должна производиться помесячно, чтобы своевременно выявлять допущенные нарушения по нормам расхода материалов и предотвращать их в дальнейшем.
На каждый отдельный строительный объект заполняется свой отчет. Документ может иметь дополнительные листы, поэтому его объем неограничен.
Основанием для составления отчета служат общеутвержденные и местные нормы расходования стройматериалов, «первичка» по учету материала, сведения из журнала учета выполненных работ и т.д.
Инструкция по заполнению отчёта по форме М-29
Открывает документ титульный лист, который включает в себя наименование строительного объекта, а также период ведения работ (дата их начала и окончания). Тут все понятно и никаких затруднений эта часть вызвать не должна.
Далее идет первая основная страница отчета, которая заполняется специалистами производственно-технического отдела предприятия перед тем, как строительная бригада приступит к своим трудовым обязанностям. В ней прописываются нормы по расходу того или иного материала на строительство. В первую графу вносится конкретное название работ , их код (если такое кодирование применяется), единица измерения затрачиваемых на их проведение материалов (метры, килограммы, кубы, штуки и т.д.).
Далее вписывается обоснование норм расхода (здесь указывается ссылка на разделы, таблицы, пункты сборников, которыми пользуются для высчитывания норм инженеры ПТО данной строительной организации) и сама норма (на основании все тех же документов).

Вторая страница отчета отведена для внесения числовых данных по объему расхода материалов .
Цифры сюда должны вноситься регулярно, после окончания каждого отчетного месяца.
Заполняет этот раздел сотрудник, ответственный непосредственно за ведение работ и расходование материалов на объекте (начальник участка или старший прораб).
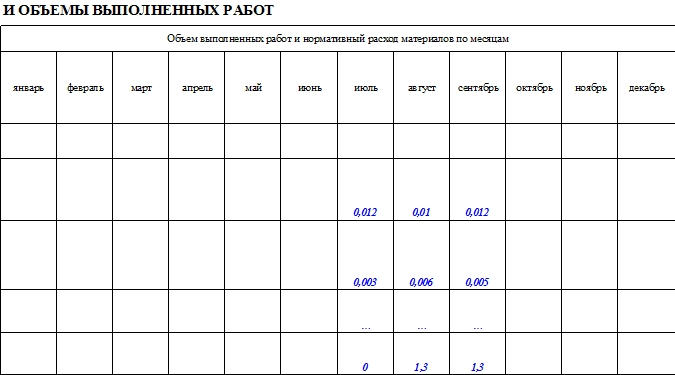
Заполнение второго раздела отчёта по форме М-29
В этот раздел вносятся данные по фактическим затратам стройматериалов и результаты сопоставления реальных расходов и установленных норм (это может быть как экономия, перерасход или же нулевой показатель). Определяются эти результаты помесячно в виде вычитания из фактических расходов заранее установленных норм.
Перерасход необходимо указывать со знаком «минус», а экономию со знаком «плюс». При наличии перерасхода в дальнейшем прораб участка должен написать объяснительную (также по специальному образцу).
Все сведения вписываются напротив каждого наименования материалов, изделий и конструкций в соответствующем столбце месяца.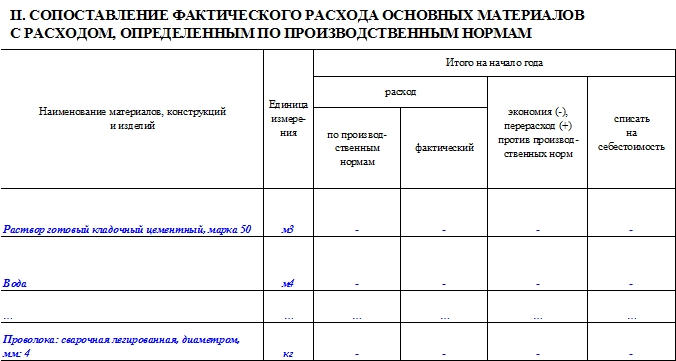
Затем в столбец «списать на себестоимость» вносится цифра по количеству материалов, которые подлежат списанию. Если количество реально израсходованных материалов меньше того, что рассчитано по нормам, к списанию на себестоимость следует внести фактический расход.
Если же ситуация с точностью, да наоборот, но выявленный сверх меры расход материалов вызван необходимостью и аргументирован (например в силу производственных причин), то на себестоимость строительных и монтажных работ списывается столько материалов, сколько разрешает отдельным распоряжением руководитель предприятия.
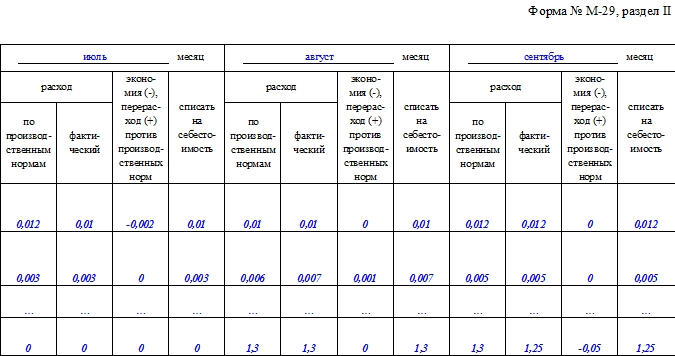
Вся вышеозначенная информация должна быть заверена прорабом или начальником участка, а также, после проведения анализа и проверки – подписями специалиста производственно-технического отдела, бухгалтера и начальника строительной организации (в данном случае, главного инженера).
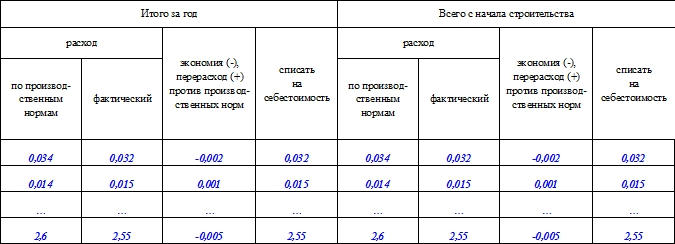
В последнюю страницу документа вносятся итоговые данные по расходу стройматериалов, по году и с начала строительства. Эти цифры вполне могут совпадать, если период строительно-монтажных работ был в рамках одного года.
Образец акта на списание материалов в 2019 году компании разрабатывают самостоятельно, но с учетом обязательных реквизитов для первичных документов. Дело в том, что по оформленному акту бухгалтер будет списывать расходы. Например, при формировании себестоимости продукции, если списание было в производство. Образцы и бланки актов моете скачать по ссылкам ниже.
Нужно ли начислить НДС со стоимости материалов, списанных в результате порчи: подсказка от Минфина >>>
Образцы актов на списание материалов в 2019 году
Компании могут не применять унифицированные формы документов, а разработать свои - более удобные в оформлении, в которых отражены необходимые реквизиты. Это в полной мере касаетсяакта на списание товарно-материальных ценностей. Укажите в нем причину списания, все обязательные реквизиты для первички по бухгалтерскому законодательству и те, которые нужны вашей компании. О них пойдет речь дальше.
Скачать образцы актов:
Акт на списание материалов (образец 2019)
Какие обязательные реквизиты включить в документ при заполнении
Акт на списание материалов должен содержать обязательные реквизиты первичного документа. Разберем, что это за сведения.
К обязательным реквизитам документа по Федеральному закону от 06.12.2011 № 402-ФЗ относятся:
- наименование и дата составления документа
- название организации
- содержание хозяйственной операции и величина ее измерения (например, основанием может быть передача материалов и сырья со склада в производство или на строительство)
- указание должностей и инициалов лиц, совершивших операцию, их подписи.
Бланк самостоятельно разработанного первичного документа компания утверждает отдельным приказом руководителя или приводит в приложении к учетной политике.
Отпуск (передачу) материалов в эксплуатацию (производство) оформляйте следующими документами:
- лимитно-заборная карта (форма № М-8) применяется при систематическом использовании материалов, когда утверждены нормы и планы их расходования;
- накладная на отпуск материалов на сторону (форма № М-15) применяется в тех случаях, когда материалы передаются территориально удаленному подразделению;
- требование-накладная (форма № М-11) или карточка складского учета (форма № М-17) применяется в остальных случаях.
Этими же документами оформляйте списание имущества стоимостью до 40 000 руб. (другого установленного в учетной политике предела), которое по остальным признакам соответствует основным средствам. Это объясняется тем, что в бухучете его стоимость списывается аналогично материалам .
Момент признания расходов по акту на списание
Дата отпуска материалов (МПЗ) в акте подтвердит момент признания налоговых расходов. Если акт на списание материалов оформляется непосредственно на каждую операцию по отпуску МПЗ, датой списания будет дата составления документа (п. 3 ст. 9 Федерального закона о бухучете от 6 декабря 2011 г. № 402-ФЗ).
Компания вправе оформить акт на списание материалов и в форме сводной ведомости, отразив отпуск МПЗ за период (неделю, месяц). Такой документ составляется в начале периода, и затем в него заносятся данные об отпуске МПЗ. На каждый отпуск важно указывать конкретную дату списания МПЗ — именно в этот момент, а не на дату составления акта в целом, компания вправе включить в налоговые расходы стоимость отпущенных МПЗ (п. 2 ст. 272 НК РФ).
Сводные акты о списании МПЗ целесообразно дополнить такими графами, как «Дата списания» и «Номер партии». При этом каждый отпуск безопаснее заверять подписями соответствующих сотрудников.
Акт на списание материалов нужно составлять своевременно — если по акту МПЗ будут отпущены в производство после сдачи работ, к которым они относятся, есть вероятность отказа в признании расходов.
Совпадение наименования МПЗ, указанных в акте и отраженных в учете, позволит идентифицировать списанный материал и снизит налоговые риски. Безопаснее указывать полное наименование списанного материала, включая марку, сорт и т. д.
Как отражать материалы в акте на списание
Расхождения по марке одних и тех же МПЗ в документах на приобретение и на списание может повлечь претензии налоговиков о необоснованности учета расходов в виде стоимости спорного материала. В постановлении от 13.04.10 № А12-17733/2009 ФАС Поволжского округа признал право компании учесть стоимость материала в налоговых расходах, поскольку совпадение наименования товара в счете-фактуре и товарной накладной — один из признаков реальности совершения операции.
Если на складе учтено несколько марок (сортов) МПЗ, то ошибочное списание на основании акта другой марки (сорта) МПЗ и вовремя не выявленная ошибка приведут к пересортице. Недостача при отсутствии виновных лиц учитывается в расходах только при наличии подтверждающего документа от уполномоченного органа государственной власти (подп. 5 п. 2 ст. 265 НК РФ), а выявленные излишки по рыночной стоимости придется включить в состав доходов (п. 20 ст. 250 НК РФ).

При большом объеме номенклатуры со схожими наименованиями каждому виду МПЗ целесообразно присвоить номер, который отражать в акте на списание.
Есть способы отразить результаты инвентаризации с выгодой для компании. Например, если обнаружили недостачу, пересортицу или неучтенное имущество.
К примеру, компании выгодно списать недостачу как естественную убыль. Проверьте, возможно, чиновники утвердили нормы естественной убыли для ваших материально-производственных запасов (МПЗ). Тогда спишите часть недостачи в пределах этих норм. Это можно сделать как в бухгалтерском, так и в налоговом учете.
Налоговики часто сопоставляют количество списанных по документам материалов с количеством МПЗ в иных имеющихся документах. Так, данные о списанных строительной организацией МПЗ по актам на списание материалов сопоставляют с количеством использованных МПЗ по актам приемки выполненных работ (форма № КС-2). При расхождениях инспекторы откажут в признании налоговых расходов и снимут вычеты НДС (постановление Второго арбитражного апелляционного суда от 22.11.10 № А29-1413/2010 , оставлено в силе определением ВАС РФ от 28.03.11 № ВАС-3113/11).

Кроме того, часто МПЗ поступают в одной единице измерения, а списываются в другой. Так, ГСМ, будучи жидкостями, закупаются в килограммах и тоннах (масса), а списываются в литрах (объем). Ситуация осложняется тем, что из-за физических особенностей масса ГСМ остается неизменной, а объем может незначительно измениться (в зависимости от температуры). В этом случае вакт на списание материаловможно добавить вторую единицу измерения и коэффициент пересчета единиц веса в объем.
Так, при отпуске нефтепродуктов в акте на списание материалов указывается фактически переданное количество в литрах, коэффициент перевода из литров в килограммы и масса переданного топлива в килограммах — единица, в которой МПЗ отражены в учете. Порядок пересчета нефтепродуктов из объемных единиц в весовые рассмотрен в письме ФНС России от 24.03.05 № 03-3-09/0412/23 .
Как отразить выбытие материалов для целей налога на прибыль >>> Как отразить списание стоимости материалов при передаче в эксплуатацию (производство) организацией на упрощенке >>>
Если организация платит ЕНВД, списание материалов не окажет влияния на расчет этого налога. Плательщики ЕНВД рассчитывают этот налог исходя из вмененного дохода (п. 1 ст. 346.29 НК РФ). Как отразить списание стоимости материалов при передаче в эксплуатацию (производство) организацией, которая применяет общую систему налогообложения и платит ЕНВД >>>
Кто подписывает акт на списание материалов
В графах «Отпустил» и «Получил» акта на списание материалов важно указать должности ответственных за отпуск и получение материалов лиц, их подписи и расшифровку. Подписывать акты на списание материалов должны лица, непосредственно связанные с отпуском и получением МПЗ. Ведь именно эти лица могут подтвердить, что материалы фактически отпущены и использованы в деятельности, направленной на получение доходов. Так, в постановлении Президиума ВАС РФ от 03.07.12 № 2341/12 компания подтвердила фактическое наличие сырья, приобретенного у неблагонадежного контрагента без должной осмотрительности, и использование этого сырья в производстве.
Кроме того, в акт на списание материалов целесообразно добавить подпись лица, разрешившего такой отпуск (заведующего складом, руководителя отдела снабжения). Это позволит обеспечить внутренний контроль за отпуском материалов и избежать несанкционированного расходования материалов.
При этом руководитель или главный бухгалтер не обязаны подписывать акт на списание материалов для подтверждения расходов. Ведь по правилам пункта 4 статьи 9 Закона о бухучете первичный документ подписывается лицами, совершившими операцию и ответственными за правильность ее оформления.
Выполняя строительство, подразумевающее под собой возведение объекта большой площади, требуется использование немалого количества стройматериалов . Стоит отметить, что стоимость также напрямую зависит от количества применяемых материалов и цены на них. Даже в том случае, если осуществляется возведение небольших по площади зданий, требуется очень грамотный бухгалтерский учет. От правильности выполнения работ по учету зависит и налоговая база предприятия.
В данном вопросе немаловажную роль играет процесс списания . Данный процесс представляет собой учет отпущенных в производство и переданных для применения, а также проданных по каким-либо внештатным причинам. Стоит сказать, что процесс несколько отличается от учета товарных и материальных ценностей. Он начинается в процессе составления документации проектно-сметного типа. При разработке документов, осуществляется закладывание норм и нормативов, связанных с расходом.
Осуществление контроля
Для того чтобы определить, какое количество стройматериалов требуется на объекте, сотрудники производственно-технического отдела компании-застройщика выполняют расчет . Директора предприятий утверждают список сотрудников, которые будут являться ответственными за списание.
Чаще всего, данная задача возлагается на начальников производственных участков, сотрудников инженерного отдела и людей, работающих в бухгалтерии. Издавая внутренний приказ, устанавливается ответственность.
Помимо выполнения проверки, сотрудниками бухгалтерии выполняется процесс предотвращения к списанию и их необоснованным тратам.
Как проводится оценка
Достаточно важным в данном вопросе является выполнение оценки стоимости. В соответствии с законодательством о бухгалтерском учете, стройматериалы должны учитываться в соответствии с их фактической стоимостью.
В данном случае идет речь, про сумму затрат, которая возникает в процессе доставки материалов на предприятие. Фактическая стоимость включает в себя цену строительного материала, расходы на транспортировку, оплату услуг консультантов, таможенные пошлины и так далее.
В процессе списания тех материалов, которые были предоставлены для использования, оценка их стоимости осуществляется отдельно по каждому из видов . В данном случае используются такие способы, как:
- Себестоимость одной единицы являющихся выбывающими.
- Расчет средней себестоимости.
- Списание тех материалов, которые поставлялись самыми последними.
Используемые документы
К , которые позволяют осуществлять расчет количества материалов, предназначенных для списания, относят:
- Акт приема работ , которые были выполнены (форма №КС-2). В данном документе представлено перечисление объемов реализованной работы, за определенный участок времени.
- Акт инвентаризации производства , которое было не завершено. В документе размещено количество работ по конструктивным элементам части которых, не завершены.
- Отчет про расход основных материалов , в соответствии с производственными нормами (форма М-29).
Под актом формы №КС-2 подразумевается документ, в котором идет речь про факт сдачи и приема работы, которые были выполнены. Данный документ является первичным и применяется для сдачи, а также приема всех видов работ подрядного типа, которые связаны со строительством объектов производственного, гражданского и жилищного назначения.
Стоит сказать, что данный документ составляется на основании информации, которая внесена в специальный журнал, в котором ведется учет всех завершенных работ. В данном акте может быть поставлена подпись, а также печать.
При составлении документа данного вида, в него вносится такая информация , как:
- Дата заполнения документа.
- Данные про заказчика, инвестора или подрядчика. Они подразумевают внесение информации, про саму организацию, ее юридический адрес, контактные данные.
- Данные про строительный объект.
- Таблица, в которой предоставлена информация, про выполнение работ. В нее вносятся данные связанные с видом работы, номером, единицей измерения, количеством, стоимостью.
- Окончательная цена за выполнение работы.
- Фамилия, имя, отчество, занимаемая должность и подпись прораба, ответственного за выполнение работы в срок.
Документ формы М-29 является основанием для того, чтобы произвести списание на себестоимость работ. Помимо этого должно осуществляться сопоставление расхода материалов, которые определены производством. Составление отчета осуществляется человеком, который носит материальную ответственность.
Стоит сказать, что к объектам строительства относят все виды зданий или сооружений, которые возводятся. В том числе сюда относят не только само здание, но и специализированное оборудование, инструменты и инвентарь находящиеся на территории возведенного объекта.
В том случае, если на объекте осуществляет свою деятельность несколько сотрудников, выполняющих роль прорабов, то документ формы М-29 должен быть составлен старшим сотрудником. Чаще всего, он выступает в роли материально-ответственного лица. Отметим, что данный документ должен составляться каждый месяц.
Он составляется на основании актов проведения работ , которые были закреплены подписью заказчика. Информация, про нормативный расход материалов, а также количество, которое было израсходовано «по факту», заполняются человеком, который относится к лицам несущим материальную ответственность.
Помимо этого, в данном вопросе могут быть задействованы сотрудники работающие в производственном и технологическом отделах.
Необходимо отметить, что экономия и перерасход на объекте за один календарный месяц рассчитывается в качестве разности между расходами фактическими и теми, которые были посчитаны на основании норм процесса производства. При этом каждый из случаев является частным.
Осуществление контроля, за используемыми материалами, могут осуществлять сотрудники, относящиеся к службам технического и экономического вида. Помимо этого, контроль могут осуществлять директора предприятий.
Приведем случаи, когда происходит отклонение от норм . Также предоставим основную информацию про причины возникновения ситуаций подобного характера.
Достаточно часто, лица несущие материальную ответственность, аргументируют процесс экономии тем, что материалы действительно были получены и применены. При этом их поставка не была правильно оформлена. В подобных ситуациях они небыли оформлены поставщиком или же лицом, которое является материально ответственным.
Как следствие, при проведении учета, материалы просто не числятся и не могут быть подвержены процессу . Используя документ формы М-29, существует возможность отображения количества материалов, которые были сэкономлены за последний месяц.
В отдельных случаях, процесс экономии одного материала для строительства, может быть объясним перерасходом других материалов. Проще говоря, в ходе выполнения работ, вместо одного материала, использовался другой. Это актуально в том случае, если соблюдены такие условия , как:
- Процесс замены материала может быть допущен в тех ситуациях, когда исходных материал отсутствует. При этом в данном случае имеется в виду материал, в нужном количестве и качестве.
- Процесс замены осуществляется на материал, который очень похож по своим характеристикам с исходным.
- Использование других материалов не может нарушить «технологию» производственного процесса и в значительной степени не влияет на себестоимость выполнения работ. К примеру, может быть осуществлена замена перемычек железобетонного типа на металлические профиля или арматуры.
Документ, представляющий собой допустимость замены, предоставляет главный инженер предприятия. В отдельных случаях, заключение может быть выдано в проектном институте, который разработал проект и смету на объект. Используя форму М-29, существует возможность правильно оформить документы . Это позволит сократить количество использования одного вида материалов и при этом, увеличить другое количество.
Осуществляя списание стройматериалов или каких-либо других материалов, применяемых в процессе возведения объекта, требуется брать во внимание то, что железобетонные изделия, металлические конструкции, а также изделия штучного типа не могут быть расходуемые в большем количестве, чем норма производственного характера.
Какие-либо потери в данном вопросе также должны быть исключены. Осуществление экономии не может относиться к товарным смесям, к примеру, бетону, так как они теряют свои характеристики за короткий период времени и могут применяться сразу же после того как были получены. Именно по этой причине, в отчет по состоянию на первое число каждого месяца не может быть внесен остаток товарной смеси.
В случае возникновения подобной ситуации, объяснение дается лицом, являющимся материально-ответственным . Тогда, когда объем работ с использованием товарных смесей – небольшой, допустимо изготовление в построечных условиях.
Крайне важно обеспечить правильность выполнения списания материалов в строительстве. В таком случае можно быть уверенным, что лишней траты денежных средств не возникнет и соответственно, не произойдут конфликтные ситуации с заказчиком. Оформление документов по списанию должно осуществляться специалистом, который владеет данным вопросом.
Формирование пакета документов для сметы — в данной инструкции.
Списание материальных ценностей – обыденное действие для организации. Материальные ценности – это предметы, вещи материального мира, купленные за счет бюджета компании. Сюда можно отнести оборудование, мебель, оргтехнику, вспомогательные средства и другое. Когда подобные предметы приходят в негодность, возникает необходимость их списания и утилизации.
Материальные ценности – активы предприятия, используемые в ходе ведения деятельности для получения дохода или обслуживания нужд компании.
Товарно-материальные ценности (ТМЦ) называют средства, которые были приобретены за счет предприятия. Они могут использоваться для создания уже готовой продукции, осуществления трудовой деятельности и удовлетворения нужд организации или предприятия. В процессе некоторые материалы могут быть признаны негодными. Тогда их потребуется списать.
Форма составления акта списания
Бланк акта списания ценностей каждое предприятие разрабатывает и утверждает самостоятельно.
В основу можно принять унифицированный бланк ТОРГ-16. Предприятие может составлять акт в форме сводной ведомости, куда в порядке списания вносятся материальные ценности с указанием дат.
Форма применяемого в компании документа должна быть утверждена и приложена к учетной политике.
Для оперативного применения акта в политике определяются лица и подразделения, применяющие форму в документообороте.
В составе данных акта указываются сведения:
- Дата и место составления.
- Состав комиссии, участвующих в оформлении документа. Подписи с указанием данных ставятся в конце акта.
- Перечень материальных ценностей с указанием наименования, артикула или внутреннего номенклатурного номера, единицы измерения, количества, цены, общей стоимости списания.
- Основания для списания.
- Заключение комиссии.
- Данные руководителя, утверждающего акт. Указывается должность, фамилия с инициалами, дата утверждения документа.
Руководитель при утверждении акта определяет источник списания ценностей – за счет расходов или прибыли, оставшейся после налогообложения. Определение источника служит важным источником информации для налогообложения. Материальные ценности, списываемые для внутренних нужд, не участвуют в определении налоговой базы.
Правила составления акта на списание материальных ценностей
Учетная политика не предусматривает формирование единого образца акта списания. Каждая конкретная организация должна сформировать бланк в соответствии с нормами делопроизводства и индивидуальными нуждами предприятия. Документ должен быть составлен в двух экземплярах:
- Один из них хранится у материально-ответственного сотрудника.
- Другой – в бухгалтерии.
Обычно процедура списания проводится специальной комиссией, которая действует на временной или постоянной основе. Комиссия обязательно должна состоять из лиц, на которых лежит материальная ответственность за определенные ценности организации. Члены комиссии имеют все полномочия для составления акта списания. После формирования акта он подписывается комиссией и передается для ознакомления руководителю предприятия. При составлении документа может использоваться типовой образец акта.
В комиссию должны входить:
- Главный бухгалтер.
- Лица, которые несут материальную ответственность за указанные ценности.
- Специалисты по конкретному профилю, если списанию подлежит профессиональное оборудование.
Состав в обязательном порядке назначается руководством данной организации. После проведения комиссии бухгалтеру надлежит отразить балансовую стоимость списанных материальных ценностей и размеры их повреждения. Записи делаются на основе предварительно составленного акта.
Если в списании задействованы виновные лица, потребуется произвести расчеты по компенсации материальных убытков предприятия. Списание может произойти вследствие природной катастрофы. Но тогда потребуется не только акт на списание, но справка из бухгалтерии по форме.
Порядок процедуры списания
Материальные ценности учитываются по фактической стоимости приобретения. В сумме не учитываются данные косвенных налогов, оплаченных поставщику. Идентичные группы товаров могут иметь различную стоимость при покупке неоднородных по цене партий. Списание ценностей производится в зависимости от способа, утвержденного в учетной политике:
- Поступивших первыми на склад (ФИФО). Для получения данных о стоимости необходимо ведение учета по партиям поставок.
- Учтенных по средней себестоимости. Способ характеризуется изменением (усреднением) стоимости остатков при каждом новом поступлении партии товаров.
- По себестоимости каждой единице учета.
Способ, закрепленный внутренними документами, не может меняться при списании ценностей. Для передачи в производство путем списания ценностей используется требование-накладная М-11(или лимитно-заборная карта № М-8, накладная № М-15) и акт.
Сложность определения перечня обязательных документов состоит в том, что требования бухгалтерского учета не содержит необходимость составления акта, но для налогового и управленческого учетов предприятия акт необходим.
Для списания с утилизацией, внешнего применения или без определенного назначения в обязательном порядке используется акт – документ, подробно устанавливающий назначение списания материальных ценностей. В ряде случаев акт составляется в присутствии представителей сторонних организаций – санитарного, пожарного контроля.
Действия после составления акта о списании материальных ценностей
После оформления документа и признания ряда материалов списанными бухгалтеру надлежит сделать проводки:
- Д94 К10. В ней должна отражаться балансовая стоимость списанных материалов. Нужные данные можно взять из самого акта.
- Д20 К94 . В проводке по такой форме нужно отразить стоимость недостачи или порчи материалов в переделах максимальной убыли. Информацию можно получить из акта о списании и специальной бухгалтерской справки. Если же лимит естественной убыли был превышен, придется вместо счета по форме Д20 дополнительно составить субсчета.
В некоторых случаях бухгалтерии придется использовать иные проводки. К примеру, порча материальных ценностей могла произойти по причине природной катастрофы. Тогда делают проводку Д99 К10. Если применялся договор безвозмездного пользования, формируются проводки Д91/2 К10 и Д91/2 К68, то есть НДС.
Информация, указанная в акте, используется бухгалтерскими работниками для формирования данных по счетам, оформления операций движения ценностей. Источник списания определяет счет синтетического и аналитического учета.
Акт на списание ТМЦ: образец
Товарно-материальные ценности
- Сырье – это компоненты, материалы, которые в дальнейшем будут использованы в производстве;
- Незавершенное производство – продукция, производство которой не завершено, которая находится в стадии производства;
- Готовая продукция – это продукция, которая прошла все стадии производства, готовая к реализации;
- Запасы – имущество организации, которое по какой-либо причине не используется в данный момент и передано на хранение.
Под списанием ценностей понимается снятие ценностей с учета компании, оформленное документально. Чтобы оформить списание, используют акт на списание материалов, образец которого представлен в конце статьи.
Причина списания материалов может быть разной: если это сырье или незавершенное производство, то, так как данные материалы подразумевают дальнейшую работу, их рано или поздно спишут со склада в производство, готовая продукция или запасы компании по разным причинам могут испортиться, сломаться, прийти в негодность.
Прежде, чем заполнять акт о списании материальных запасов, комиссия должна произвести следующие действия:
- Провести осмотр ценностей;
- Выявить причины, по которым ТМЦ подлежат списанию: поломка, порча в результате происшествия, износ;
- Определить виновных лиц, если в ходе осмотра будет выявлено, что поломка или порча имущества произошла по вине определенных работников;
- Определить дальнейшие действия со списанным имуществом;
- Составить акт списания материальных ценностей (образец представлен ниже);
- Утвердить составленный документ у уполномоченного лица;
- Оценить стоимость списываемых ценностей;
- Проконтролировать уничтожение ценностей.
Акт на списание материалов в производство
В компаниях, которые занимаются производственной деятельностью, часто возникает необходимость списания сырья или материалов со склада в производство. Несмотря на то, что компания самостоятельно разрабатывает акт на списание ТМЦ, не стоит забывать, что формы используемых первичных учетных документов должны быть утверждены в учетной политике организации для целей бухучета. В акте на списание материалов в производство стоит отразить следующую информацию:
- Дата, когда был заполнен акт списания материальных ценностей;
- Данные об отправителе (структурное подразделение, вид деятельности);
- Данные о получателе (структурное подразделение, вид деятельности);
- Назначение списания (например, производство мягкой мебели);
- Наименование материальных ценностей, номенклатурный номер;
- Единицы измерения;
- Количество отпущенных в производство материалов;
- Цена.
Организация может принять решение применять унифицированные формы документов. В этом случае в качестве документов для передачи материалов в производство можно использовать следующие формы:
- Если материалы передаются систематически, в компании утвержден нормы и планы их расходования, то можно использовать лимитно-заборную карту по форме М-8. В таком случае также можно использовать карточку учета материалов по форме М-17;
- Если материалы передаются другому подразделению организации, которое территориально не обособлено, то можно оформить требование накладную по форме М-11.
Сохраните, а то забудете:




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации