
Акт ревизии кассы. Акт ревизии кассы: образец
Регулярная проверка итогов работы с наличными расчетами производится с помощью акта ревизии кассы. Образец можно скачать бесплатно по прямой ссылке.
Регулярная проверка итогов работы с покупателями по наличным расчетам производится с помощью акта ревизии кассы. Супермаркеты, торговые сети, имеющие большой поток розничных клиентов, сталкиваются с необходимостью постоянного контроля кассы. Благодаря акту ревизии можно письменно зафиксировать денежные средства, и сопоставить их с пройденным по ленте товаром. На этой странице бесплатного ресурса можно скачать образец обсуждаемого документа. Рассмотрим его особенности и основные критерии оформления.
Поскольку основной целью ревизии является проверка, то ее проведение целесообразно доверить комиссии. Заранее сформированный коллектив распределяет обязанности, и выполняет определенные действия. Члены коллегиального органа уполномочиваются на это специальным распоряжением или приказом начальства. Перед началом осуществления ревизии председатель должен обозначить повестку мероприятия и перечислить участников. После этого, каждый из присутствующих вправе сделать какие-либо замечания и заявления. При их отсутствии сразу начинается исследование.
Обязательные пункты акта ревизии
:- Виза начальника, наименование учреждения, печать в верхнем правом углу;
- Название локального акта, номер и дата;
- Основание проведения исследования, состав комиссии;
- Перечисление фактов, установленных коллегиальным органом;
- Фиксация недостачи и других результатов;
- Фактический остаток наличности;
- Сопроводительное письмо руководству и бухгалтерии, приложения;
- Подписи и расшифровка каждого участвующего.
После проведения проверки наличных средств в кассе предприятия заполняется соответствующий акт. Собранные результаты доводятся до руководителя. Документ оформляется с участием представителей контролирующей инстанции и сотрудника, отвечающего за сохранность денежных средств. В конце статьи можно бесплатно скачать бланк акта.
Начнем с того, что для проведения процедуры назначается специальная комиссия. Такой подход объясняется требованиями законодательства, а также тем, что материальный вопрос связан с ответственностью.
Для назначения членов комиссии издается соответствующий приказ руководителя. Все уполномоченные лица должны ознакомиться с содержанием документа и поставить подтверждающую это подпись. Приказ нужно представить и кассиру.
Важно! Все действия, связанные с ревизией, проводятся в присутствии лица, отвечающего за кассу.
Перед составлением акта внезапной проверки кассы в бюджетном учреждении проходят следующие этапы:
- Председатель комиссии зачитывает распоряжение руководства касательно проведения ревизии.
- Кассир передает расписку о том, что на данный момент в кассе отсутствуют его личные средства.
- Затем при наличии значимых оснований для отмены процедуры их понадобится огласить. Если таковых не имеется, комиссия приступает к ревизии.
- В процессе составляются промежуточные документы, например, протоколы.
- В конце заполняется итоговый акт.
Стоит заметить, что исследование кассовых аппаратов проводится в присутствии всех членов комиссии. Также здесь находятся заинтересованные лица.
Как заполняется акт: содержание документа
Акт проверки кассового аппарата имеет установленную форму КМ-9. Заполняются шаблоны представителем контролирующей инстанции и сотрудником, отвечающим за денежные средства. О результатах проверки материальных ценностей уведомляется руководство организации.
В документ включается следующая информация:
- значение по счетчику на начало дня;
- значение на момент ревизии;
- сумма выручки.
Важно! Данные по сумме выручки берутся либо из журнала кассира (форма КМ-4), либо из журнала регистрации КММ (форма КМ-5).
Количество экземпляров документа зависит от того, по чьей инициативе запланирована проверка. Если ее организует руководство компании, нужно два листа: один для бухгалтерии, второй для кассира. Когда ревизию инициирует контролирующая инстанция, нужно три экземпляра бланка. Третий будет передан ее представителю.
Стоит заметить, что каждый сотрудник, участвовавший в процедуре, вправе запросить собственный образец акта.
Дополнительные правила оформления результатов ревизии
После завершения исследования кассы заполняется утвержденная форма КМ-9. Она всегда готовится в письменном виде и в установленном количестве копий.
Акт, а также заполняемые по ходу процедуры протоколы подписываются всеми лицами, принимавшими участие в исследовании кассы. В случае их несогласия с результатами они вправе сделать соответствующие пометки в основном документе либо в сопроводительных бумагах.
Подытожим вышесказанное. Акт проверки кассы имеет унифицированную форму. В нее вносятся показания счетчика на начало дня и на момент ревизии. Дополнительно указываются данные по сумме выручки. Для исследования кассы назначается комиссия, всем ее членам эта информация доносится посредством издания приказа.
Несмотря на то, что ИП разрешено упрощённое ведение бухгалтерского учёта, к учёту кассовых операций это не относится. Законодательство обязывает предпринимателей соблюдать все нормы и правила ведения кассы наравне с юридическими лицами. Но если на предприятиях есть главный бухгалтер, который может проследить за правильной организацией и поддержанием работы кассы, то в случае с ИП предпринимателю зачастую приходится решать эти вопросы самостоятельно, да ещё и в сжатые сроки.
Грамотную организацию работы невозможно представить без правильной и регулярной ревизии кассы. Её результаты позволяют выявить возможные ошибки в учёте кассовых операций, сверить остаток наличных денежных средств, составить достоверную отчётность.
Задачи процедуры
Прежде всего, ревизия кассовых операций индивидуальных предпринимателей должна сделать учёт максимально прозрачным, чтобы контролирующие органы всегда могли проанализировать соблюдение законодательства в области учёта наличных денежных средств. Если индивидуальный предприниматель принимает деньги у населения или предприятий, либо сам расплачивается наличными, каждая операция должна быть оформлена установленным образом и отражена в кассовой книге.
Кассовая книга заводится на период один год, она обязательно прошнуровывается, пронумеровывается и скрепляется печатью индивидуального предпринимателя. В книгу заносятся данные обо всех выписанных приходных и расходных кассовых ордерах. По итогам дня, месяца, квартала или года проводится инвентаризация фактического остатка кассы и сверка его с данными кассовой книги.
Особенно актуальной ревизия кассовых операций становиться для ИП на УСНО либо на ОСНО, то есть тогда, когда величина налога подлежащего уплате зависит от фактически полученных доходов и произведённых расходов.

Предприниматели на такой системе налогообложения, как ЕНВД не обязаны настолько тщательно следить за движением наличных денежных средств, и могут проводить ревизию реже (например, раз в год). Это связано с особенностями расчёта налога. Его величина не зависит от фактически полученных доходов и фактически произведённых расходов, она является вменённой.
В задачи ревизии кассовых операций входит выявление фактов хищения или злоупотребления своим должностным положением работников предпринимателя. В таком случае проводится внезапная инвентаризация с составлением акта.
Порядок проведения
Порядок проведения ревизии кассы закреплён законодательно и включает в себя следующие этапы :
- Предприниматель подписывает приказ об инвентаризации. В нём должна быть указана дата, когда проводится ревизия кассы, сроки её окончания, перечислены фамилии и должности лиц, находящихся в составе комиссии по инвентаризации.
- Приказ должен быть подписан также всеми членами комиссии и лицом, несущим материальную ответственность за сохранность денежных средств предприятия. То есть до начала проведения процедуры кассира необходимо ознакомить с таким приказом под роспись и только после этого приступать к инвентаризации.
- На специальном бланке перечисляются все денежные средства, находящиеся в кассе на момент инвентаризации в виде их покупюрной описи. Бланк подписывают все члены комиссии, которой осуществляется ревизия кассы и материально ответственное лицо.
- Данные бланка сверяются с остатками кассы по данным бухгалтерского учёта.
- По результатам оформляется акт с описанием результатов инвентаризации. Это может быть акт об обнаружении недостачи, акт об оприходовании излишков либо акт о том, что объем фактически находящихся в кассе денежных средств соответствует данным бухгалтерского учёта ИП.
- После установления фактического положения дел может быть подписан приказ об оприходовании излишков либо приказ об удержании недостачи с материально ответственного лица. Во втором случае кассир обязательно должен написать на приказе, что ознакомлен с ним. Также рекомендуется взять с него объяснение в письменном виде о причинах образования недостачи наличных денежных средств.
Документальное оформление
В настоящее время законодательством не ставятся жёсткие рамки в плане выбора предпринимателем форм документов. Можно использовать как унифицированные формы актов, приказов, бланков инвентаризации, так и разработанные предпринимателем самостоятельно. Во втором случае унифицированный бланк может быть использован в качестве образца, в него допустимо добавить свои графы и реквизиты.
Образец заполнения акта ревизии кассы

Единственный нюанс заключается в том, что самостоятельно разработанные бланки документов должны быть утверждены отдельным приказом ИП, который как приложение должны сопровождать образцы этих, самостоятельно разработанных документов. В этом случае ревизия кассовых операций пройдет с соблюдением всех формальных условий.

Бланки унифицированных форм документов, применение которых рекомендовано МинФином, можно найти в приложениях к законодательным актам, регулирующим учёт кассовых операций на предприятиях.
Бланк акта ревизии кассы (унифицированная форма № ИНВ-15)

Однако, в акте, который оформляет ИП, должны присутствовать следующие обязательные реквизиты :
- Наименование ИП, его ИНН.
- Дата составления акта.
- Место, где проводится ревизия (торговая точка, склад, касса офиса).
- Состав комиссии, которой осуществляется инвентаризация, подпись всех её членов.
- ФИО материально ответственного лица, в отношении которого проводится данная процедура, его подпись.
- Сумма остатка денежных средств, которая должна находиться в кассе по данным бухгалтерского учёта.
- Фактическая сумма остатка наличных с покупюрной описью.
- Перечень выявленных во время инвентаризации нарушений хранения и учёта денежных средств, оформления первичных учётных документов. По факту таких нарушений должностное лицо, отвечающее за соблюдение кассовой дисциплины, может быть привлечено к дисциплинарной ответственности.
- Описание результата проверки кассы предприятия. Должно быть указано, выявлены ли излишки или недостатки.
- Заключительные подписи всех участников инвентаризации.
Ревизия кассы – важный инструмент соблюдения кассовой дисциплины и контроля работников кассы. Важность ее проведения нельзя переоценить. Это касается не только юридических лиц, но и индивидуальных предпринимателей. Если инвентаризация проводится грамотно и регулярно, она благотворно влияет на дисциплину работников, климат в коллективе и соблюдение требований законодательства.
По своей сути ревизия кассы не содержит в себе каких-то сложных особенностей и не требует больших затрат времени и ресурсов. Однако игнорирование процедуры может привести к весьма плачевным последствиям, от недостачи до штрафа за нарушение кассовой дисциплины.
Хранение актов инвентаризации также немаловажный аспект деятельности предприятия. Эти документы необходимо хранить на протяжении 5 лет. Стоит заранее позаботиться о месте их хранения.
Ревизия кассы включает в себя проверку порядка правильного ведения всех кассовых операций, в общем, движения финансовых потоков и кассовых операций с ними, в частности.
Ревизия кассы проводится квалифицированным ревизором в непосредственном присутствии лица, ведущего всю кассовую документацию. Также при ревизии присутствует главный бухгалтер или его непосредственный заместитель. Во время проведения процедуры проверки все кассовые операции приостанавливаются или полностью прекращаются.
Согласно официально разработанному документу «Положение о ревизионной комиссии» необходимо:
Составить отчет обо всех кассовых операциях за день, в который проводится ревизия. Отчет составляется лично материально-ответственным лицом, ведущим все кассовые операции;
Вывести наличные деньги, согласно остатку по кассовой книге на день проведения ревизии;
Написать расписку о том, что все по приходу и расходу полностью включены в отчет. Непроведенных по кассе и списанных в расход средств нет;
Проверить наличие официально заключенных письменных договоров об ответственности за с лицами, непосредственно ведущими кассовые документы, с лицами, ведающими выдачей и начислениями по заработной плате, премиям и пособиям;
Сделать полный перерасчет всех финансовых средств, находящихся в кассе;
Сопоставить реальное наличие финансов с остатками, непосредственно отраженными в кассовой книге и итоговом
В случае выявления при проверке избытка либо недостачи денежных средств в проверяемой кассе в правах ревизора провести более тщательную проверку и установить истинную причину их возникновения. В случае обнаружения излишков в кассе на них составляется который в обязательном порядке заносится в кассовую книгу, а сами излишки отходят в бюджет. При выявлении недостачи средств в ходе ревизии принимаются срочные меры по взысканию и наказанию.
В права ревизора входит оформление акта по результатам ревизии в нескольких экземплярах. Один из них вручается непосредственному руководителю компании или его главному бухгалтеру.
Ревизия кассы проводится в обязательном порядке в случае:
Подозрения на хищение из кассы денежных средств,
Незаконного использования вверенных материальных ценностей,
Выявленных нарушений в оформлении документов (не по стандарту).
Если ревизия кассы проводится по установленным руководством срокам, то плановая. А если происходит смена кассиров, увольнение и прием на работу нового сотрудника, материально ответственного лица, то проводят внезапную ревизию кассы и сопутствующих документов.
Если же на предприятии идет автоматизированно, то при ревизии проверяется правильность работы установленного программного обеспечения. Результаты такого рода проверки отражаются в описях, форма которых утверждена Госкомстатом России. Это ИНВ-15 и ИНВ-16 из постановления от 18.08.1998, за номером 88.
Для непосредственного проведения ревизии кассы не ревизором, а силами сотрудников самой компании, назначается приказом руководителя специальная комиссия. По результатам ревизии кассы в который вносятся все выявленные нарушения, излишки и недостачи, указывается их денежный эквивалент и подробные обстоятельства возникновения нарушений. Составленный и заполненный акт ревизии кассы подписывает председатель комиссии, остальные члены комиссии и, непосредственно, материально ответственное лицо.
Нельзя проводить ревизию при неполном составе проверяющей комиссии. В итоговых документах нельзя допускать помарок и подчисток. Если же необходимо внести исправления, то они совместно оговариваются и заверяются личными подписями всех членов проверяющей комиссии.
В данном статье мы рассмотрим тему: форма KM-9 (Акт о проверке наличных денежных средств кассы ) и разберемся, какие существуют рекомендации по заполнению формы и где она используется. А также разберем типичные ошибки и самые распространенные вопросы.
форма KM-9 (Акт о проверке наличных денежных средств кассы): для чего необходим документ?
Акт формы КМ-9 отражает результаты по внезапной проверке кассовой денежной наличности предприятия. Документ входит в перечень унифицированных форм, имеет код 0330109.
Комиссия в составе представителей контролирующего органа, должностных лиц организации и кассира осуществляет пересчет денежного остатка, строго следуя последовательному алгоритму действий. Заключение по результатам проверки передается для ознакомления руководителю предприятия.
Рекомендации по правильному заполнению необходимых реквизитов
Наличность операционной кассы организации подлежит обязательной и постоянной инвентаризации. Внезапность проверки является особенностью осуществления контрольных действий с целью сохранения денежной наличности в предприятии .
Шапка документа состоит из стандартных регистрационных данных организации:
- Название, юридический адрес, номер телефона;
- ИНН, коды статистики;
- Модель контрольно-кассовой техники, регистрационные и производственные шифры;
- Применяемая компьютерная программа;
- Вид операции;
- Номер, дата и время составления документа.
- Показания ККТ на начало рабочей смены и на время проверки;
- Фактическое количество денежных средств, включая информацию из чековых книжек, кредитных карт и прочих расчетных документов.
- Наличность в кассе, исходя из приходных и расходных кассовых документов.
На основании занесенных в документ данных происходит дальнейшее оформление акта, рассчитываются контрольные результаты проверки:
- Доход, основанный на показаниях ККМ;
- Выявленные излишки или недостача денежных средств.
Обнаруженные недостатки по условиям хранения денежных документов отмечаются в строке «Замечания».
Занесенная в документ информация подтверждается подписями представителя контролирующей инстанции, членов комиссии и материально-ответственного работника. В завершении проверки кассир принимает на ответственное хранение фактическую денежную наличность, Данную процедуру подтверждает подпись МОЛ. Ознакомьтесь с .
(нажать для увеличения)
Контроль состояния денежных средств осуществляется на предприятиях с различными организационными формами (ООО, ОАО, ПАО, ИП)
Отсутствие ККТ не является препятствием к проведению внезапной проверки. Документально фиксируется фактическое наличие денежных средств. По данным бухгалтерского учета и имеющихся на момент проверки в кассовом помещении приходно-расходных документов рассчитывается остаток учетных денежных средств.

(нажать для увеличения)
Дальнейшие действия с актом КМ-9
Внезапная проверка кассы может быть вызвана:
- заинтересованностью налоговых органов;
- желанием руководства фирмы узнать фактическое состояние учета и хранения денежной наличности предприятия.
Сроки предоставления оформленного акта КМ-9 зависят от места предоставления:
- В налоговую инспекцию документ должен быть представлен в течении трех дней;
- Руководство предприятия просматривает и утверждает акт внезапной проверки сразу после окончания процедуры.
Ошибки при заполнении и как вносятся изменения и дополнения в форму КМ-9?
Особенностью заполнения формы КМ-9 является факт внезапности, а потому у каждого из значений акта есть своя граница дозволенности исправления.
Показатели | Возможность исправления ошибки |
| Учетные данные организации | есть |
| Регистрация акта (дата, номер) | есть |
| Показания ККМ на начало смены | есть |
| Показания ККТ на начало проверки | нет |
| Фактическая денежная наличность на начало проверки | нет |
| Количество денежной наличности по учетным данным | есть |
| Расчет итоговых значений по данным акта |
Исправления в недопустимых случаях могут означать подтасовку значений, поэтому негативно отражаются на деловой репутации проверяемого предприятия.
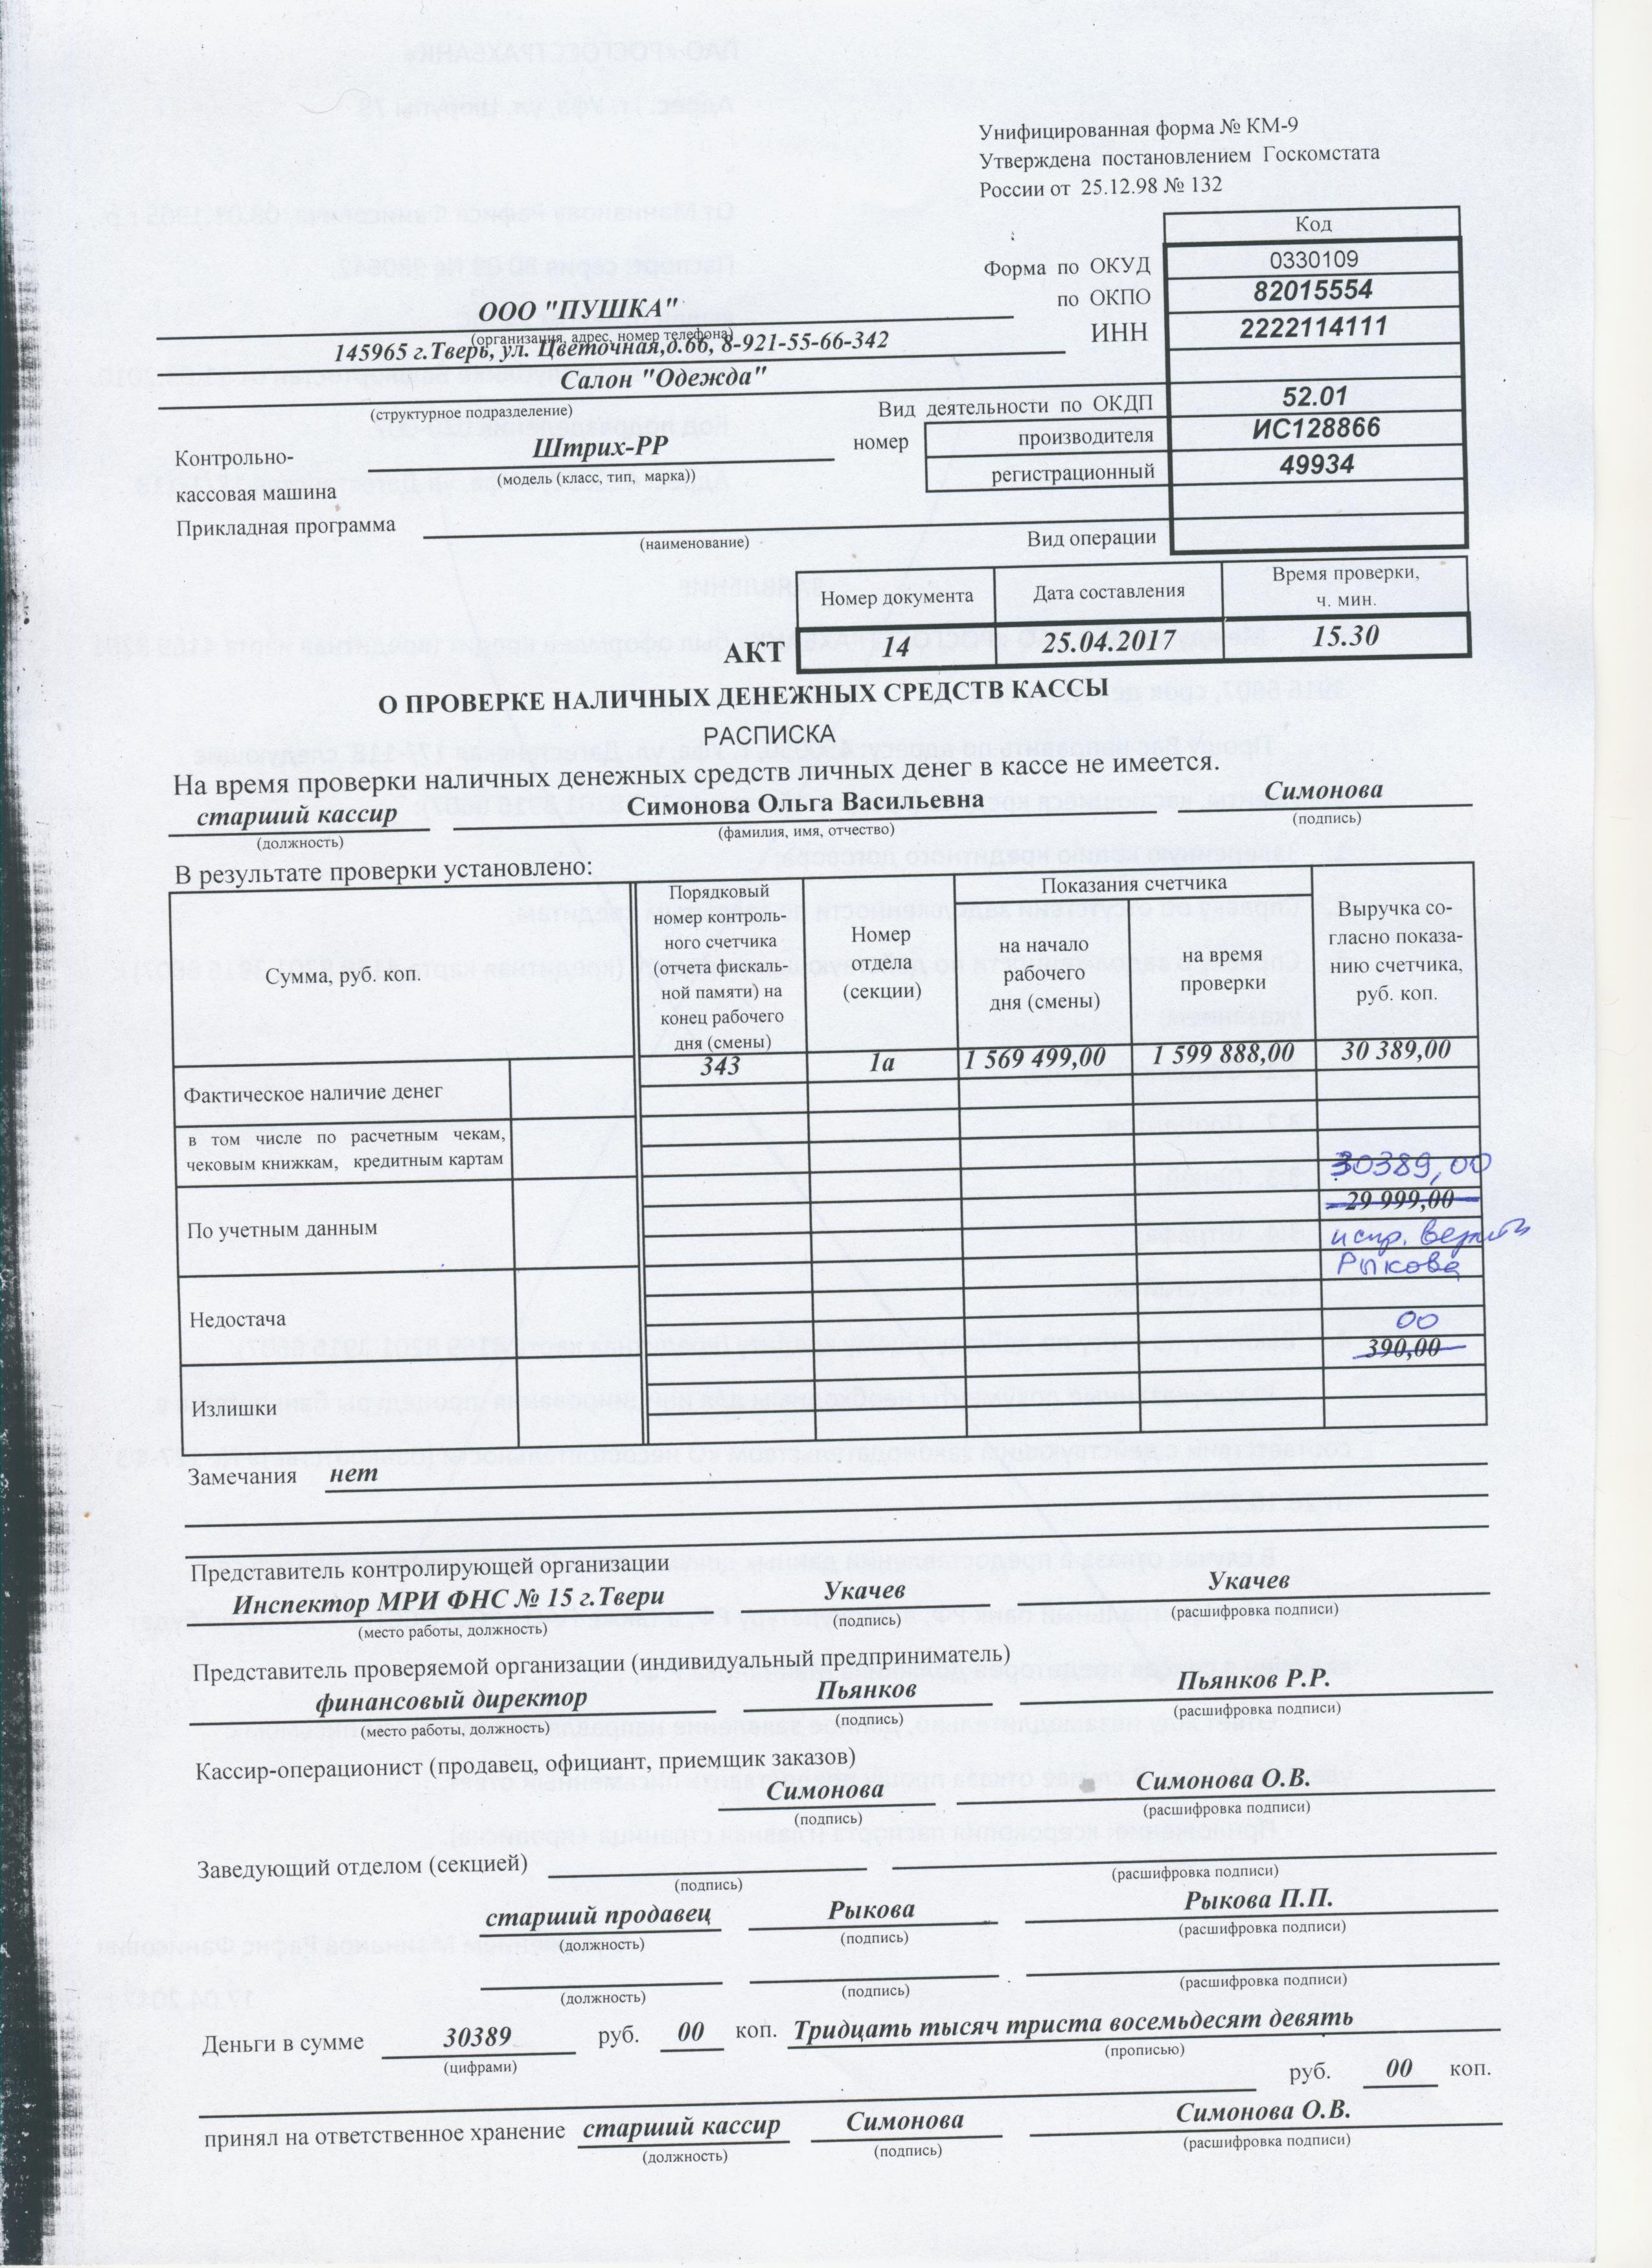
(нажать для увеличения)
Ответственность участников проверки кассовой денежной наличности
Представитель контролирующей организации и члены комиссии, личной подписью подтверждающие правильность вносимых в документ значений, несут административную ответственность в случае недостоверности показателей.
Программы, в которых формируется отчет КМ-9
Современные профессиональные компьютерные программы значительно упрощают заполнение типовых форм бланков:
- Распечатка документа происходит на фирменном бланке организации;
- Постоянные значения заполняются автоматически;
- Выгрузку готовых форм акта можно производить в различных форматах (PDF, Word, Excel).
Проверка фактического состояния денежной наличности является важным моментом определения уровня организации учета на предприятии, поэтому во всех компьютерных программах первоначально заложена возможность формирования акта формы КМ-9.
Часто задаваемые вопросы
Вопрос № 1. Кем определяется срок проведения инвентаризации денежной наличности в кассе предприятия? Кто входит в круг лиц, которых заранее оповещают?
Ответ: Срок проведения проверки операционной кассы предприятия не планируется заранее. Материально-ответственные лица не предупреждают, практикуется факт внезапности.
Вопрос № 2. Сколько экземпляров акта КМ-9 нужно оформлять?
Ответ: В зависимости от количества заинтересованных лиц заполняется два или три экземпляра бланка.
Вопрос № 3 . На основании каких исходных данных происходит заполнение формы акта?
Показатели | Источники |
| 1. Значение ККТ на начало рабочей смены | Журнал кассира-операциониста |
| 2. Показание ККМ на начало проверки | Распечатка Z-отчета перед началом внезапной проверки |
| 3. Выручка по показаниям счетчика | Расчетным способом (п.2 – п.1) |
| 4. Фактическое наличие денежных средств по учетным данным | Сумма значений фактического денежного остатка и расходно-приходных кассовых документов. |
| 5. Недостача | По расчету (п.3 – п.4) |
| 6. Излишки | Рассчитывается (п.4 – п.3) |
Вопрос № 4 . Кто присутствует при проведении инвентаризации оперативной кассы?
Ответ: Внезапная проверка производится в присутствии представителя налогового органа и одного из руководителей организации.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации