
1 взнос в пенсионный фонд. Страховые взносы ИП за себя: расставим точки над «i
Фиксированными взносами назывались страховые взносы на обязательное пенсионное страхование и на обязательное медицинское страхование, уплачиваемые индивидуальными предпринимателями, адвокатами, нотариусами и иными лицами, занимающимися частной практикой.
До 2014 года фиксированные взносы были действительно фиксированными (устанавливаемые на год) и одинаковыми для всех уплачивающих их лиц. Затем вступили в силу поправки в законодательство, изменяющие порядок исчисления взносов и по сути взносы перестали быть фиксированными.
А с 2018 года такое название убрано из нормативных документов. Мы же продолжим называть эти взносы фиксированными для удобства и потому, что название привычно для предпринимателей.
С 2017 года порядок уплаты фиксированных страховых взносов регулируется главой 34 Налогового кодекса и уплачиваются взносы не во внебюджетные фонды, а в территориальные налоговые инспекции по месту регистрации ИП.
Кто платит фиксированные взносы
Взносы в фиксированном размере обязательны к уплате всеми индивидуальными предпринимателями, независимо от системы налогообложения ИП, ведения хозяйственной деятельности и наличия доходов. В частности, если ИП работает где-то по трудовому договору, и за него уплачиваются страховые взносы работодателем, это не является основанием для освобождения от уплаты взносов, исчисленных в фиксированном размере.
Обратите внимание, что с 2010 года взносы уплачиваются также теми ИП, которые в прошлые годы пользовались льготами: военные пенсионеры платят взносы наравне со всеми остальными предпринимателями. С 2013 года можно не уплачивать фиксированные взносы за следующие периоды:
- служба по призыву в армии;
- период ухода одного из родителей за каждым ребенком до достижения им возраста полутора лет, но не более трех лет в общей сложности;
- период ухода, осуществляемого трудоспособным лицом за инвалидом I группы, ребенком-инвалидом или за лицом, достигшим возраста 80 лет;
- период проживания супругов военнослужащих, проходящих военную службу по контракту, вместе с супругами в местностях, где они не могли трудиться в связи с отсутствием возможности трудоустройства, но не более пяти лет в общей сложности;
- период проживания за границей супругов работников, направленных в дипломатические представительства и консульские учреждения Российской Федерации, постоянные представительства Российской Федерации при международных организациях, торговые представительства Российской Федерации в иностранных государствах, представительства федеральных органов исполнительной власти, государственных органов при федеральных органах исполнительной власти либо в качестве представителей этих органов за рубежом, а также в представительства государственных учреждений Российской Федерации (государственных органов и государственных учреждений СССР) за границей и международные организации, перечень которых утверждается Правительством Российской Федерации, но не более пяти лет в общей сложности.
Однако если в вышеуказанные периоды предпринимательская деятельность осуществлялась, то взносы придется уплачивать (п.7 статьи 430 НК РФ).
От чего зависит размер взносов
Однако в связи с тем, что МРОТ собираются повысить до прожиточного минимума, взносы ИП решили от него «отвязать» и начиная с 2018 года фиксированная сумма взносов, уплачиваемая за год, указывается в Налоговом кодексе.
С 2014 года размер фиксированных взносов зависит и от годового дохода ИП, так как при превышении в течение года дохода 300 тыс.руб. необходимо начислить ещё 1% взноса с суммы дохода, превышающей 300 тыс.руб.
Доход считается следующим образом:
- При ОСНО — доходы, учитываемые в соответствии со статьей 210 НК РФ Т.е. те доходы, которые облагаются НДФЛ (касается только доходов, полученных от предпринимательской деятельности ). При определении этих доходов учитываются расходы (Постановление Конституционного суда );
- При УСН с объектом налогообложения «доходы» — доходы, учитываемые в соответствии со статьей 346.15 НК РФ. Т.е. те доходы, которые облагаются налогом по УСН (такие доходы указываются в графе 4 книги доходов и расходов и указываются в строке 113 налоговой декларации по УСН);
- При УСН с объектом налогообложения «доходы, уменьшенные на величину расходов» — доходы, учитываемые в соответствии со статьей 346.15 НК РФ. Т.е. те доходы, которые облагаются налогом по УСН (такие доходы указываются в графе 4 книги доходов и расходов и указываются в строке 213 налоговой декларации по УСН). Однако есть решения судов, что расходы учитывать можно. С этим согласилась и ФНС, подробности можно узнать в материале ;
- При ЕСХН — доходы, учитываемые в соответствии с пунктом 1 статьей 346.5 НК РФ. Т.е. те доходы, которые облагаются налогом по ЕСХН (такие доходы указываются в графе 4 книги доходов и расходов и указываются в строке 010 налоговой декларации по ЕСХН). Расходы при определении дохода для расчета взносов не учитываются;
- При ЕНВД — вмененный доход налогоплательщика ЕНВД, рассчитанный по правилам статьей 346.26 НК РФ. Вмененный доход указывается в строке 100 раздела 2 декларации по ЕНВД. Если разделов 2 несколько, то доход суммируется по всем разделам. При определении годового дохода складываются вмененные доходы по декларациям за 1-4 квартал.
- При ПСН — потенциально возможный доход, рассчитываемый по правилам статьей 346.47 НК РФ и статьей 346.5 1 НК РФ. Т.е. тот доход, от которого считается стоимость патента.
- Если ИП применяет несколько систем налогообложения одновременно, то доходы по ним складываются
Тарифы фиксированных взносов
В 2018 году действуют следующие тарифы для платежей ИП «за себя» :
Расчет взносов при доходе 300 тыс.рублей и меньше, а также для КФХ, зарегистрированных как ИП вне зависимости от дохода
Фиксированные взносы на 2018 год при доходе 300 тыс. рублей и меньше составят:
- в Пенсионный фонд — 26 545 руб.;
- в Федеральный фонд обязательного медицинского страхования — 5 840 руб.
Всего: 32385 руб.
ИП, нотариусы и адвокаты уплачивают взносы в фиксированном размере только за самих себя. С выплат физическим лицам по трудовым и гражданско-правовым договорам уплачиваются страховые взносы на обязательное страхование , которые рассчитываются исходя из начисленных выплат в пользу этих лиц.
Фиксированные взносы уплачивают также главы КФХ за себя и за членов КФХ. При этом, размер фиксированных взносов не зависит от величины доходов хозяйства (п.2 ст.430 Налогового кодекса)
Если плательщики взносов начинают осуществлять предпринимательскую либо иную профессиональную деятельность после начала очередного расчетного периода , размер страховых взносов, подлежащих уплате ими за этот расчетный период, определяется пропорционально количеству календарных месяцев деятельности. За неполный месяц деятельности размер страховых взносов определяется пропорционально количеству календарных дней этого месяца. Калькулятор взносов можно найти на сайте .
Пример: Индивидуальный предприниматель зарегистрировался 16 июля 2018 года. Значит, размер страховых взносов в ПФ составитВсего за 2018 год ИП должен будет заплатить 12202,14 рублей в Пенсионный фонд. Аналогично будут рассчитываться и страховой взнос, уплачиваемый в фонд медицинского страхования.
- за пять полных месяцев 2212,08333 руб. × 5 мес.= 11060,42 руб.
- за неполный месяц 2212,08333/ 31 (количество дней в июле) × 16 (столько дней ИП был зарегистрирован как ИП в июле, считая день регистрации) = 1141,72 рублей.
Округление до 5 знака необходимо для более точного расчета, хотя понятно, что в рубле только 100 копеек, но иначе не сойдется годовая сумма. Почему-то законодатели не додумались утвердить годовую сумму взноса, кратную 12.
Расчет взносов при доходах свыше 300 тыс.рублей
В случае, если величина дохода плательщика страховых взносов за расчетный период превышает 300 000 рублей, помимо фиксированных пенсионных взносов указанных выше (26545 руб.) уплачиваются взносы в размере 1% от дохода, превышающего 300 000 рублей. Обратите внимание! Взносы по медицинскому страхованию с доходов свыше 300 тыс.рублей не уплачиваются ! Т.е. сумма взносов в ФФОМС фиксированная для всех ИП, вне зависимости от суммы годового дохода.
Пример: Доход индивидуального предпринимателя в 2018 году составил: 350 000 руб. по деятельности, облагаемой УСН и 100 000 руб. по деятельности, по которой применяется ЕНВД (как считаются доходы, указано выше). Итого 450 000 руб. Сумма взносов в ПФ за 2018 год составит 26545 + (450 000 − 300 000) × 1% = 28 045 руб. Сумма взносов в ФФОМС 5 840 руб.
Общая сумма фиксированных страховых взносов в ПФ за год не может быть более восьмикратного фиксированного размера страховых взносов, установленного на год. Т.е. не больше, чем 26545 х 8 = 212 360 руб.
Пример: Доход индивидуального предпринимателя на УСНО в 2018 году составил: 20 000 000 руб. Сумма взносов за 2018 год составила бы 26545 + (20 000 000 − 300 000) × 1% = 223 545 руб, однако поскольку она больше максимально возможных взносов 212 360 руб., уплачивается 212 360 руб. взносов в ПФ и взносы в ФФОМС в размере 5 840 руб.
Срок уплаты взносов
Страховые взносы за расчетный период уплачиваются ИП не позднее 31 декабря текущего календарного года, за исключением взносов в размере 1% с дохода, превышающего 300 тыс.рублей.
Но поскольку в 2018 году 31 декабря будет выходным днем (из-за переноса выходных), то последний срок уплаты взносов переносится на ближайший рабочий день, скорее всего это будет 9 января 2019 года.
Страховые взносы, исчисленные с суммы дохода плательщика страховых взносов, превышающего 300 000 рублей за расчетный период, уплачиваются плательщиком страховых взносов не позднее 1 июля года , следующего за истекшим расчетным периодом.
Взносы (в том числе и взносы на обязательное медицинское страхование) уплачиваются с 1 января 2018 года не в Пенсионный фонд, а в налоговую инспекцию. В том числе и взносы за прошлые годы.
Отчетность по фиксированным взносам
КФХ один раз в год, в срок не позднее 30 января, подают в ИФНС (). С 2012 года индивидуальные предприниматели, нотариусы, адвокаты, не производящие выплаты и иные вознаграждения физическим лицам, никакой отчетности по своим взносам не сдают!
КБК
Взносы с 1 января 2017 года необходимо уплачивать на реквизиты ФНС, а не Пенсионного фонда!
182 1 02 02140 06 1110 160 — Фиксированные пенсионные взносы ИП, отдельного КБК для взносов в размере 1% от дохода свыше 300 тыс.рублей с 2017 года не предусмотрено.
182 1 02 02103 08 1013 160 — Фиксированные взносы ИП на медицинское страхование.
С 2014 г. размер фиксированных страховых взносов, уплачиваемых предпринимателями, зависит от полученного ими дохода. Причем все время идут споры о том, как определить указанный доход, ведь порядок его расчета различается в зависимости от применяемой системы налогообложения. В конце прошлого года Конституционный Суд РФ принял беспрецедентное решение в пользу предпринимателей относительно расчета доходов на традиционной системе налогообложения, сказав, что 1 % надо считать от прибыли, а не от всего дохода. В результате предприниматели массово собрались в суды, чтобы вернуть переплату за предыдущие годы. В данной статье рассмотрим, как определить доход для расчета взносов, перспективу возврата «пенсионной переплаты», что изменилось в 2017 г.
Законодательство
Расчет взносов
Напомним, как рассчитывается фиксированный взнос предпринимателя. В данном аспекте нормы 2016 и 2017 гг. совпадают. Это следует из анализа п. 1 ст. 430 НК РФ и ч. 1.1 ст. 14 Федерального закона от 24.07.2009 № 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования» (далее - Закон № 212-ФЗ).
Итак, взносы, уплачиваемые предпринимателями за себя, состоят из страховых взносов (п. 1 ст. 430 НК РФ):
- на обязательное медицинское страхование (ОМС);
- обязательное пенсионное страхование (ОПС).
Взносы на ОМС определяют следующим образом (подп. 2 п. 1 ст. 430 НК РФ):
Между тем взносы на ОПС зависят от размера полученного предпринимателем дохода.
Если годовой доход не превышает 300 000 руб., то взносы рассчитывают так (абз. 2 подп. 1 п. 1 ст. 430 НК РФ):
Взносы на ОПС: 2017 г. – 23 400 руб., 2016 г. – 19 356,48 руб.
Если годовой доход предпринимателя превышает 300 тыс. руб. (абз. 3 подп. 1 п. 1 ст. 430 НК РФ):
Предельный размер взносов на ОПС составляет (абз. 4 подп. 1 п. 1 ст. 430 НК РФ):
Максимальный размер взносов на ОПС: 2017 г. – 187 200 руб., 2016 г. – 154 851,84 руб.
К сведению
Свернуть Показать
Минэкономразвития, в соответствии с поручением Правительства РФ, разработало законопроект о сохранении размера МРОТ для цели исчисления фиксированного страхового взноса в период 2017– 2018 гг. на уровне 2016 г. (6204 руб.). Целью является недопущение ухудшения положения самозанятой категории налогоплательщиков. Ведь увеличение фискальной нагрузки повлечет за собой снятие с учета зарегистрированных индивидуальных предпринимателей и рост неформальной занятости.
Определяем доходы для пенсионных взносов
Доходы для исчисления взносов в ПФР в зависимости от применяемой системы налогообложения (п. 9 ст. 430 НК РФ и ч. 8 ст. 14 Закона № 212-ФЗ):
- общая система налогообложения (лица, уплачивающие НДФЛ):
в 2016 г. – доходы, полученные от осуществления предпринимательской деятельности в соответствии со ст. 227 НК РФ;
в 2017 г. – доходы в соответствии со ст. 210 НК РФ (доходы минус налоговые вычеты); - ЕСХН – доходы в соответствии с п. 1 ст. 346.5 НК РФ;
- УСН – доходы в соответствии со ст. 346.15 НК РФ;
- ЕНВД – доходы в соответствии со ст. 346.29 НК РФ (вмененный доход);
- ПСН – доходы в соответствии со ст. 346.47 и 346.51 НК РФ (потенциально возможный доход).
Предприниматели, совмещающие несколько режимов налогообложения, облагаемые доходы от деятельности суммируют.
Таким образом, страховые взносы на обязательное пенсионное страхование на УСН и ЕСХН рассчитывают исходя из реально полученного дохода, при ЕНВД и ПСН исходят из потенциально возможного дохода. Неопределенность возникает с расчетом доходов до 2017 г. при применении общей системы налогообложения, т.к. в ст. 227 НК РФ говорится только об уплате налога и порядка определения доходов она не содержит.
Разъяснения чиновников
Рассмотрим позиции контролеров, касающиеся определения доходов для расчета взносов предпринимателями, применяющими общую систему налогообложения. Чиновники считают, что в данном случае под доходом предпринимателя, являющегося плательщиком НДФЛ, понимается сумма фактически полученного им дохода без учета налоговых вычетов. На это указано в письмах ФНС России от 25.10.2016 № БС 19 11/160@, Минфина России от 06.06.2016 № 03 11 11/32724, Минтруда России от 11.04.2016 № 17 4/ООГ 556, от 03.02.2016 № 17 4/ООГ 163, от 18.12.2015 № 17 4/ООГ 1797, от 17.06.2015 № 17 3/ООГ 824, от 21.04.2015 № 17 3/ООГ 496, от 09.07.2014 № 17 3/В 313.
Специалисты Минтруда уточнили, что формирование пенсионных прав не должно увязываться с конечным результатом деятельности индивидуальных предпринимателей за тот или иной конкретный период, размером дохода (прибыли), убытка. Данный вывод прозвучал в письмах от 22.06.2016 № 17 4/ООГ 976, от 21.04.2016 № 17 4/ООГ 659, от 28.10.2015 № 17 4/ООГ 1455, от 11.09.2015 № 17 4/ООГ 1265, от 01.09.2014 № 17 4/ООГ 692.
Поэтому чиновники считают, что предприниматели, применяющие традиционную систему налогообложения, страховые взносы на обязательное пенсионное страхование рассчитывают исходя из реально полученного дохода без учета налоговых вычетов.
Что сказал Конституционный Суд
Речь пойдет о постановлении Конституционного Суда РФ от 30.11.2016 № 27-П (далее – Постановление КС РФ). Был рассмотрен вопрос о размере дохода, учитываемого для расчета страховых взносов на ОПС, подлежащих уплате индивидуальным предпринимателем, уплачивающим НДФЛ и не производящим выплаты и иные вознаграждения физическим лицам.
Судьи проанализировали обстоятельства, приведшие к принятию дифференцированного размера страховых взносов. Выяснилось, что устанавливая механизм, учитывающий величину получаемого дохода, федеральный законодатель преследовал цель нивелировать негативные последствия повышения размера страховых взносов для индивидуальных предпринимателей, осуществляющих низкодоходные виды деятельности.
Если говорить о ст. 227 НК РФ, то там указано только на исчисление и уплату НДФЛ. Однако при расчете налоговой базы законодатель предусмотрел право ИП на уменьшение полученного ими дохода на сумму фактически произведенных и документально подтвержденных расходов. Статья 227 НК РФ может применяться только в системной связи с п. 1 ст. 221 НК РФ, где сказано об уменьшении доходов на профессиональный налоговый вычет.
В Постановлении КС РФ прозвучало, что все это свидетельствует о намерении законодателя определять для целей расчета страховых взносов доход предпринимателя, уплачивающего НДФЛ и не производящего вознаграждение физлицам, как валовый доход за минусом документально подтвержденных расходов.
Судьи отметили преемственность данного подхода в 2000 г. (предприниматели платили страховые взносы в размере 20,6 % с дохода за вычетом расходов). Кроме того, аналогичный по существу механизм определения базы для обложения страховыми взносами предусмотрен и гл. 34 НК РФ, вступившей в силу с 1 января 2017 г.
Как видите, Конституционный Суд РФ постановил, что доход, учитываемый для расчета страховых взносов на ОПС, подлежащих уплате индивидуальным предпринимателем (уплачивающим НДФЛ и не производящим выплат физическим лицам), подлежит уменьшению на величину фактически подтвержденных расходов, непосредственно связанных с извлечением данного дохода.
Арбитражная практика
Арбитражная практика до Постановления КС РФ была неутешительной. Судьи считали, что для расчета страховых взносов следует применять фактически полученный доход от осуществления предпринимательской деятельности без учета расходов.
Судебная практика
Свернуть Показать
Арбитры пришли к выводу, что формирование пенсионных прав не должно увязываться с конечным результатом предпринимательской деятельности за год (прибыль, убыток) (постановление Арбитражного суда Северо-Кавказского округа от 20.09.2016 № Ф08 6360/2016). Законодательство не содержит норм, позволяющих при исчислении пенсионных взносов уменьшать полученные индивидуальным предпринимателем доходы на сумму понесенных им расходов (постановления Арбитражных судов Волго-Вятского округа от 20.09.2016 № Ф01 3680/2016 и от 09.09.2016 № Ф01 3563/2016, Северо-Западного округа от 04.08.2016 № Ф07 4187/2016).
Следует учитывать и тот факт, что до 2017 г. доход предпринимателя для расчета страховых взносов Пенсионный фонд РФ определял на основании сведений, полученных из налогового органа (ч. 9 ст. 14 Закона № 212-ФЗ). Получается, что к определению доходов для страховых взносов ПФР не имел никакого отношения.
Арбитражная практика
Свернуть Показать
Судьи сказали, что доход страхователя Пенсионным фондом РФ определяется на основании сведений, полученных из налогового органа. Самостоятельное определение дохода фондом не предусмотрено (постановление Арбитражного суда Северо-Западного округа от 04.08.2016 № Ф07 4187/2016).
Кстати, арбитры, уже после выхода Постановления КС РФ, опять поддержали ПФР, который доначислил взносы предпринимателю, рассчитанные исходя из полученного дохода, без учета расходов (постановление Арбитражного суда Волго-Вятского округа от 05.12.2016 № Ф01 5118/2016). По нашему мнению, это не связано с игнорированием позиции Конституционного Суда РФ. Дело в том, что арбитры Волго-Вятского округа в 2016 г. постоянно придерживались аналогичной позиции. При этом нижестоящие суды и юристы на дату вынесения судебного акта скорее всего еще не успели ознакомиться с Постановлением КС РФ.
Отметим, что с этого года официальная позиция Конституционного Суда РФ стала обязательной к применению. Нарямую закреплен принцип недопустимости применения нормативного акта или отдельных его положений в истолковании, расходящемся с истолкованием, данным Конституционным Судом (ч. 5 ст. 79 Федерального конституционного закона от 21.07.1994 № 1-ФКЗ «О Конституционном суде Российской Федерации»).
Подведем итоги
Постановление Конституционного Суда РФ побудило многих предпринимателей задуматься о возврате переплаты за 2014–2015 годы. Добавим, что если вы решитесь на перерасчет суммы взносов, то придется уточнять и НДФЛ: исключить из расходов сумму переплаченных взносов, доплатить налог и пени, сдать уточненную декларацию 3-НДФЛ. Далее следует направить в Пенсионный фонд РФ заявление о возврате страховых взносов. Если представители ПФР не согласятся с уменьшением взносов, то правомерность возврата переплаты можно попытаться отстоять в суде.
За 2016 г взносы в размере 1 % от доходов предприниматели вправе рассчитать с учетом Постановления КС РФ, тем более что срок их уплаты –по 1 апреля 2017 г. (п. 2 ст. 432 НК РФ).
При расчете взносов за 2017 г. данная проблема не актуальна. Страховые взносы рассчитываются исходя из прибыли предпринимателя – доходы минус налоговые вычеты (подп. 1 п. 9 ст. 430 НК РФ).
Важно понимать, что определенная часть взносов должна попадать в бюджет. Совершенно не имеет значение то, какой вид налогообложения лежит на предпринимателе, размер прибыли или была ли деятельность в отчетном периоде. При этом необходимо знать, какой размер уплачивается в ПФР и в каких случаях предпринимателям на ЕНВД и УСН нужно платить 1% в Пенсионный фонд.
Взносы в Пенсионный фонд для ИП на ЕНВД и УСН
Каждый предприниматель «за себя» отчисляет государству фиксированные суммы в Пенсионный фонд и медицинское страхование, при этом до 01 апреля каждый предприниматель, доход которого достиг 300 000 руб., дополнительно должен заплатить 1 % от суммы превышения:
В ФФОМС уплачиваются взносы, которые имеют фиксированное число. Если доход за год превышает 300 000 руб., то высчитывать и платить его не надо. Нужно только использовать следующую формулу:
Если предприниматель проработал менее года, то ему все равно придется платить налог, но расчет будет производиться по такой формуле:
Получите 267 видеоуроков по 1С бесплатно:
Тогда, когда у ИП имеются наемные сотрудники, за них также необходимо перечислять часть своего дохода. Также каждому предпринимателю необходимо понимать, что тарифы различны. А значит, перед расчетом необходимо ознакомиться с ними в налоговом законодательстве.
Для того чтобы правильно рассчитывать суммы в фонды, необходимо четко знать:
- Когда он использует УСН, то учитывать надо полностью все налоги. Их можно найти в декларации в разделе 2.1 строке 113.
- Если используется ЕНВД, то указанный доход за весь год и идет в расчет. Найти его можно в разделе 2 строке 100. Но важно знать, что берется полная сумма за 4 квартала отчетного периода.
- При патентной работе, предприниматель указывает ту сумму, которую предполагает заработать за время действия данного патента.
- Если ИП совмещает несколько видов налогообложения, то ему необходимо подавать общую сумму дохода.
Пример расчета, если доход за год превышает 300 000 руб.
Для того, чтобы разобраться с тем, как вести расчеты, нужно рассмотреть наглядный пример:
Допустим, Иванов И.И., который считается индивидуальным предпринимателем, открыл свое предпринимательство 06.03.2016 года. Общая сумма его годового дохода достигла 700 000 руб.
- 6 204*0.26*(12-3)+6 204*0.26*(31-6)/31=15 818.2 руб., где 6 204 руб. – МРОТ в 2016 году, 12-3 – март является третьим месяцем в году;
- К полученной сумме прибавляем 1% от прибыли свыше 300 000 рублей, а значит: 15 818.2 + 4 000 = 19 818.2 руб.
- 6 204*0.051*(12-3)+6 204*0.051*(31-6)/31=3 102.8 руб.
- Итого, государство получит от ИП Иванова И.И. 22 921 руб.
Когда и куда платить взносы для ИП
Уплачивать необходимо в ИНФС, так как налоги в ПФР уже не оплачиваются
Существует определенный порядок уплат таких взносов. Так:
- в Пенсионный фонд и медицинское страхование необходимо внести суммы до 31.03. Вносить суммы можно частями: помесячно, поквартально или же единоразово одной суммой. Самое главное, чтобы на руках осталась квитанция об оплате, чтобы при возникновении каких-либо непонятных ситуаций, предприниматель всегда мог доказать факт оплаты.
- Дополнительный один процент выплачивается государству до 01.04:

- При внесении платежей на счета фондов и при оплате одного процента, платить нужно отдельно, то есть на руках должны быть три разные квитанции.
В случае если предприниматель не платит взносы или оплачивает не вовремя, то государство обязательно наложит на него штраф или пени. Государство однозначно добьется получения необходимой суммы, а предприниматель может лишиться немалых денег. Поэтому оплачивать взносы нужно вовремя.
Существуют случаи, при которых можно не вносить данные суммы государству:
- Прохождение службы в армии России;
- Присмотр за родителями, которые нетрудоспособны;
- Больничный по уходу за ребенком до полутора лет;
- Присмотр за беспомощным или инвалидом, или стариком от 80 лет.
Это только некоторые случаи, при которых допустимо не платить взносы, но при этом человек обязан документально подтвердить основание неоплаты.
Существует возможность уменьшения авансового платежа на 1% от превышения лимита. Но сделать это можно только при внесении добавочного взноса в налоговом периоде.
Перед тем, как производить расчеты, нужно ознакомиться с обновлениями закона. Потому как почти каждый год меняются коэффициенты, а значит, информация может быть устаревшей.
Таким образом, каждый индивидуальный предприниматель обязан вносить взносы в Пенсионный фонд и медицинское страхование. Их размеры устанавливаются, исходя из величины МРОТ. Поэтому перед расчетами необходимо ознакомиться с обновлениями законодательства в этой области.
Дополнительный процент вносится только при сумме свыше 300 000 руб. Обязательно нужно платить все суммы вовремя, иначе государство наложит немалый штраф на предпринимателя, который однозначно придется оплачивать.
Срок уплаты 1% свыше 300 000 руб.
Срок уплаты 1% свыше 300 000 руб. пересмотрен с 2017 года. Закон от 27.11.2017 № 335-ФЗ подарил предпринимателям лишние месяцы для перечисления указанного дополнительного взноса, изменив п. 2 ст. 432 НК РФ. Теперь крайний срок расчета с бюджетом не 1 апреля, как было для периодов до 2017 года, а 1 июля (для расчетов начиная с 2017 года). Следует указать отдельно, что в 2018 году этот срок сдвигается еще на один день за счет того, что 1 июля 2018 года — выходной. Таким образом, имеем крайний срок оплаты за 2017 год — 2 июля 2018 года.
Однако совершенно необязательно тянуть с уплатой взноса до последнего. Зачастую экономически оправданным ходом будет уплата взноса частями, или даже не дожидаясь окончания расчетного года, когда предприниматель увидел, что его доход уже превысил указанную планку. При определенных системах налогообложения сразу понятно, нужно ли уплачивать 1% по итогам расчетного периода, что позволяет ИП заранее планировать свои налоговые расходы и формировать бюджет с наименьшими потерями. Указанные ситуации рассмотрим далее.
ИП на ОСНО
Предприниматели, применяющие основную систему налогообложения, — достаточно большая редкость. Однако они есть и тоже должны уплачивать дополнительный взнос. Благодаря постановлению Конституционного суда от 30.11.2016 № 27-П, ИП на ОСНО, чтобы рассчитать базу для исчисления дополнительного страхового взноса, могут применять ст. 210 НК РФ, то есть брать не чистую величину доходов, а уменьшать ее на величину расходов.
Пример 1
ИП Тараторкин И. Г. применяет ОСНО. Допустим, за 2017 год его облагаемая выручка составила 500 000 руб., а учитываемый расход — 150 000 руб. Эти данные он берет из декларации по налогу на прибыль. Ему придется уплатить взнос 1% в ПФР. Больше 300 000 его доход составил 50 000 руб.
Таким образом, рассчитаем базу: (500 000 − 150 000) − 300 000 = 50 000 руб.
1% от 50 000 = 500 руб.
ИП на «доходной» УСН
Рассмотрим случай, когда ИП применяет УСН и уплачивает 1 процент от дохода свыше 300 000 руб. Базой для исчисления взноса в 1% у ИП является доход свыше 300 000 руб. за год, причем доход считается по правилам подсчета доходов при упрощенной системе налогообложения, а не фактически полученные средства.
Следует помнить, что ИП может уменьшить свой налог, уплачиваемый в связи с применением УСН, на уплаченные фиксированные взносы и на уплаченный дополнительный взнос в полном размере (подп. 3 п. 3.1 ст. 346.21 НК РФ и подп. 1 п. 1 ст. 430 НК РФ).
ИП, нанявшие работников и выплачивающие им вознаграждения, тоже имеют право уменьшить налог, но не более чем на 50% (подп. 3 п. 3.1 ст. 346.21 НК РФ). Если 50% налога меньше, чем уплаченные взносы, то остаток сгорает, переносить на следующие периоды его нельзя (письмо Минфина России от 04.09.2013 № 03-11-11/36393).
Пример 2
ИП Тараторкин И. Г. ведет предпринимательскую деятельность и выбрал для себя УСН (доходы). Его налог — 6% от доходов (ставка налога в зависимости от региона может быть ниже). Допустим, за 2017 год он заработал 500 000 руб. Ему придется уплатить дополнительный взнос 1% в ПФР - свыше 300 000 его доход составил 200 000 руб.
Таким образом, база для расчета взноса: 500 000 − 300 000 = 200 000 руб.
1% от 200 000 = 2000 руб.
Дополнительный взнос в ПФР ИП на «доходно-расходной» УСН
Если ИП применяет «доходно-расходную» УСН, то за основу расчета 1% он должен взять доходы, рассчитанные по правилам УСН. Однако после выхода постановления Конституционного суда, о котором говорилось выше и которое позволяет учитывать расходы ИП на ОСНО, Верховный Суд РФ (определение Верховного Суда РФ от 22.11.2017 № 303-КГ17-8359 по делу № А51-8964/2016) признал такую же возможность за ИП на «доходно-расходной» УСН. Впрочем, налоговики не согласились с таким подходом и выпустили письмо Минфина от 12.02.2018 № 03-15-07/8369, в котором выражена противоположная точка зрения. Как это будет реализовано на практике, покажет время. На данный момент безопаснее в качестве базы расчета 1% использовать лишь доходы, не уменьшая их на расходы.
ИП на ЕНВД
Допустим, ИП применяет ЕНВД. В разрезе уплаты дополнительного взноса закономерен вопрос, какой доход у ИП свыше 300 000 руб. берем за базу — фактически полученный или вмененный? Как и для расчета самого налога на вмененный доход, при подсчете страхового взноса используется вмененный доход.
Пример 3
ИП Тараторкин И. Г. занимается оказанием услуг по временному размещению и проживанию в Истринском районе Московской области и применяет ЕНВД. Площадь сдаваемого помещения составляет 230 кв. метров. Согласно п. 3 ст. 346.28 НК РФ базовая доходность в месяц составляет 1000 руб. Рассчитаем вмененный доход в 2017 году:
1000 × 230 × 1,798 × 1 = 413 540 руб. в месяц.
За год доход составит 4 962 480 руб.
Именно эта сумма будет сравниваться с необходимым лимитом. Таким образом, база для расчета дополнительного страхового взноса составит:
4 962 480 − 300 000 = 4 662 480
И дополнительный страховой взнос, соответственно:
1% от 4 662 480 = 46 624,80 руб.
ИП на ПСН
Здесь ситуация аналогична расчету 1% при применении ЕНВД, то есть лимит в 300 000 руб. сравнивают не с реально полученным доходом, а с потенциально возможным для получения годовым доходом, размер которого ИП используют для оплаты своего патента.
Пример 4
ИП Тараторкин И. Г. занимается ремонтом обуви в городе Москве. Он купил патент на 12 месяцев. Таким образом, потенциально возможный к получению доход составляет 660 000 руб. Эту цифру устанавливают региональные власти. Высчитать ее для определенного вида деятельности можно на сайте федеральной налоговой службы. База для расчета 1%:
660 000 − 300 000 = 360 000 руб.
И страховой взнос составляет:
1% от 360 000 руб. = 3 600 руб.
КБК для уплаты взноса и верхний предел дополнительного взноса
С 2017 года уплачивать страховые взносы на пенсионное и медицинское страхование положено в налоговую инспекцию. Ровно с того же времени отменен отдельный КБК для 1% свыше 300 000 руб. дохода. Таким образом, как фиксированные пенсионные взносы, так и дополнительный страховой взнос ИП уплачивают по единому КБК: 182 1 02 02140 06 1110 160.
При уплате взносов не стоит забывать и об их верхнем пределе. Стоит обратить внимание на абз. 4 подп. 1 п. 1 ст. 430 НК РФ, где оговаривается очень важное условие: размер пенсионных взносов, уплачиваемых за расчетный период, не может превышать фиксированных взносов, установленных абз. 2 подп. 1 п. 1 ст. 430 НК РФ, умноженных на восемь. Обратившись к упомянутому абзацу, делаем нехитрые вычисления: 26 545 (фиксированный взнос за 2018 год) × 8 = 212 360 руб. Таким образом, максимум взносов на пенсионное страхование, которые уплатит ИП за 2018 год, составит 212 360 руб.
Кто должен платить дополнительный взнос. Зависимость от уплачиваемого налога
Зачастую происходит путаница, в каких случаях и кто должен платить 1% свыше 300 000 руб.? Четкий ответ на этот вопрос дает глава 34 НК РФ. Обратившись к ней, видим, что п. 1 ст. 430 и подп. 2 п. 1 ст. 419 НК РФ определяют плательщиками этого взноса индивидуальных предпринимателей и людей, занимающихся частной практикой в установленном законодательством РФ порядке. То есть компании любых организационных форм к выплате указанного взноса не имеют отношения. Имеет ли значение, какую систему налогообложения выбрал ИП и, соответственно, по результатам своей деятельности, какой он в бюджет выплачивает налог свыше 300 000 руб. для ИП? Никаких специальных указаний по поводу применяемых систем налогообложения в подп. 1 п. 1 ст. 430 НК РФ нет, поэтому можно сделать вывод, что уплачивать 1% с дохода свыше 300 000 обязаны все ИП. Исключения из этого правила оговорены в п. 7 ст. 430 НК РФ.
Образец платежного поручения в 2018 году
Платежное поручение ИП на уплату 1% свыше 300 000 руб. в 2018 году выглядит следующим образом:
Полужирный черный курсив стоит в полях, заполнение которых едино для всех ИП.
- — порядковый номер платежного поручения;
- — дата составления платежного поручения;
- — уплачиваемая сумма прописью;
- — уплачиваемая сумма цифрой;
- — ИНН индивидуального предпринимателя;
- — Ф. И. О. и адрес регистрации предпринимателя;
- — расчетный счет предпринимателя;
- — наименование банка, в котором открыт расчетный счет предпринимателя;
- — БИК банка предпринимателя;
- — корреспондентский счет банка предпринимателя;
- — наименование банка налоговой инспекции по месту регистрации ИП, в которую он производит выплату страховых взносов;
- — БИК банка налоговой инспекции;
- — ИНН налоговой инспекции;
- — КПП налоговой инспекции;
- — наименование налоговой инспекции;
- — номер расчетного счета налоговой инспекции;
- — ОКТМО предпринимателя.
Штраф за неуплату налога
Штраф за неуплату 1% свыше 300 000 руб. начисляется по тем же основаниям, что и штрафы за неуплату прочих страховых взносов.
Следует различать простую неуплату, то есть когда предприниматель вовремя сдал отчетность и отразил в ней верные суммы, но выплату в нужные сроки не произвел, например из-за банального отсутствия денежных средств. В этом случае предпринимателю начислят лишь пени в размере 1/300 ставки рефинансирования за каждый день просрочки. Просрочка считается со дня, следующего за днем, когда должна была произойти уплата. Этот тезис подтверждается в письме Минфина от 24.05.2017 № 03-02-07/1/31912.
Если же неуплата или неполная уплата произошла в связи с тем, что, например, была занижена или неверно исчислена налоговая база, то такое правонарушение карается штрафом в 20% от неуплаченной суммы. Если же указанное правонарушение произошло умышленно, штраф возрастет до 40% от неуплаченной суммы.
Кроме налоговой ответственности за неуплату взносов ИП могут нести и уголовную ответственность. Изменения в УК РФ были внесены законом от 29.07.2017 № 250-ФЗ. Здесь речь идет о крупных и особо крупных размерах неуплаты.
***
Кто должен производить уплату 1% свыше 300 000 руб. в 2018 году? Все индивидуальные предприниматели, получившие доход от предпринимательской деятельности свыше 300 000 руб., вне зависимости от системы налогообложения.
Какой доход учитывается для этих целей? Учитываются не реально полученные денежные средства, а доход, рассчитанный по правилам той системы налогообложения, которую применяет предприниматель.
Каков срок уплаты? Крайний срок уплаты — 1 июля следующего за отчетным года. Однако иногда есть смысл уплатить взнос сразу при превышении доходов.
Всего ИП каждый год должен отдавать по 23 153,33 рубля – в ПФР 19 356,48 рублей и 3 796,85 рублей в ФФОМС. Такова сумма взносов в 2016 году. Но если доход ИП за отчетный год выше 300 000 рублей, он должен отдать в ПФР еще 1 процент с заработанной суммы свыше этих 300 000. То есть, если человек зарабатывает за год 700 000 рублей, то от оставшихся 400 000 (700 000 – 300 000) нужно высчитать 1% и отдать их в Пенсионный фонд.
Формула для расчета взносов в ПФР и ФФОМС, если ИП зарабатывает больше 300 000, будет выглядеть следующим образом:
Сумма взносов = основной взнос в ПФР + (доход – 300 000)*0.1 + взнос в ФФОМС
Пример расчета
Допустим, ИП Петров А.А. за прошлый год заработал 700 000 рублей. В таком случае он должен отдать в Пенсионный фонд 19 356,48 рубля (основной взнос в ПФР), 4 000 (дополнительный взнос в ПФР – (700 000 – 300 000) * 0.1) и 3 796,85 в качестве взноса на медицинское страхование. Всего получается 27 153,33 единиц национальной валюты.
Если ИП работает меньше года
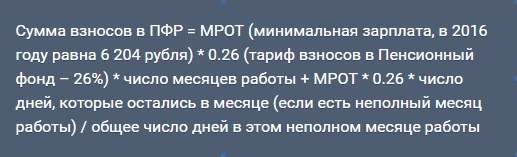
Платить деньги государству нужно даже тогда, когда предприниматель работает не ровно один год, а меньше. В таком случае формула для расчета будет выглядеть следующим образом:
Сумма взносов в ПФР = МРОТ (минимальная зарплата, в 2016 году равна 6 204 рубля) * 0.26 (тариф взносов в Пенсионный фонд – 26%) * число месяцев работы + МРОТ * 0.26 * число дней, которые остались в месяце (если есть неполный месяц работы) / общее число дней в этом неполном месяце работы
Сумма взносов в ФФОМС = МРОТ (минимальная зарплата, в 2016 году равна 6 204 рубля) * 0.26 (тариф взносов в Фонд страхования – 5,1%) * число месяцев работы + МРОТ * 0.26 * число дней, которые остались в месяце (если есть неполный месяц работы) / общее число дней в этом неполном месяце работы
Стоит отметить, что для разных категорий индивидуальных предпринимателей тарифы будут разными, а конкретно:
- Для тех, кто применяет общую систему налогообложения – 25% пенсионное страхование и 5,1% медицинское.
- Для тех, кто применяет патентную систему – 20% и 0% соответственно.
- Для людей, работающих в сфере медицины (фармацевты) – 20% и 0%.
- Для являющихся резидентами особой зоны экономического воздействия и осуществляющие рекреационную деятельность – 8% и 4%.
- Для применяющих упрощенную систему налогообложения – 20% и 0%.
- Для жителей Крыма и Севастополя – 6% и 0,1%.
- Для жителей территорий, которые опережают экономическое развитие остальной территории Российской Федерации – 6% и 0,1%.
- Для резидентов порта во Владивостоке – 6% и 0,1%.
Пример расчета
Допустим, тот же Петров А.А. начал свою деятельность 6 марта 2016 года. Заработал он те же 700 000. Для расчета суммы, которую нужно внести в фонд пенсионного страхования, следует провести такой расчет:
6 204 (МРОТ) * 0.26 * (12-3, так как март – это третий месяц) + 6 204 * 0.26 * (31-6) / 31 = 15 818,2
К этому нужно добавить 1 процент от суммы свыше 300 000, рассчитанный нами ранее, то есть еще 4 000 рублей. Получится 19 818,2.
Расчет же суммы, которую следует отдать для медицинского страхования, будет выглядеть так:
6 204 * 0.051 * (12-3) + 6 204 * 0.051 * (31-6) / 31 = 3102,8
Всего нужно будет отдать государству 19 818,2 + 3102,8 = 22 921 рубль.
Как понять, сколько заработал ИП
Чтобы отдать в Пенсионный фонд правильную сумму денег, необходимо понять, сколько заработал ИП за отчетный год. Для вычисления доходов следует обратить внимание на систему налогообложения предпринимателя. Так если ИП сдает налоги по системе УСН (упрощенная система налогообложения), то учитываются все доходы, учитываемые при расчете налога по этой системе.
Подсказка: Если человек обслуживается по упрощенной системе налогообложения, то его доходы будут указаны в налоговой декларации – строка 113, раздел 2.1.
Чтобы понять, сколько платить, нужно посмотреть на систему налогообложения
Для системы с единым налогом (ЕНВД) учитывается доход за год, который тоже указан в отчетных документах, а конкретно в декларации по ЕНВД – строка 100, раздел 2. При этом нужно взять общую сумму по этой строке на 4 квартала отчетного года. Наконец, если ИП обслуживается по патентной системе, которая предполагает освобождение от нескольких видов налогов, ему необходимо указывать ту сумму денег, которую он потенциально может заработать за период действия патента. Бывают ситуации, когда ИП совмещает сразу несколько форм налогообложения, тогда в ПФР нужно отдавать общую сумму дохода по всем этим формам.
Нюансы уплаты
Страховые платежи нужно внести до 31 декабря 2016
Согласно действующему законодательству высчитанную сумму взносов в ПФР и ФФОМС необходимо перевести на счета до 31 декабря 2016 года. Сделать это можно единым платежом или же частями – каждый месяц, квартал или другой удобный для предпринимателя период времени. После внесения платежа следует взять квитанцию об оплате, чтобы по требованию предъявить ее сотрудникам контролирующего органа. Дополнительный 1% на доход больше 300 000 рублей нужно перечислить на счет государства до 1 апреля 2017 года. Эти правила действуют уже много лет, и не будут изменяться в будущем. То есть в 2017 году основную часть денег нужно будет внести до 31 декабря 2017 года, а дополнительную – до 1 апреля 2018 года и так далее по аналогии.
Важно: средства на пенсионное и медицинское страхование следует перечислять отдельными платежами. Если имеет место дополнительная часть страхового платежа (1%), ее следует вносить отдельно. Таким образом, должно получиться три отдельных квитанции об оплате.
Как можно внести средства
Средства на страхование можно отдать государству одним из таких способов:
- В банке. Для этого необходимо пойти в ближайшее отделение Пенсионного фонда и взять там реквизиты, куда перечислять средства. Нередко их можно найти на официальном сайте этого государственного органа в своем регионе. Но лучше все-таки лично пообщаться с сотрудником и разузнать все нюансы, ведь информация на сайте может быть устаревшей.
- В кассе. В некоторых регионах страны реализована возможность уплаты страховых платежей прямо в кассе Пенсионного фонда Российской Федерации. Способ этот очень простой: приходите в кассу со всеми документами, даете деньги кассиру и берете у него чек. Дело сделано!
К сожалению, пока что возможность делать такие взносы при помощи интернет не реализована. Зато там можно найти все необходимые для этого документы и почитать новости по теме.
Об оформлении документов на уплату
Чтобы внести средства в оба фонда, необходимо сформировать так называемое платежное поручение. Сделать это легче всего на сайте Пенсионного фонда, по ссылке pfrf.ru/eservices/pay_docs/ . Для заполнения этого документа понадобится знать коды КБК, выглядят они следующим образом:
- 392 1 02 02140 06 1100 160 для пенсионного страхования;
- 392 1 02 02103 08 1011 160 для медицинского страхования;
- 392 1 02 02140 06 1200 160 для пенсионного страхования на сумму, превышающую 300 000 рублей;
- 392 1 02 02010 06 2100 160 для пени;
- 392 1 02 02010 06 2200 160 для процентов;
- 392 1 02 02010 06 3000 160 для штрафов.
Само платежное поручение заполняется в такой последовательности:
- Сначала заполняется поле под номером 101, то есть статус плательщика. Там нужно указать «08», что и будет обозначать индивидуального предпринимателя.
- В поле «Плательщик» указываем ФИО человека и адрес его фактического проживания (не адрес прописки).
- В поле номер 21 «Очередность платежа» нужно поставить цифру 5.
- Строку «Код» (№22) оставляем с цифрой 0, как и «КПП плательщика» (№102).
- Теперь заполняем КБК согласно вышеизложенному списку.
- Поле 105, ОКТМО заполняется согласно месту жительства. Это значит, что нужно отправиться в отделение Пенсионного фонда по месту жительства и спросить там код ОКТМО.
- В полях 106-110 оставляем ноли.
- Поле под номером 24, то есть назначение платежа заполняем согласно тому, куда мы хотим отдать средства.
Что если не платить
Если индивидуальный предприниматель отказывается делать страховые взносы, государство может наложить на неплательщика штраф 20-40% от суммы долга. Если не вовремя предоставить декларацию, государство также может потребовать у человека платежи в максимальном размере по состоянию на отчетный год. Наконец, за каждый день просрочки накладывается пени в размере 0,003 объема рефинансирования Центрального Банка РФ. В общем, страна свои деньги все равно получит, только сам предприниматель может сильно пострадать из-за своей невнимательности.
Кто имеет право на льготы
В определенных случаях предпринимателю разрешается не платить соответствующие средства государству. Конкретно, это происходит в следующих случаях:
- Человек проходит службу в армии.
- Человек ухаживает за матерью или отцом, которые являются нетрудоспособными.
- Родитель осуществляет уход за ребенком. Допустимо только для одного из двух родителей и только до того, как ребенку исполнится 1,5 года.
- Человек ухаживает за инвалидом или тем, кому уже исполнилось 80 лет (при этом он даже может получать небольшое пособие от государства).
- Допускается не платить взносы супругам военнослужащих, которые проходят службу в отдаленных местностях, ведь те должны сопровождать своих мужей.
- Такая возможность есть у жен и мужей, чьи супруги работают за границей по поручению правительства Российской Федерации, являются торговыми или деловыми представителями РФ, участвуют в конференциях и деловых встречах. Допустимо только на протяжении пяти лет.
Только чтобы государство не считало Вас недобросовестным гражданином и не смогло начислять пени и штрафы, все вышеуказанное нужно подтвердить документами. В действующем законодательстве нет перечня документов, которые нужны в данном случае. Но для каждой ситуации и так понятно, какая бумага понадобится. К примеру, в случае прохождения воинской службы нужно предоставить копию военного билета. Если осуществляется уход за инвалидом, то удостоверение и паспорт того, за кем ухаживают. Те, кто сидит с ребенком, должны представить его свидетельство о рождении и так далее.
Больше информации по поводу внесения средств в страховые фонды, КБК и других нюансов изложено в этом вебинаре.
Повышение 2016
В 2016 году сумма страховых платежей снова вырослаВ 2016 году произошло повышение размера обязательных страховых платежей. В последние годы этот размер тоже постепенно становился больше. Так в 2012 году нужно было отдать 17 208,25 рублей на пенсионное обеспечение. Как говорилось выше, в 2016 году нужно будет отдать уже 19 356,48 единиц национальной валюты. Такое повышение связано со стремлением правительства оптимизировать бюджет, как заявляют сами чиновники. Также такой шаг позволит увеличить объем поступлений. Это означает, что в будущем всем нам должны платить хорошие пенсии, которые позволили бы хорошо жить даже с учетом инфляции. Но проблема в том, что инфляция настолько высока, что даже такое повышение не спасет ситуацию. Правда в том, что сейчас в российском бюджете имеется огромная дыра и залатать ее будет непросто.
Экономические последствия подобных повышений оказались настоящим ударом по благосостоянию отечественных предпринимателей и бизнеса в целом. Особенно это коснулось тех, кто зарабатывает меньше 300 000 рублей в год. В 2012 году предпринимательскую деятельность прекратило более 400 000 человек по всей стране. А количество регистраций в налоговом учете резко упало. То есть старые бизнесмены ушли, а новые, им на смену, не пришли. Отсюда и недостаток средств в бюджете пенсий. Учитывая, что с каждым годом в нашей стране становится все больше пенсионеров, а число работоспособных граждан стремительно падает, в будущем нас ожидает очень плачевная ситуация. Скорее всего, в будущем послабления ждать не стоит – все отечественные бизнесмены будут отдавать государству еще больше денег. Но вот откуда они сами будут их брать, остается загадкой.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации